

 입력 2025-03-10 13:00:00


5대 은행 동산담보대출 잔액 9628억원…1년새 7.10%↓
NH농협·신한·KB국민은행, 동산담보대출 취급 규모↓
고금리·고물가 장기화에 리스크 큰 동산담보대출 ‘부담’
지난 2013년 첫 1조원을 넘어섰던 5대 은행의 동산담보대출 잔액이 1년여 만에 9000억원대로 내려앉았다. 고금리·고물가가 장기화되며 건전성 관리의 중요성이 커지자, 은행권에서 리스크가 큰 동산담보대출 취급을 줄이고 나선 것으로 풀이된다. 동산담보대출의 경우 중소기업의 중요한 자금조달 수단인 만큼, 전문가들은 담보권이 확보될 수 있는 제도적 개선 방안을 고려해야 한다고 제언했다.
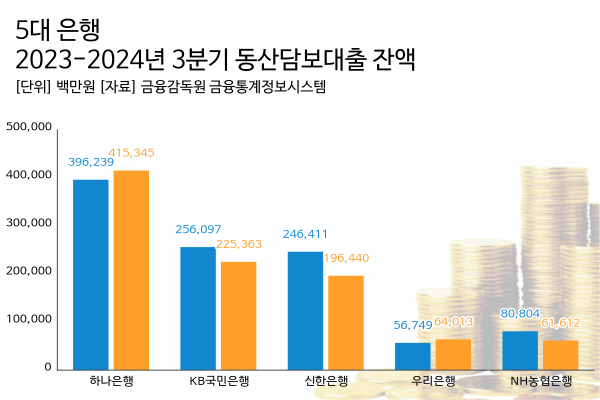
10일 금융감독원 금융통계정보시스템에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협은행)의 지난해 3분기 기준 동산담보대출 잔액은 9627억7300만원으로 집계됐다. 이는 전년 동기(1조363억원)보다 7.10%(735억2700만원) 줄어든 수준이다.
동산담보대출은 기업이 가진 기계설비나 재고자산, 농·축수산물 등 유형자산이나 매출채권, 지적재산권 등의 무형자산처럼 유동성이 큰 자산을 담보로 돈을 빌려주는 상품이다.
은행별로 살펴보면 NH농협은행과 신한은행의 동산담보대출 잔액이 1년새 크게 줄어든 것으로 나타났다. NH농협은행의 지난해 3분기 동산담보대출 잔액은 616억1200만원에 그쳤다. 이는 전년 동기(808억400만원)보다 23.75% 줄어든 수준이다.
신한은행 역시 20%대의 감소폭을 보였다. 신한은행의 지난해 3분기 동산담보대출 잔액은 1964억4000만원으로, 전년 동기(2464억1100만원)보다 20.28% 줄었다.
KB국민은행 역시 동산담보대출 취급을 줄였다. 같은 기간 KB국민은행의 동산담보대출 잔액은 12.00% 줄어든 2253억6300만원으로 집계됐다.
전체 은행 가운데 1년새 동산담보대출 취급을 늘린 곳은 우리은행과 하나은행이 유일했다. 우리은행의 지난해 3분기 동산담보대출 잔액은 640억1300만원으로, 전년 동기(567억4900만원)보다 12.80% 증가했다.
5대 은행 중 동산담보대출 취급에 가장 적극적인 하나은행 역시 1년새 취급을 늘린 것으로 나타났다. 하나은행의 지난해 3분기 동산담볻대출 잔액은 4153억4500만원으로, 전년 동기(3962억3900만원)보다도 4.82% 증가했다.
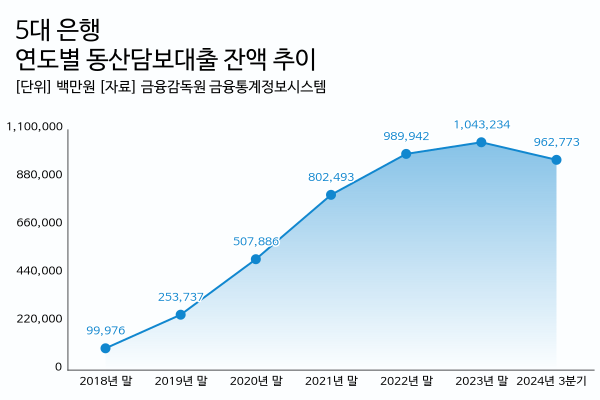
국내 은행권에서는 지난 2012년 ‘동산·채권 등의 담보에 관한 법률(동산채권담보법)’이 제정되면서 동산담보대출을 취급하기 시작했다. 특히 2018년 ‘동산금융 활성화 추진 전략’을 발표한 이후 취급액이 본격적으로 증가했다.
실제로 2018년 말 999억7600만원에 불과하던 동산담보대출 잔액은 이듬해인 2019년 말 2537억3700만원으로 크게 늘었다. 이후 △2020년 말 5078억8600만원 △2021년 말 8024억9300만원 △2022년 말 9899억4200만원 등으로 급증했다.
특히 지난 2023년에는 경기침체 여파로 중소기업의 자금 수요가 커지자 은행 차원에서 포용금융 차원에서 동산담보대출을 늘려왔다. 이에 따라 2023년 말 5대 은행의 동산담보대출 잔액은 1조434억3400만원으로, 첫 1조 규모를 돌파했다.
다만 고금리·고물가가 장기화되며 은행 입장에서도 리스크가 큰 동산담보대출을 적극적으로 늘리기 어려웠을 것으로 풀이된다. 동산담보대출은 부동산같은 고가 담보가 부족하거나 신용대출 한도를 모두 채운 중소기업이 추가 자금을 확보하기 위해 주로 이용하는 대출 상품이다.
부동산 담보나 신용대출 한도 이외 별도 한도를 부여하며, 기계류나 재고자산이 담보로 잡히기 때문에 일반 기업신용대출보다 금리가 낮아 건전성 관리에 한창인 은행 입장에서는 매력적인 상품이 아니기 때문이다.
상황이 이런 만큼 전문가들은 동산담보대출의 제도적 개선이 병행돼야 한다는 목소리를 내고 있다. 김현열 한국금융연구원 연구위원은 “동산담보대출은 부동산이 부족한 중소기업의 자금조달 수단이 될 수 있어 이를 정책적으로 더욱 활성화하는 방안을 검토할 필요가 있다”고 말했다.
그러면서도 “그 과정에서 채권자의 담보권이 충분히 확보될 수 있는 제도적 개선 방안을 함께 고려해야만 중소기업 대출 비용이 실질적으로 낮아질 것”이라며 “또한 동산금융정보시스템 상에 축적되고 있는 대출 데이터를 적극 활용해 담보 관리 인프라를 지속적으로 개선해 나가는 것이 바람직할 것으로 본다”고 강조했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.