

 입력 2026-11-05 17:46:05


정유 4사 모두 영업익 세 자릿수 증가…합산 7조원 돌파
윤활유 사업 호조, 합산 영업익 2조4854억원…전체의 34.7%
4분기 우호적 업황 전망에도 운임·손실보전 불확실성 지속
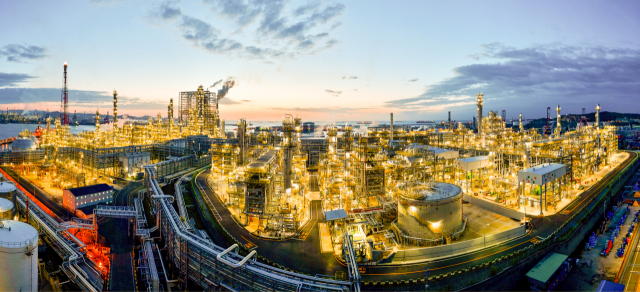
에쓰오일 울산 온산공장 전경. <사진제공=에쓰오일>
국내 정유 4사가 올해 3분기 7조원이 넘는 합산 영업이익을 거두며 호실적을 이어갔다. 중동 분쟁 장기화로 글로벌 석유제품 공급난이 지속되면서 정제마진과 윤활기유 스프레드가 높은 수준을 유지한 영향이다. 특히 윤활유 사업은 4사 전체 영업이익의 3분의 1 이상을 차지하며 실적 개선을 뒷받침했다.
정유업계는 4분기에도 글로벌 석유제품 재고가 낮은 수준을 유지하는 가운데, 동절기 난방유 수요 증가와 주요 정유시설의 정기보수 등이 맞물리면서 우호적인 업황이 이어질 것으로 전망하고 있다. 다만 국제유가 변동성과 해상 운임·원유 조달비 상승, 석유 최고가격제에 따른 손실보전 규모 등이 수익성에 영향을 미칠 것으로 예상된다.
5일 정유업계에 따르면, SK이노베이션, GS칼텍스, 에쓰오일(S-OIL), HD현대오일뱅크 등 국내 정유 4사의 올해 3분기 합산 영업이익은 7조1566억원으로 집계됐다. 지난해 같은 기간(1조3781억원)보다 419.3% 증가한 규모다.
기업별 영업이익 증가율은 △SK이노베이션 532.5% △에쓰오일 513.7% △HD현대오일뱅크 371.2% △GS칼텍스 약 207.6%로 모두 세 자릿수를 기록했다.
3분기 실적 호조의 주요 배경으로는 글로벌 석유제품 공급 부족에 따른 정제마진 강세가 꼽힌다. 중동 지역 정유시설의 가동 차질과 러시아의 경유 수출 제한 등으로 석유제품 공급이 감소하면서 마진 강세가 지속됐고, 휘발유와 경유 등 주요 제품의 수익성이 개선됐다.
윤활유 사업도 전체 실적을 견인했다. 정유 4사의 3분기 윤활유·윤활기유 부문 합산 영업이익은 2조4854억원으로, 전사 합산 영업이익의 34.7%를 차지했다. 업체별로는 SK엔무브가 1조906억원, 에쓰오일 7427억원, GS칼텍스 4489억원, HD현대오일뱅크 2032억원을 기록했다.
특히 에쓰오일은 윤활유 부문 영업이익이 전체의 52.8%를 차지하며 2개 분기 연속 역대 최대 실적을 경신했다. GS칼텍스 역시 윤활유 부문 영업이익이 전 분기 대비 26% 증가하면서 정유사업의 이익 감소를 일부 만회했다. 중동 지역의 생산 차질로 윤활기유 공급이 줄어든 가운데, 고부가 제품인 그룹Ⅲ를 중심으로 스프레드 강세가 이어진 영향이다.
반면 석유화학 부문은 글로벌 공급과잉과 수요 부진으로 적자를 기록하며 정유·윤활유 사업과 대조적인 흐름을 보였다. 에쓰오일은 석유화학 부문에서 264억원, GS칼텍스는 10억원의 영업손실을 기록했다. HD현대오일뱅크 역시 석유화학 부문에서 1238억원의 영업손실을 내며 전분기 흑자에서 적자로 돌아섰다.

서울시 금천구에 위치한 SK 박미주유소에 개소한 1호 ‘에너지 슈퍼스테이션’. <사진제공=SK이노베이션>
정유업계는 4분기에도 정제마진 강세가 지속될 가능성에 무게를 두고 있다. 주요국의 정유시설 정기보수와 석유제품 수출 제한으로 공급이 제약된 상황에서 북반구가 동절기 난방유 수요 성수기에 진입하기 때문이다. 특히 글로벌 휘발유·경유 재고가 낮은 수준을 유지하면서 석유제품 가격을 지지할 것으로 예상된다.
윤활기유 시장에서도 당분간 그룹Ⅲ 제품을 중심으로 공급 부족이 이어질 것으로 전망된다. 다만 중동 지역의 생산시설 복구와 공급 정상화가 본격화하면 그동안 높은 수준을 유지했던 윤활기유 스프레드가 점차 축소될 가능성도 있다.
에쓰오일 관계자는 “중동 생산 시설 복구와 물류 정상화에 시간이 상당히 소요될 것으로 예상되며, 이에 따라 수급난은 내년까지 지속될 전망”이라며 “중동 생산 시설의 가동 재개에 대해서 모니터링 하고 있는 상황”이라고 설명했다.
원유 조달 비용, 등 대외 불확실성도 여전하다. 중동 전쟁 장기화로 해상 운임이 강세를 이어가면서 정유사들의 원유 도입 비용 부담이 커질 수 있다는 관측이다. 한국해양진흥공사가 지난 2일 발간한 주간 통합 시황 리포트에 따르면, 중동~중국 항로 초대형 원유운반선(VLCC)의 일일 환산 운항수익(TCE)은 약 135만달러로 전주 대비 4.4% 상승했다.
한국해양진흥공사는 “중동 지정학적 위험과 운항 비효율이 실질 가용선복 확대를 제한하고 있고 미국 중간선거 이후 미국의 대이란 공습 재개 가능성이 거론되는 가운데 선주 우호적 외부환경 조성에 따른 강보합세가 지속될 전망”이라고 분석했다.
정부의 석유제품 최고가격제에 따른 손실보전 규모와 지급 시점도 변수다. 정부는 올해 정유사 손실보전을 위한 목적예비비 4조2000억원을 확보했으며, 내년도 예산안에도 올해 4분기 손실보전 지원 등을 위한 사업비 1조4497억원을 반영했다.다만 구체적인 손실 산정 기준과 보전 금액은 아직 확정되지 않은 상황이다.
업계 관계자는 “국제 유가 흐름과 해상 운임 등 여러 변수를 고려해 시장 상황을 주시하고 있다”며 “9월 말 1차 정산 기간에 대한 손실 자료를 정부에 제출했으며, 연내 구체적인 손실보전 규모가 정해질 전망”이라고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.