

 입력 2025-02-26 07:00:00


지난해 5대 시중은행 이자이익만 42조…1년새 1.54%↑
기준금리 인하에도 대출금리는 상승…예대금리차 커져
김병환 금융위원장 “대출금리에도 금리 인하 반영할 때”
기준금리가 인하되며 시중은행의 예금금리는 떨어졌으나, 대출금리는 되레 오른 것으로 나타났다. 당국의 가계대출 억제에 따라 가산금리는 올랐으나, 우대금리는 되레 축소된 영향이다. 예대금리차가 커지며 시중은행들이 역대급 이자수익을 다시 쓰며 ‘이자장사’라는 비판이 제기되는 가운데, 금융당국에서도 은행의 대출금리 산출 근거를 직접 점검하고 나서는 등 쓴소리를 이어가고 있다.
26일 은행연합회 소비자포털 공시에 따르면 시중은행 5곳(KB국민·신한·하나·우리·NH농협은행)의 지난해 12월 평균 가계 대출금리는 연 4.49~5.17% 수준으로 집계됐다. 이는 기준금리 인하 이전인 9월보다도 더 높은 수준이다.
구체적으로 살펴보면 우리은행의 12월 가계 대출금리가 5.17%로, 9월(4.04%)보다 1.13%포인트 오르며 상승폭이 가장 컸다. 뒤이어 △신한은행 4.90%(0월 대비 0.70%포인트 상승) △NH농협은행 4.66%·하나은행 4.57%(0.19%포인트 상승) △KB국민은행 4.49%(0.10%포인트 상승) 등으로 오름폭이 컸다.
앞서 한국은행 금융통화위원회(금통위)는 지난해 10월 기준금리를 0.25%포인트 인하하면서 3년여 만에 통화정책의 방향을 완화쪽으로 틀었고, 11월에도 0.25%포인트 추가적으로 내린 바 있다.
아울러 은행권 주택담보대출 변동금리의 기준이 되는 자금조달비용지수(COFIX, 이하 코픽스) 역시 지난해 10월부터 지속 내림세를 보이고 있다. 은행연합회에 따르면 지난 1월 신규 취급액 기준 코픽스는 3.08%로 집계됐다. 이는 지난해 12월(연 3.22%)보다 0.14%포인트 내린 수준이다. 대출금리를 인하할 수 있는 여력이 생겼음에도 오히려 금리를 올린 것이다.
이처럼 기준금리가 내렸음에도 불구하고 대출금리가 되레 오른 데는 은행들이 자체적으로 조정하는 가산·우대금리의 영향을 받은 것으로 보인다. 은행들은 기준금리에 각자의 비용과 이익을 녹인 가산금리를 더해 대출금리를 정한다. 여기에 가감조정금리(우대금리)를 제한 값으로 최종 금리를 확정하게 된다. 기준금리는 떨어졌으나, 우대금리를 낮추며 대출금리를 높은 수준으로 유지하고 있는 것이다.
실제로 시중은행의 우대금리는 9월 대비 축소된 것으로 나타났다. 특히 가계대출 금리가 큰 폭 오른 우리은행의 평균 우대금리(신규 대출액 기준)는 지난해 9월 2.23%에서 12월 0.82%로 1.41%포인트 크게 떨어졌다.
아울러 △신한은행 0.88%(9월 대비 0.65%포인트 하락) △하나은행 1.91%(0.28%포인트 하락) △NH농협은행 1.64%(0.24%포인트 하락) △KB국민은행 2.32%(0.13%포인트 하락) 등 일제히 떨어지는 모습을 보였다.
여기에 당국이 지난해 8월 가계대출 총량 억제를 압박함에 따라 가산금리를 올린 점도 대출금리 상승에 영향을 미쳤다. 문제는 대출금리는 뛰었지만, 예금금리는 기준금리 인하에 발맞춰 빠르게 떨어졌다는 점이다. 은행연합회에 따르면 5대 은행이 판매 중인 정기예금 상품의 최고금리(1년 만기)는 연 2.95~3.30% 수준이다.
한국은행 금융통화위원회가 전일 통화정책방향 결정회의를 개최하고 현 3.00%인 기준금리를 2.75%로 또 한 번 인하한 만큼, 조만간 모든 은행의 금리가 2%대로 떨어질 것이라는 전망도 나오는 상황이다.
대출금리보다 예금금리의 인하 속도가 빨라지며 예대금리차(예금과 대출의 금리 차이) 역시 커지고 있다. 한국은행에 따르면 지난해 12월 예금 은행의 신규 취급액 기준 예대금리차는 1.43%포인트로 집계됐다. 전월보다 0.02%포인트 확대되며 4개월 연속 증가세를 오름세를 보였다.
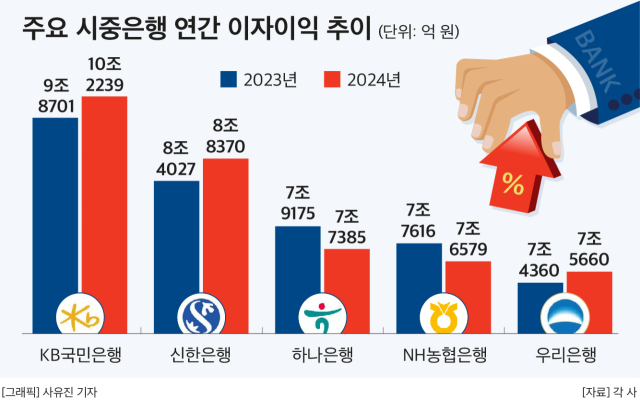
예대금리차가 커지며 시중은행의 이자수익은 확대되고 있다. 5대 시중은행의 지난해 연간 이자수익은 42조233억원으로, 역대 최고 수준을 기록했다. 이는 전년 동기(41조3879억원)보다도 1.54% 증가한 수준이다.
이자이익 규모는 KB국민은행이 홀로 10조원대를 넘어서며 가장 컸고, 1년새 증가폭은 신한은행이 두드러졌다. 먼저 KB국민은행의 연간 이자이익은 10조2239억원으로, 전년 동기(9조8701억원)보다 3.58% 증가하며 10조 규모를 넘어섰다. 같은 기간 신한은행의 이자이익은 5.17% 증가한 8조8370억원을 기록했다.
대출금리 상승에 당국에서도 쓴소리를 뱉고 있다. 김병환 금융위원장은 지난 24일 “대출금리도 가격인 만큼 ‘금융당국이 직접적으로 강하게 개입하는 부분에 대한 것은 적절치 않다’는 기본적인 방향성을 갖고 있다”고 말했다.
그러면서도 “대출금리가 말 그대로 가격이기 때문에 시장 원리는 작동을 해야 된다는 측면에서 이제는 (기준금리 인하분이) 반영될 때가 된 것 같다”며 “최근 금융감독원이 가산금리 산정 절차에 대한 점검을 진행 중인 것도 같은 맥락”이라고 부연했다.
한편 금융감독원은 지난 21일 국내 은행 20여곳에 대출자별·상품별 지표 및 가산금리 변동 내역과 그에 대한 근거, 우대금리 적용 현황 등의 자료 제출을 요구하는 공문을 보냈다. 은행들이 우대금리를 줄여 기준금리 인하 효과가 대출 금리에 반영되지 않는다는 지적이 나오면서 금융당국이 은행들의 대출금리 산정 점검에 나선 것으로 풀이된다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.