

 입력 2025-02-24 07:00:00


KB금융, 지난해 MAU 3000만대 진입…4대 금융 중 최다
신한금융, 재무적 성과 공개…디지털 영업익 8% 늘어
하나·우리금융도 플랫폼 누적 가입자 수 꾸준한 증가세
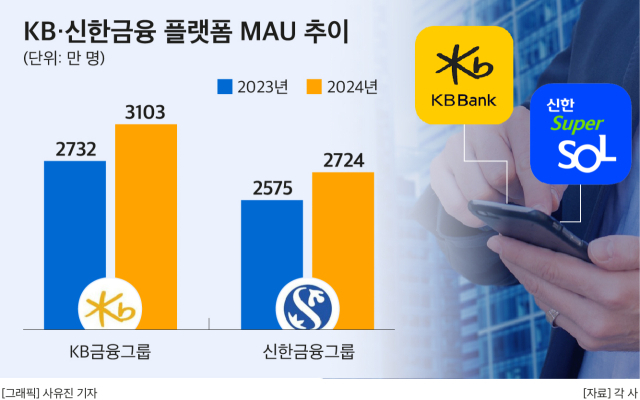
급변하는 금융 환경에 맞춰 디지털 전환을 둘러싼 국내 금융그룹의 경쟁이 치열하다. 지난해 KB금융그룹이 3000만명이 넘는 월간활성화이용자수(MAU)를 기록하며 치고 나선 가운데, 신한금융그룹이 플랫폼 서비스 다각화를 무기로 그 뒤를 바싹 쫓고 있다.
24일 금융권에 따르면 KB·신한·하나·우리금융 등 국내 4대 금융그룹은 지난해 실적발표 자료를 통해 각 사의 주요 디지털 성과를 강조했다.
이들 금융그룹 중 KB금융과 신한금융은 현재 운영 중인 플랫폼의 MAU를 공개했다. MAU는 한 달간 얼마나 많은 사용자가 해당 플랫폼을 실제로 이용했는지 나타내는 지표다.
KB금융의 그룹 플랫폼 MAU는 지난해 기준 3103만명으로 전년 2732만명보다 371만명 늘었다. 이 가운데 KB스타뱅킹(은행) 1303만명, KB페이(카드) 818만명, M-able(증권) 191만명 등 금융 부문 플랫폼의 MAU는 2593만명으로 집계됐다.
비대면 전용상품 판매, 비금융 플랫폼 KB부동산과의 연계 등이 주요했다. 간편인증 서비스 ‘KB국민인증서’의 가입 고객 수가 2023년 말 1412만명에서 지난해 말 1552만명으로 크게 늘어난 점도 한몫했다.
KB금융은 디지털 전환을 통해 내부 효율성 제고도 꾀했다. KB국민은행의 경우 금융 업무 전반에 걸쳐 290여개의 로봇프로세스자동화(RPA)를 구축했고, 지난해 31만 시간 이상의 RPA 가동을 통한 업무자동화를 수행할 수 있었다.
신한금융의 지난해 그룹 플랫폼 MAU는 1년 전보다 149만명 늘어난 2724만명으로 KB금융의 뒤를 이었다. 계열사 서비스를 한데 모아 제공하는 통합앱 ‘슈퍼쏠(SOL)’의 MAU는 2023년 13만명에서 2024년 608만명으로 364% 급증했다.
특히 신한금융은 고객 접점 확대, 서비스 채널 다양화 등 생활금융플랫폼의 역량을 강화했다. 모바일 학생증과 도서관 이용 등 대학 생활 필수 기능을 제공하는 ‘헤이영캠퍼스’를 통해 대학생 유입을 넓히는 동시에 상생 배달앱 ‘땡겨요’ 협약 지방자치단체와 입점 가맹점 범위를 확대했다.
신한금융은 디지털 플랫폼 성장에 따른 재무적 성과도 공개했다. 해당 지표를 발표한 곳은 4대 금융 중 신한금융이 유일하다. 신한금융의 경비차감전 디지털 영업이익은 지난해 2조2930억원으로 1년 전보다 8% 늘었다. RPA, 인공지능(AI) 등으로 거둔 전략적 비용 절감 효과는 30% 증가한 5680억원을 기록했다.
하나금융과 우리금융은 MAU 대신 플랫폼 누적 가입자 수와 주요 비대면 상품 실적을 내세웠다.
하나은행 ‘하나원큐’의 가입자 수는 2023년 말 1540만명에서 지난해 말 1660만명으로 120만명 늘었다. 같은 기간 하나카드 ‘하나페이’는 900만명으로 가입자가 140만명 증가했다. 비대면 주택담보대출 누적 취급액은 지난해 말 기준 2조7290억원으로 1년 전보다 1조1207억원 급증했다.
우리금융의 경우 우리은행의 우리WON뱅킹 누적 가입자 수는 지난해 말 기준 2161만명으로 1년 전보다 88만명 증가했다. 우리금융은 지난해 말 은행을 중심으로 카드와 캐피탈, 저축은행의 핵심 서비스를 통합한 ‘뉴 우리WON뱅킹’을 출시하고 고객 확보에 박차를 가하고 있다.
이와 함께 우리금융은 금융권 망분리 규제 완화 관련 혁신금융서비스 지정, 생성형 AI 이미지 서비스 ‘W-Sketch’ 도입 등 기술 성과도 공개했다. 모두 AI 활용을 통해 업무 효율성을 높이는 내용을 골자로 한다.
이처럼 플랫폼을 통한 고객 접점 확대를 각종 지표로 확인할 수 있는 만큼, 주요 금융그룹의 디지털 전환 경쟁은 한층 치열해질 전망이다. 이에 따라 서비스의 혁신성, 소비자의 편의성 제고는 물론, 플랫폼에서 발생할 수 있는 금융사고를 얼마나 방지할 수 있는지가 경쟁력의 한 축으로 작용할 것으로 보인다.
이정두 한국금융연구원 선임연구위원은 “금융플랫폼은 복수의 금융회사와 금융소비자들이 동시에 상호작용할 수 있는 기반을 제공함으로써 금융시스템의 효율성과 금융소비자의 편의성 제고에 기여하고 있다”면서도 “플랫폼에서는 수많은 고객에 대한 방대하고 다양한 금융·비금융 정보가 집적·분석·활용됨에 따라 업무프로세스 착오나 내부통제의 실패는 엄청난 규모의 정보 유출, 오남용 사고를 유발할 수 있다”고 지적했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.