

 입력 2024-11-23 07:00:00


KB금융, 그룹 MAU 2989만명…1년 전보다 388만명↑
신한금융은 305만명 늘어난 2654만명
하나·우리·농협금융은 플랫폼 가입자 수 공개
사용자 지표 외 재무·전략·인재 성과 강조
국내 주요 금융그룹들이 디지털 성과 지표가 1년 전보다 일제히 개선됐다. 이들 금융그룹은 플랫폼의 활용 지표에서부터 가입 고객 수, 디지털 전환 추진 현황 등 다양한 지표를 활용해 각자의 디지털 전환 성과를 공개했다.
23일 금융권에 따르면 KB·신한·하나·우리·NH농협 등 국내 4대 금융그룹은 올해 3분기 실적발표 자료를 통해 각 사의 주요 디지털 성과를 공개했다.
KB금융과 신한금융은 그룹 플랫폼의 월간활성화이용자수(MAU)를 주요 지표로 내세웠다. MAU는 한 달간 얼마나 많은 사용자가 해당 플랫폼을 실제로 이용했는지 나타내는 지표다.
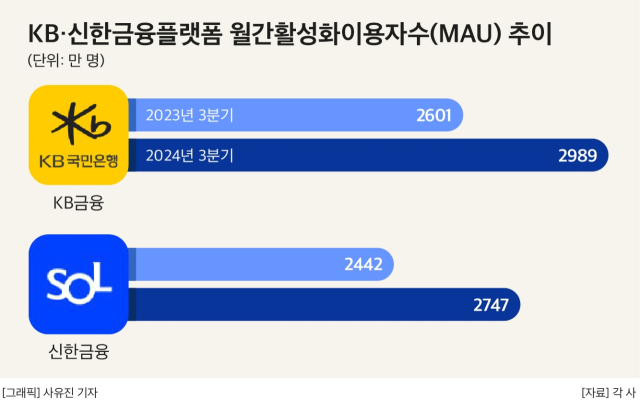
KB금융의 그룹 플랫폼 MAU는 지난 9월 말 기준 2989만명으로 1년 전보다 388만명 증가했다. 은행과 카드, 보험 등 금융 플랫폼이 2425만명으로 239만명 늘었고 부동산, 자동차, 통신 등 비금융 플랫폼은 464만명으로 149만명 증가했다.
주요 금융 플랫폼의 MAU를 살펴보면 국민은행의 KB스타뱅킹은 1년 전보다 100만명 증가한 1262만명을 기록했다. 국민카드의 KB페이와 KB증권의 마블(M-able)의 경우 808만명, 191만명으로 각각 89만명, 18만명 증가했다.
KB금융은 ‘KB국민인증서’ 가입 고객 수를 주요 디지털 성과 지표로 제시했다. KB국민인증서는 그룹 계열사를 비롯해 2700개 기관과 제휴를 맺고 금융권 최초로 전자서명, 본인 확인, 전자 문서 등 인증 관련 라이선스를 모두 획득했다. 가입자 수는 지난해 말 1412만명에서 올해 9월 말 1531만명으로 119만명 늘었다.
신한금융의 전체 플랫폼 MAU는 올해 9월 말 기준 2747만명으로 1년 전보다 305만명 늘었다. 이는 가입 편의성 제고, 전용 상품 라인업 확대 등으로 통합 플랫폼 ‘슈퍼쏠(SOL)’의 기능을 강화하고, 헤이영캠퍼스와 땡겨요 등 비금융 플랫폼의 서비스 채널을 다양화했기 때문이라는 설명이다.
신한금융은 5대 금융그룹 중 유일하게 디지털 전환의 ‘재무적 성과’를 공개했다. 금융상품 비대면 판매 강화 등으로 3분기 누적 경비차감전 디지털 영업이익(1조6840억원)은 1년 전보다 930억원 늘었다. 같은 기간 전략적 비용 절감 효과는 4320억원으로 1100억원 증가했다.
하나금융과 우리금융, 농협금융은 MAU 대신 플랫폼 가입자 수를 주요 성과 지표로 공개했다.
하나은행의 하나원큐 누적 가입자 수는 지난해 3분기 1511만명에서 올해 3분기 1634만명으로 123만명 늘었다. 같은 기간 하나카드의 하나페이의 경우 가입자 수가 150만명 증가한 867만명으로 집계됐다.
올해 3분기 하나금융의 신용대출과 담보대출에서 비대면 상품이 차지하는 비중은 각각 96.0%, 73.4%로 집계됐다. 비대면 주택담보대출 누적 취급액은 올해 3분기 기준 2조4780억원으로 지난해 3분기 5850억원보다 323.6% 급증했다.
우리금융의 경우 우리WON뱅킹의 누적 가입자 수는 올해 3분기 기준 2146만명으로 1년 전보다 93만명 증가했다. 비대면 상품 가입고객 수는 지난해 3분기 259만명에서 올해 3분기 316만명으로 57만명 늘었다.
우리금융은 이번 실적발표 자료에서 그룹의 디지털 주요 추진 현황을 공개했다. 이달 말 은행을 중심으로 그룹 계열사의 핵심 서비스를 탑재한 통합 플랫폼 ‘뉴WON뱅킹’을 출시하고, 올해 출범한 우리투자증권의 MTS를 다음 달 중 1차 오픈한다.
농협금융은 은행의 ‘NH올원뱅크’를 중심으로 슈퍼 플랫폼 구축을 꾀하고 있다. 주요 플랫폼 가입자 수는 지난해 3분기 1953만명에서 올해 3분기 2295만명으로 342만명 증가했다.
계열사별로 보면 농협은행의 NH올원뱅크가 1133만명으로 1년 전보다 135만명 증가했다. 농협카드의 NH페이와 NH투자증권의 나무증권은 819만명, 343만명으로 각각 172만명, 35만명 늘었다.
농협금융은 내부 인재 육성 프로그램 ‘DT-Master’의 성과를 강조했다. DT-Master는 디지털 관련 분야의 업무경력, 교육, 학위, 자격증 등을 종합적으로 고려한 기준에 따라 총 4단계로 나뉜다. 이 가운데 비기너(초심자)를 포함한 레벨 1단계 인원은 올해 3분기 기준 835명으로 1년 전보다 475명 증가했다.
이들 금융그룹은 가입자 수가 가장 많은 은행 앱을 중심으로 슈퍼 플랫폼을 구축하고 있다. 기능별로 여러 앱이 난립하던 과거와 달리 서비스를 집약해 금융소비자의 접근성과 편의성을 높이겠다는 전략이다.
이시은 하나금융연구소 연구원은 “국내 시중은행의 슈퍼앱 개발 도전이 지속되며 향후 경쟁이 더 격화될 예정”이라며 “국내 은행의 슈퍼앱 진출은 앱 단일화를 통한 금융서비스 관련 고객 편익 증가에 주요한 의의를 두고 있으므로 만능에 집중하기보다는 명확한 방향성을 기반으로 차별화한 모바일 뱅킹 서비스에 초점을 둘 필요가 있다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.