

 입력 2024-10-28 17:18:40


2027년까지 ROE 9.0%·CET1비율 12.3%…주주환원율 40% 달성
“시중금융그룹 위상, 향후 3년간 1500억원 규모 자사주 매입·소각”
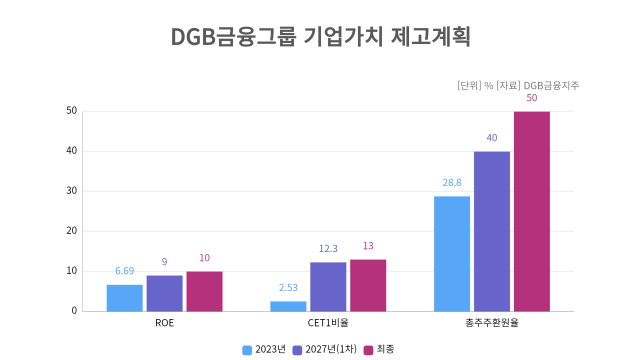
DGB금융그룹이 주가부양을 위한 ‘기업가치 제고계획’, 즉 밸류업 프로그램의 청사진을 공개했다. 시중금융그룹으로의 전환에 맞춰 중장기적인 관점에서 주주환원율을 50%까지 확대하겠다는 방침이다.
DGB금융은 28일 3분기 실적발표에 앞서 수익성 회복 전략과 자본관리, 주주환원정책 방향성 등을 담은 기업가치 제고 계획을 발표했다.
DGB금융의 밸류업 프로그램은 그룹의 중장기 경영계획을 토대로 수익성과 주주환원이 동반성장하는 것을 목표로 한다. 앞서 DGB금융은 지난달 시중금융그룹 정체성 확보를 위한 중기 업무계획을 새롭게 수립한 바 있다.
DGB금융은 우선 오는 2027년 말까지 자기자본이익률(ROE) 9.0%, 보통주자본(CET1)비율 12.3%를 각각 달성해 총주주환원율을 높일 수 있는 기반을 마련한다는 방침이다. 2027년 말 목표 총주주환원율은 40.0%로 지난해 말 기준 28.8%보다 11.2%포인트 상승한 수치다.
오는 2027년까지 1500억원 규모의 자사주를 매입·소각하겠다는 계획도 밝혔다. 여기에는 지난해 실시한 200억원 규모의 자사주 매입은 포함되지 않는다.
천병규 DGB금융 최고재무책임자(CFO)는 “주주환원율 40%를 1차 목표로 적정 현금배당과 함께 자사주 매입·소각을 병행할 계획”이라며 “매입 시기에 대해서는 추후 공시를 통해 소통하겠지만 주가순자산비율(PBR)이 낮은 구간에서 보다 적극적으로 자사주 취득·소각을 실시할 것”이라고 말했다.
DGB금융은 위험가중자산(RWA) 성장률 연간 4% 수준으로 관리한다는 계획이다. 올해 시중은행으로 전환한 iM뱅크의 경우 적정 성장과 건전성 관리 기조를 이어가고, 비은행 계열사는 자산구조 효율화에 주력한다.
천 CFO는 “증권 계열사의 높은 RWA 자산들을 낮은 RWA 자산 위주의 사업 모델로 전환하고 있어, 그룹 전체적으로는 RWA가 약 4%대로 관리될 것으로 예상한다”면서도 “향후 2~3년간 은행 중심으로 위험가중자산수익률(RoRWA) 성장을 이어갈 것”이라고 말했다.
DGB금융은 ROE 10.0%, CET1비율 13.0%, 총주주환원율 50%를 최종목표로 제시했다. 또 인터넷은행의 ‘편리한 플랫폼’, 시중은행의 ‘규모의 경제’, 지역은행의 ‘관계형 금융’을 모두 아우르는 ‘뉴 하이브리드 뱅킹 그룹’에 대한 의지도 다시 한 번 강조했다.
천병규 DGB금융 CFO는 “향후 기업가치 제고 목표와 추진 방안을 기본으로 업무계획을 수립할 것”이라며 “자본적정성을 최우선으로 고려하는 재무계획에 반영해 실질적인 기업가치 향상을 위해 최선을 다하겠다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.