

 입력 2024-07-02 07:00:00


토스뱅크-광주은행, 3분기 공동대출 출시 예정
여신 포트폴리오 다변화 기대…대출업무 역량 강화도
출시 초기 금리 경쟁력이 흥행 여부 가를 듯
올해 하반기 중 토스뱅크가 광주은행과 함께 공동대출을 출시한다. 이를 통해 주택담보대출 부재로 인한 여신 성장의 한계점을 극복할 수 있을지 주목된다.
토스뱅크는 인터넷은행과 지방은행의 장점을 결합해 시너지를 내겠다는 계획이지만, 서비스 시행 초기 소비자의 마음을 사로잡을 금리를 제시할 수 있는지에 따라 흥행 여부가 갈릴 전망이다.
2일 금융권에 따르면 토스뱅크는 광주은행과 손잡고 올해 3분기 중 공동대출을 출시할 계획이다. 지난 26일 금융위원회가 공동대출을 혁신금융서비스로 신규 지정한 데 따른 것이다.
앞서 금융당국은 지난해 7월 시중은행 과점체제를 완화하고자 인터넷은행과 지방은행의 공동대출 도입을 추진하겠다고 밝힌 바 있다. 이에 맞춰 토스뱅크와 광주은행은 관련 사업을 준비해왔다.
금융소비자가 토스뱅크 앱을 통해 대출을 신청하면 토스뱅크와 광주은행이 대출심사를 각각 실시한다. 대출 한도와 금리는 두 은행이 함께 결정하며 대출금은 절반씩 분담해 취급할 계획이다.
토스뱅크 관계자는 “토스뱅크의 우수한 디지털 모객력과 모바일 사용자경험, 머신러닝 기술이 바탕이 된 자체 신용평가모형이 광주은행의 오랜 업력과 신용대출 취급 경험, 리스크관리 노하우와 결합해 고객에게 더 나은 혜택을 제공하는 혁신 대출 상품으로 탄생할 것”이라고 말했다.
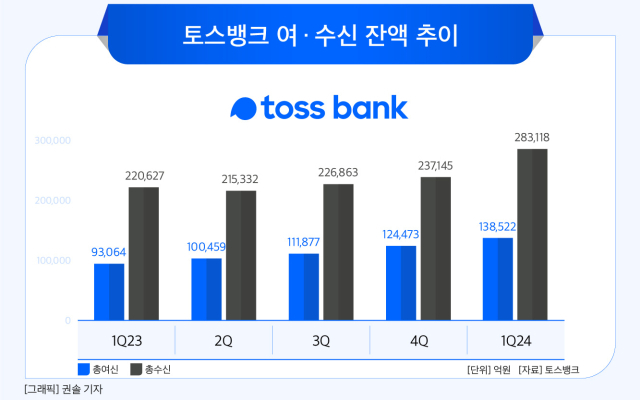
금융권은 이번 공동대출 출시로 토스뱅크의 여신 포트폴리오가 다각화할지 주목하고 있다. 토스뱅크의 올해 1분기 기준 여신 잔액은 13조8522억원으로 1년 전보다 48.8% 늘었지만, 주택담보대출이 없다는 점에서 한계가 뚜렷하다는 평가도 받았다.
주담대는 가계대출 중에서도 건전성과 수익성이 높은 축에 속한다. 담보가 우량한 데다 건당 대출액도 크기 때문이다. 특히 주담대를 취급하고 있는 카카오뱅크와 케이뱅크는 대환대출 인프라를 토대로 시중은행의 고객을 대거 흡수하고 있다.
여신 포트폴리오의 다각화는 토스뱅크의 고질병인 여·수신 불균형을 해결하는 데 일조할 전망이다. 토스뱅크의 예대율은 올해 1분기 기준 56.42%로 전년 동기보다 12%포인트 상승했으나, 카카오뱅크(88.10%), 케이뱅크(69.00%)보다 낮다. 예대율이 낮으면 대출로 인한 이자수익보다 예금에 지급해야 하는 이자비용이 많아 수익성에 악영향을 미칠 수 있다.
이번 공동대출 출시는 토스뱅크의 수치적 성장 외에도 대출 운영 노하우를 높이는 데에도 도움이 될 것으로 관측된다.
금융위는 토스뱅크가 광주은행 대출분에 대해서도 관리업무를 영위할 수 있도록 했다. 또 광주은행을 대신해 별도의 겸영업무 신고 없이 대출 모집부터 고객정보 확인, 심사 결과 전달 등의 업무를 수행할 수 있도록 특례를 부여했다. 사실상 공동대출 업무 전반을 토스뱅크에서 담당하는 셈이다.
다만 공동대출 실행 초기 얼마나 많은 고객을 유치할 수 있을지가 흥행을 좌우할 것으로 보인다. 특히 비용적인 측면에서 대출 금리를 어느 수준까지 낮게 책정할 수 있을지가 핵심이다. 이밖에 이번 공동대출이 은행간 업무위수탁 최초의 사례인 만큼, 문제 해결을 위한 참고서가 없다는 점도 우려 사항이다.
당국은 공동대출의 금리 경쟁력에 대해 긍정적으로 평가했다.
금융위 관계자는 “은행이 대출취급 비용을 절감하고 차주 리스크를 분산할 수 있게 됨에 따라 금융소비자는 더 낮은 금리를 제공받을 수 있을 것”이라며 “인터넷은행과 지방은행의 협업을 통한 혁신적 대출상품 출시로 은행권 대출시장에 건전한 경쟁을 촉진할 것으로 기대한다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.