

 입력 2024-05-10 07:00:00


1Q 신탁 수수료 전년 대비 6.4%↓…홍콩ELS 판매 중단 여파
방카슈랑스·WM 사업 확대로 비이자이익 사수 총력
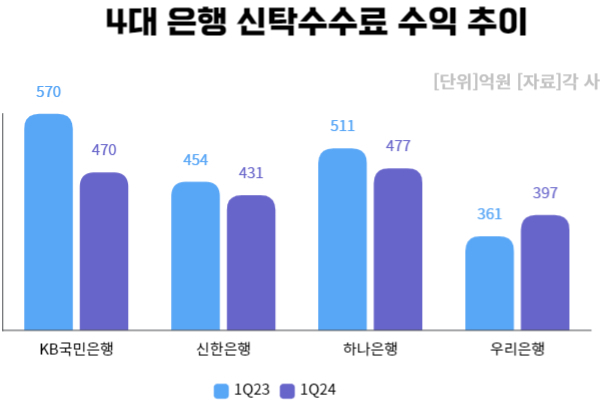
국내 시중은행의 비이자사업 수익원이었던 신탁 수수료가 쪼그라들었다. 지난해 말 홍콩H지수 ELS(주가연계증권) 대규모 손실로 인해 파생상품 운용 리스크가 확대되자 관련 상품 판매를 중단한 영향이다.
그간 비이자이익 확대를 위해 신탁 사업에 역량을 강화했던 은행들은 새 활로를 모색하기 위해 방카슈랑스와 외환 등으로 눈길을 돌리는 모습이다.
10일 금융권에 따르면 1분기 4대 은행(KB국민·신한·하나·우리)의 신탁 수수료 수익은 총 1775억원으로 전년 동기 대비 6.4%(121억원) 감소했다.
신탁은 고객이 맡긴 자산을 은행이 일정 기간 운용하고 관리해 이익을 남기는 사업으로 비이자이익에서 적지 않은 비중을 차지하는 주요 수익원 중 하나이다. 은행은 주로 증권사가 발행한 ELS를 은행 신탁 계정에 편입해 주가연계신탁(ELT) 형태로 판매하면서 수수료 이익을 올려왔다.
다만 작년 말부터 은행의 신탁 사업에 급격한 제동이 걸렸다. 홍콩H지수가 급락하면서 이를 연계한 ELS 상품 원금 손실만 수조원대에 이르자 은행이 ELS 판매를 잠정 중단하면서 신탁업 위축이 본격화했다. 실제로 예탁결제원에 따르면 1분기 ELS 발행 건수는 2120건으로 전년 동기 대비 28.7% 감소했다.
한 시중은행 관계자는 “현장에서 고위험·고난도 상품 판매 자체를 꺼려하는 분위기이기 때문에 지수연동예금처럼 원금이 보장되고 위험도가 낮은 상품 위주로 취급하고 있다”고 말했다.
은행별로 신탁 수수료 현황을 보면 대체로 1년 전보다 줄었다. 4대 시중은행 중 홍콩ELS 판매 규모가 가장 컸던 국민은행의 경우 1분기 신탁 수수료(470억원)가 전년 동기 대비 17.5% 감소했다. 시중은행 중 감소폭이 가장 크다.
이어 하나은행이 6.7% 감소한 477억원을 기록했고 신한은행은 5.1% 줄었다. 유일하게 우리은행만 신탁 수수료가 전년 동기보다 10% 늘었다. 홍콩ELS 판매 규모가 가장 작았던 데다 판매를 중단한 여타 시중은행과 달리 ELS 판매를 지속하면서 신탁 수수료가 증가한 것으로 풀이된다.
신탁업 위축이 가시화하면서 새 활로를 모색해야 하는 은행들은 방카슈랑스나 펀드 등 새 수익원으로 눈길을 돌리는 모습이다. 방카슈랑스는 원금을 보장할 수 있으면서 동시에 예금보다 높은 수익을 낼 수 있는 상품이다.
실제 하나은행을 제외한 나머지 시중은행의 방카슈랑스 수수료 수익이 늘었다. 가장 크게 늘은 곳은 신한은행으로 전년 동기 대비 110% 넘게 늘었다. 우리은행과 국민은행 역시 각각 28.9%, 21.2% 증가한 281억원, 400억원을 기록했다.
또 다른 대안으로는 자산관리(WM)가 꼽힌다. WM사업은 신탁 보수뿐만 아니라 투자일임과 증권 중개, 투자자문 등을 통해 수익을 올릴 수 있기 때문에 은행들이 공을 들이고 있는 사업이기도 하다. 최근 시중은행들은 초고액 자산가뿐만 아니라 일반 고객을 대상으로 WM 서비스를 제공할 수 있는 특화채널을 신설하는 등 WM 역량 강화에 나서고 있는 추세이다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.