

 입력 2024-02-13 17:30:00


KB국민은행, 지난해 NIM 1.83%, 전년比 0.1%포인트↑
신한·하나·우리, 모두 뒷걸음질…분기별 수치도 하락세
정부의 ‘이자 장사’ 비판의 중심에 섰던 시중은행들의 이자수익이 점차 축소되는 모습이다. 이에 조달금리 부담과 함께 연내 기준금리 인하까지 전망되는 만큼 이자이익을 지켜내기 위한 조달 포트폴리오 관리가 중요해진 시점이다.
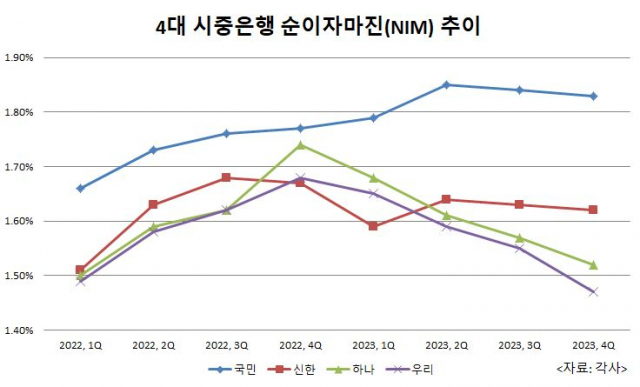
13일 금융권에 따르면 4대 시중은행의 지난해 누적 순이자마진(NIM)은 단순평균 1.66%으로 나타났다. 이는 지난 2022년도 단순평균치였던 1.64%보다 0.02%포인트 개선된 수치다.
그러나 이는 KB국민은행의 독보적인 개선세에 따른 결과다. 국민은행의 경우 핵심 예금 조달 비중이 상대적으로 커 고금리 상황에서도 상대적으로 NIM을 높게 유지할 수 있었지만, 여타 시중은행의 경우 모두 전년 대비 뒷걸음질 치거나 유사한 수치를 보였다.
세부적으로 KB국민은행의 지난해 누적 NIM은 1.83%으로 전년 1.73% 대비 0.1%포인트 개선됐다. 반면 신한은행은 0.01%포인트 떨어진 1.62%를, 하나은행은 0.03%포인트 떨어진 1.59%를 기록했다. 우리은행은 전년과 동일한 1.59%다.
이는 지난해 조달 비용이 큰 폭으로 증가한 데다 고객 유치 등을 위한 고금리 예·적금 경쟁까지 잇따랐던 영향으로 풀이된다. 여기에 부동산 프로젝트 파이낸싱(PF) 등 금융시장 불확실성에 대비해 충당금을 대거 적립한 점도 작용했다.
이러한 추세는 올해도 이어질 것이라는 게 금융권의 전망이다. 특히 지난해 유일하게 상승했던 KB국민은행마저 분기별 NIM은 이미 지난해 하반기부터 하락세에 접어들었었다는 게 이 같은 시각에 힘을 더한다.
4대 시중은행의 단순평균 분기별 NIM은 지난해 1분기 1.68%에서 2분기 1.67%, 3분기 1.65%, 4분기 1.61%로 매 분기 줄었다.
KB국민은행과 신한은행은 지난해 기준으로 2분기에 고점을 찍은 이후 3분기부터 하락세로 접어들었으며, 하나은행과 우리은행은 1분기부터 매 분기 수치가 떨어졌다. 이는 저금리성 핵심예금보다는 고금리의 저축성예금 조달이 확대되고 있는 추세인 데다 대출자산 리프라이싱(Repricing) 효과가 소멸된 원인으로 본다.
여기에 올해 하반기 금리가 다소 하락할 것으로 전망되는 데 따라 올해 NIM은 전년과 비교해 추가적으로 하락할 것으로 보여진다.
업계 관계자는 “‘청년희망적금’ 등 고금리 예·적금 상품의 대규모 만기 도래로 시중은행들이 다시 고금리 예·적금 상품을 잇달아 출시하고 있는 만큼 부담이 커질 전망”이라며 “탄력적인 조달 포트폴리오 관리가 무엇보다 중요해진 시점”이라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.