

 입력 2024-02-08 07:00:00


3개 지방금융지주, 지난해 순익 1조6041억원, 전년比 9.7%↓
은행의존도 높은 영향…은행 계열사 5곳 순익도 9.7%↓
비은행 M&A, 시중은행 전환, 핀테크사 협업 확대 등으로 극복
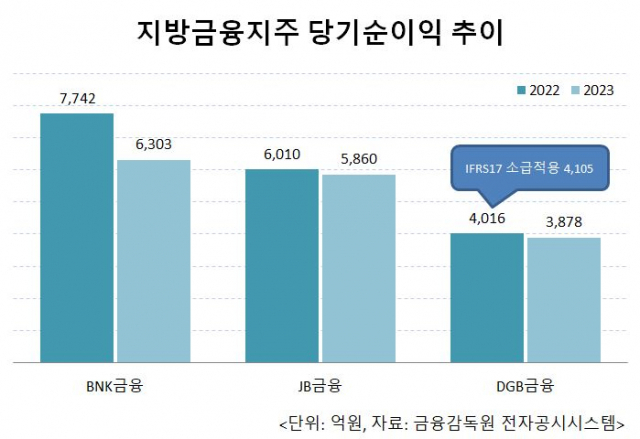
지방금융지주 3곳이 지난해 다소 아쉬운 성적표를 받아들었다. 대내외 불확실성이 컸던 와중에서도 비교적 양호한 성적을 유지하는 듯 보였지만 대규모 충당금과 상생금융 지원은 결국 이들의 발목을 잡을 수밖에 없었다는 게 업계 평가다.
8일 금융권에 따르면 3개 지방금융지주의 2023년도 회계연도 결산 지배구조 소유주지분 순이익은 총 1조6041억원으로 지난 2022년 1조7768억원 대비 9.7% 감소했다.
다만 이는 실적 비교의 일관성 유지를 위해 보험계열사를 보유한 DGB금융지주의 2022년도 순익에 2023년부터 적용된 신국제회계기준(IFRS17)을 소급 적용하지 않고 단순 합산한 수치다. IFRS17 개정안을 반영한 2022년도 순익의 경우 총 1조7857억원으로 이와 비교하면 10.2% 감소했다.
세부적으로 BNK금융은 지난 2022년 7742억원에서 2023년 6303억원으로 18.6% 감소했으며 JB금융은 6010억원에서 5860억원으로 2.5% 줄었다. DGB금융은 4016억원에서 3878억원으로 3.4% 감소했다.
이는 은행의존도가 높은 지방금융지주의 특성상 은행 순익 감소세가 지주 전체의 실적에 영향을 미친 것으로 분석된다. 지난해 은행권은 대내외 불확실한 경제 여건에 대비해 손실흡수능력 확대를 위한 대규모 충당금 선제 적립과 민생금융 기조 동참에 따른 상생금융 지원 관련 비용 증가 등으로 어려움을 겪은 바 있다.
지방금융지주 계열 지방은행 5곳의 2023년 연결 기준 순익은 1조3998억원으로 2022년 1조5500억원 대비 9.7% 감소했다.
BNK금융 계열 부산은행과 경남은행의 경우 전년도 6989억원 대비 10.3% 감소한 6267억원을 기록했으며, JB금융 계열 전북은행과 광주은행은 같은 기간 4633억원 대비 11.7% 줄어든 4092억원을 올리는 데 그쳤다. DGB금융 계열 대구은행은 3878억원 대비 6.2% 감소한 3639억원의 순익을 냈다.
비은행 계열사 역시 약세했다. 지방금융지주 비은행 계열사의 2023년 연결 기준 순익은 4712억원으로 2022년 5460억원 대비 13.7% 감소했다.
JB금융만이 비은행 계열사에서 전년 1862억원 대비 5.3% 오른 1962억원의 순익을 시현했을 뿐 BNK금융과 DGB금융의 경우 모두 고배를 마셨다. BNK금융의 비은행 계열사는 전년 2173억원 대비 34.2% 감소한 1430억원을, DGB금융의 비은행 계열사는 전년 1425억원 대비 7.4% 감소한 1320억원을 기록했다.
이처럼 성장성이 정체된 것을 넘어서 역성장으로 돌아선 지방금융지주사들은 위기를 타개하는 방안으로 올 한해 포트폴리오 강화를 통한 경쟁력 강화를 일제히 앞세운 상태다.
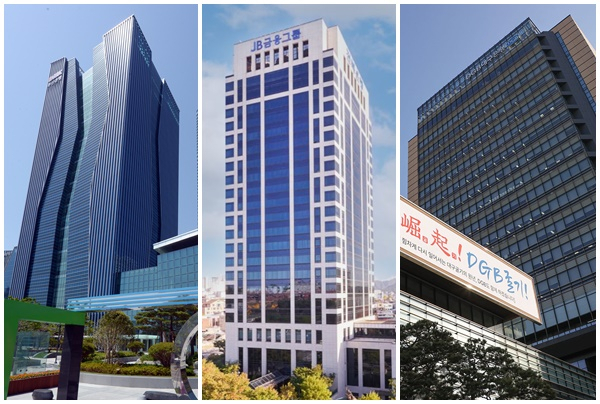
우선 BNK금융은 비은행 인수합병(M&A) 추진을 공식화한 상태다. 캐피탈, 투자증권, 자산운용, 저축은행 등을 이미 주요 계열사로 두고 있지만 종합금융그룹이라 칭하기에는 아직 보험 포트폴리오가 부족한 상태이기 때문이다. 현재는 낮은 자본비율에도 인수 가능한 인터넷 전문 손해보험회사나 소규모 해외 보험사 등의 매물을 적극 검토 중인 상태다.
앞서 빈대인 BNK금융 회장 역시 지난해 취임 기자간담회에서 “종합금융그룹이 되려면 은행과 증권사, 보험회사를 보유해야 하지만 이 같은 측면에서 BNK는 아직까지는 미완성 상태”라며 보험사 인수에 적극적인 의지를 내비치기도 했다.
다만 BNK금융의 경우 과거 자본시장법 위반에 따른 대주주 적격성 문제가 엮여있어 직접적으로 M&A에 참여하는 것은 불가능한 만큼 사모펀드(PEF)와 손잡고 전략적투자자(SI)로서 보험사 매물을 물색할 것으로 보인다.
DGB금융은 대구은행의 시중은행 전환을 통해 경쟁력 강화를 추진할 것으로 보인다. 대구은행은 7일 금융위원회에 시중은행 전환을 위한 본인가를 신청한 데 따라 예비 인가 절차를 생략하고 바로 본인가 심사에 들어간다. 이에 금융권에서는 이르면 1분기 내 대구은행이 시중은행으로 전환될 수 있다고 내다보고 있다.
JB금융은 올 상반기 영업력에 집중하는 방식을 활용해 수익성을 확대하기 위해 IB(투자은행), 보험, 전략대출 등 수익성 있는 포트폴리오를 재구성하겠다는 의지를 밝혔다. 특히 토스, 핀다 등 대출을 중개하는 핀테크사와 협력을 발전시켜 효율적으로 대출자산을 늘리겠다는 계획이다. 내부적으로 토스뱅크와의 공동대출 상품과 관련해 기대하는 효과는 월 500억원, 연중 6000억원 상당이다.
업계 관계자는 “지방금융지주들은 올 한해 포트폴리오 경쟁력 강화를 통해 성장 부진에 대응하고자 하는 전략을 앞세우고 있다”며 “다만 대내외 금융환경이 불확실한 데다가 업황 자체가 둔화된 만큼 실질적 성과는 지켜봐야 할 부분”라고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.