

 입력 2024-02-01 17:50:22


미 연준, 정책금리 4연속 5.25~5.50% 동결
3월 조기 금리 인하 기대 일축했으나 연내 피벗 확실
금통위 상반기 금리 인하 가능성↓…내달 한은 입장 촉각
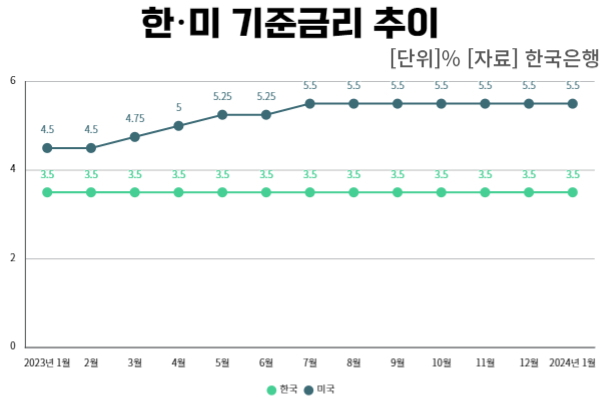
미국 중앙은행 연방준비제도(Fed·연준)가 정책금리를 4연속 동결했으나 추가 긴축 필요성을 언급하지 않으면서 피벗(통화정책 전환)이 확실해졌다. 다만 3월 조기 금리인하 기대에 신중한 태도를 보여 한국은행 역시 상반기 내 금리 인하를 결정하기는 쉽지 않을 것으로 보인다.
양국 중앙은행 모두 조기 피벗으로 물가안정에 실패하는 ‘라스트마일(마지막 단계) 리스크’를 경계하는 공통점을 보인 만큼 금리 인하 시점은 물가안정기 진입 여부에 따라 갈릴 전망이다.
◇ 미 연준 정책금리 동결…3월 조기 금리 인하 기대 차단
연준은 31일(현지시간) 연방공개시장위원회(FOMC) 정례회의를 개최하고 정책금리 목표범위를 5.25~5.50%로 동결했다. 지난해 9·11·12월에 이어 네 번째 동결이다. 연준의 결정으로 한·미 금리차는 2.00%포인트 수준을 유지했다.
이날 시장의 관심은 연준의 금리 인하 시점에 쏠렸다. 지난 12월 연준이 성명문에서 추가 긴축 강화에 대한 입장 변화를 밝히면서 3월 조기 금리 인하에 대한 기대가 빠른 속도로 확산됐다. 실제로 지난달 FOMC 정례회의 후 점도표(기준금리 전명을 보여주는 도표)를 통해 올해 0.75%포인트 금리 인하 가능성을 시사했다.
제롬 파월 연준 의장은 “경제 상황은 양호하며 금리 인하를 위해서는 인플레이션이 2%로 지속 가능하게 움직이고 있다는 보다 강한 확신을 가질 필요가 있다”고 말했다.
이어 “연방공개시장위원회는 3월 회의까지 3월을 금리인하 시점으로 선택할 정도의 확신 수준에 도달할 것 같지 않다”고 말했다. 3월 조기 금리 인하 기대를 차단한 셈이다.
그러면서도 완화적 통화정책에 대한 긍정적인 시각을 곳곳에 내비쳤다. 그는 “금리 경로와 관련해 모든 위원들이 금리 인하가 적절하다고 믿고 있다”며 “올해 어느 시점에서 긴축 정책을 완화하는 일이 시작하는 것이 적절할 것”이라고 밝혔다.
추가 긴축에 대한 정책결정문 변화도 피벗에 힘을 실었다. 연준의 정책결정문을 보면 인플레이션을 2%로 되돌리기 위해 적절한 ‘추가 긴축 정도’를 결정할 때 긴축적 통화정책의 누적 효과를 감안해야 한다’는 문구 대신 ‘연방기금금리 목표범위의 그 어떠한 조정을 고려할 때’로 수정됐다.
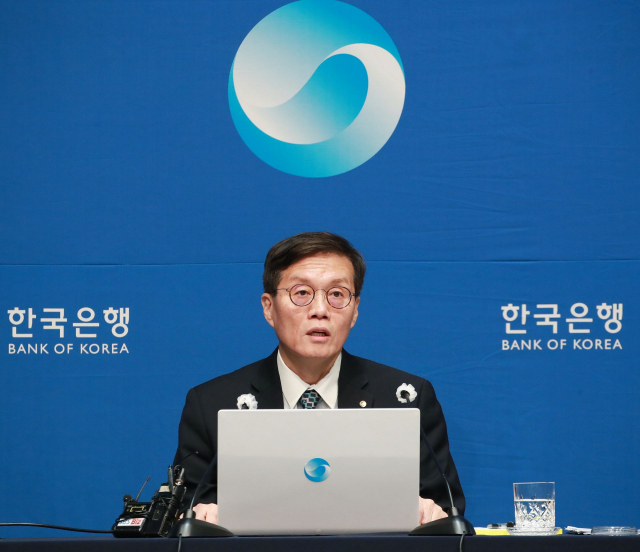
이창용 한국은행 총재가 11일 한국은행 본관에서 통화정책방향 관련 기자간담회를 진행하고 있다. <사진=한국은행>
◇ 한은, 내달 기준금리 동결 예상…물가 안정 실패 ‘라스트마일’ 경계
연준의 금리 동결로 미뤄 볼 때 한은이 내달 22일 예정된 금융통화위원회(금통위) 통화정책방향(통방) 회의에서 금리를 재차 현 수준(3.50%)를 묶을 가능성이 커졌다.
이창용 한은 총재는 지난달 11일 첫 금통위 통방 기자간담회에서 “미국 연준의 물가상승률 변화에 따른 금리 결정, 유가 안정 여부와 함께 물가 경로가 예상에 부합하는지 여러 변수를 봐야하기 때문에 개인적으로 적어도 6개월 이상 금리를 인하하기 쉽지 않을 것”이라고 설명했다.
금통위 통방 회의 의사록에서도 “앞으로 양호한 고용 상황, 인플레이션 지속성 등으로 물가상승률이 목표수준인 2%로 수렴하기까지 상당기간 소요될 수 있다”며 “인플레이션이 목표 수준에 안착해 가고 있다는 확신이 들 때까지 긴축 기조를 유지할 필요가 있다”고 밝혔다.
한은과 미국 연준 모두 조기 금리 인하에 선을 긋는 건 무리하게 통화정책을 완화했을 때 물가안정에서 실패하는 이른바 ‘라스트 마일 리스크’를 경계하는 것으로 해석된다. 라스트 마일 리스크는 큰 폭의 물가상승률 이후 나타나는 기저효과를 물가안정기로 오인하면서 정책당국이 성급하게 긴축 기조를 종료해 물가안정에 실패할 가능성이 높은 상황을 의미한다.
지난 29일 한국은행은 ‘물가안정기로의 전환 사례 분석 및 시사점’에서 물가안정기로 진입에 실패했던 사례를 봤을 때 라스트 마일 리스크에 대한 부주의에 기인하는 경우가 다수였다고 지적한다.
양국 모두 물가 안정 기반을 확고히 할 필요가 있다는 견해를 밝힌 만큼 시장에서는 이르면 2분기부터 금리 인하가 시작될 것이라 전망한다.
김지나 유진투자증권 연구원은 “미국의 금융시장 여건은 코로나 이후 가장 완화적인 수준에 접어들었지만 인플레이션 확신이 없이는 연준이 쉽게 인하에 대한 시그널을 주지 않을 것”이라며 “시장의 5월 인하 기대는 유효하며 2분기 중 인하를 재차 반영하지만 실제 5월 금리가 인하하기 위해서는 획기적인 인플레이션 및 고용 둔화가 연속적으로 확인돼야 하는 가정 사항이 필요하다”고 말했다.
하건형 신한투자증권 연구원은 “1분기 미국 노동 수급 개선과 재화 물가 흐름에 따라 2분기 중 물가 및 정책 경로가 구체화될 전망”이라고 설명했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.