

 입력 2024-01-10 11:00:00


10대 저축은행 이자비용, 1.1조→2.2조…1년새 104% 늘어
한국투자저축·OK저축은행 130% 이상 늘며 최다
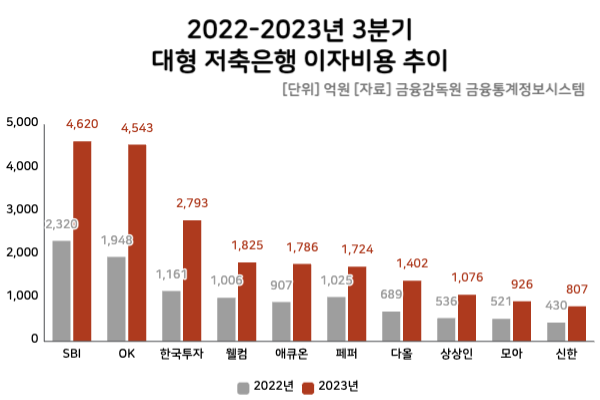
대형 저축은행의 이자비용이 1년새 2배 이상 늘어났다. 지난 2022년 하반기 현금 유동성 확보를 위해 고금리 예금을 판매하며 출혈경쟁을 벌인 저축은행의 부담이 커지는 실정이다.
10개 저축은행 중 4개 저축은행의 이자비용이 1년새 100%대의 증가세를 보인 가운데, 한국투자저축은행의 경우 1년새 140% 가량 늘어나며 가장 큰 폭 증가한 것으로 확인됐다. 이와 같은 저축은행의 이자비용 부담은 올 상반기까지도 이어질 것이라는 게 전문가들의 시선이다.
10일 금융감독원 금융통계정보시스템에 따르면 지난 3분기 대형 저축은행 10곳(SBI·OK·한국투자·웰컴·애큐온·페퍼·다올·상상인·신한·모아저축은행)의 이자비용 총합은 2조1503억원에 달하는 것으로 집계됐다. 이는 전년 동기(1조542억원) 대비 103.96% 증가한 수준이다.
대형 저축은행 10곳 중 4곳의 이자비용 증가폭은 1년새 100%를 넘어선 것으로 확인됐다. 특히 한국투자저축은행의 경우에는 2022년 3분기 1161억원 수준에 불과했으나, 2023년 3분기 2793억원으로 140.51% 늘어난 것으로 나타났다. 이는 대형 저축은행 중 가장 큰 폭의 증가세다.
이밖에 OK저축은행의 이자비용 역시 1년새 130% 가량 늘었다. OK저축은행의 3분기 이자비용은 4543억원으로, 전년(1948억원) 대비 133.25% 증가했다.
같은 기간 다올저축은행과 상상인저축은행의 이자비용도 100% 이상 증가한 것으로 나타났다. 지난 2022년 3분기 다올저축은행과 상상인저축은행의 이자비용은 각각 689억원 536억원으로 1000억원을 넘지 않았다. 하지만 1년새 103.58%, 100.96% 늘어나며 1402억원, 1076억원으로 뛰었다.
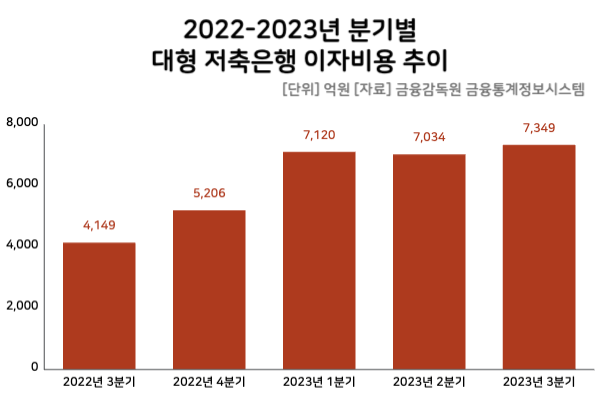
4개 저축은행 외에도 대부분 대형 저축은행의 이자비용은 1년새 2배 가량 늘어났다. 구체적으로 △SBI저축은행 4620억원(전년 대비 99.13% 증가) △애큐온저축은행 1786억원(96.81% 증가) △신한저축은행 807억원(87.79% 증가) △웰컴저축은행 1825억원(81.48% 증가) △모아저축은행 926억원(77.77% 증가) △페퍼저축은행 1724억원(68.16% 증가) 등의 순으로 증가폭이 컸다.
이자비용은 2배 넘게 늘어난 반면 이자수익은 비슷한 수준을 유지했다. 지난 3분기 대형 저축은행 10곳의 이자수익 총합은 4조7394억원 수준이다. 이는 전년 동기(4조2413억원) 대비 11.74% 늘어난 데 그친 금액이다.
대부분 저축은행이 1년 전과 비슷한 수준을 유지한 가운데 상상인저축은행과 페퍼저축은행의 경우 이자수익이 되레 줄어들기도 했다. 상상인저축은행의 3분기 이자수익은 2070억원으로, 1년 전보다 2.28% 줄었다. 페퍼저축은행 역시 0.58% 줄어든 3877억원에 그쳤다.
이처럼 대형 저축은행의 이자비용 부담이 커진 데는 지난 2022년 하반기부터 특판 형태로 늘어난 고금리 예금이 영향을 미친 것으로 풀이된다. 저축은행중앙회에 따르면 2022년 1월 초 79개 저축은행의 12개월 말기 기준 정기예금 평균금리는 2.37% 수준에 불과했다. 하지만 은행권의 예금금리 경쟁이 치열해지자 저축은행은 현금 유동성 확보를 위해 고금리 예금을 대거 취급했다.
이에 따라 같은 해 11월 말 기준 저축은행의 12개월 만기 기준 정기예금 평균금리는 5.53%까지 올랐다. 이후 저축은행의 고금리 예금이 점차 줄어들며 올 초 들어서는 3.96%까지 낮아진 상태이나, 여전히 2022년 하반기 취급했던 고금리 상품들에 대한 부담을 떨치지 못한 것으로 풀이된다.
전문가들은 이와 같은 저축은행의 이자비용 부담이 올 상반기까지도 이어질 것으로 내다봤다. 서지용 상명대학교 경영학부 교수는 “그동한 자금을 조달하기 위해 높은 금리로 예금을 유치했던 저축은행들의 수익성이 제한되고 있다”면서 “최근에는 고금리 예금 판매가 많이 줄어들긴 했으나, 2022년 하반기 판매했던 고금리 예금이 올 상반기까지도 이자비용 증가세에 영향을 미칠 가능성이 있다”고 설명했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.