

 입력 2024-01-03 17:30:00


손실위험도 가중여신 비중 1년새 6%p 이상 증가
KB저축은행 부실 여신 25.3% 최다
경기침체·부동산PF, 자산건전성 뇌관
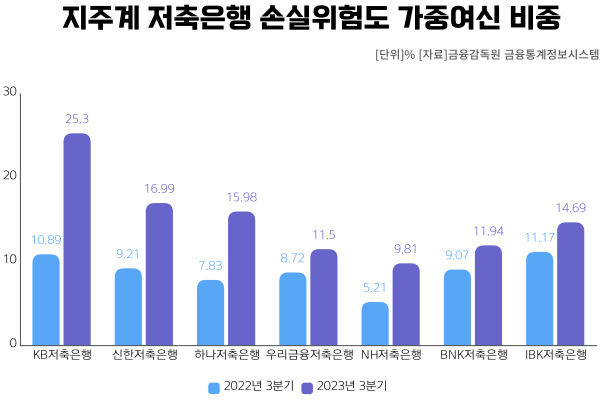
지주계 저축은행의 건전성이 악화일로에 놓였다. 경기침체로 부실 여신 매각이 어려워진 데다 연체율도 덩달아 상승하면서 손실 가능성이 높은 여신 비중이 급속도로 늘었기 때문이다.
최근 태영건설 발 부동산프로젝트파이낸싱(PF) 위기론이 확산되면서 비교적 양호한 건전성을 유지해왔던 지주계 저축은행도 타격을 받는 모습이다.
3일 금융권에 따르면 지난해 3분기 금융지주계 저축은행(KB·신한·하나·우리·NH·BNK·IBK) 7곳의 손실위험도 가중여신 비율은 평균 15.17%로 집계됐다.
손실위험도 가중여신은 부실여신 규모와 대손충당금 적립 규모, 기본자본 보유 수준 등을 종합적으로 반영한 지표로 저축은행의 위험자산 비중을 보여준다. 자산건전성 분류 기준에 따라 총 여신 중 손실 발생이 예상되는 부분을 비율로 나타내는데 고정이하여신 20%, 회수의문 55%, 추정손실 100%를 합계해 산출한다.
저축은행 자산의 질적 측면을 가늠하는 기준으로 금융당국은 손실위험도 가중여신 비율과 순고정이하여신비율, 연체율을 계량해 저축은행의 경영실태를 평가하고 있다.
저축은행별로 손실위험도 가중여신 현황을 살펴보면 KB저축은행이 지난 3분기 25.30%로 전년 동기(10.89%) 대비 2배 이상 급증했다. 신한저축은행이 16.99%로 KB저축은행과 함께 지주계 저축은행 중 자산건전성이 크게 악화한 모습을 보였다.
이어 △하나저축은행 15.98% △IBK저축은행 14.69% △BNK저축은행 11.94% △우리금융저축은행 11.50% △NH저축은행 9.81% 순으로 높았다.
2022년까지만 하더라도 지주계 저축은행의 자산건전성은 여타 저축은행과 비교했을 때 양호한 수준이었다. 2022년 3분기 지주계 저축은행의 손실위험도 가중여신 평균 비율은 8.87%로 저축은행 전체(9.92%)보다 1%포인트 이상 낮았다.
지난해 1분기 들어 지주계 저축은행의 손실 위험 대출 비중이 전체보다 3%포인트 앞서기 시작하면서 상황이 역전됐다.
고금리 장기화와 경기 침체로 차주의 상환 능력이 크게 떨어진 영향에서 지주계 저축은행 역시 자유롭지 못한 상황으로 분석된다. 실제로 중소기업과 부동산 관련 기업의 채무 상환 여력이 저하되면서 지난 3분기 연체율이 4.68%로 1년 전보다 2.06%포인트 상승했다.
부동산PF 대출 부실 위험도 지주계 저축은행 자산건전성을 위협하는 주 요인이다. 올 3분기 지주계 저축은행의 부동산 관련 대출(PF·부동산 및 임대업) 비중은 전체의 20%에서 30%까지 이를 만큼 적지 않다. 특히 기업대출 절반 가량 건설업과 부동산업에 쏠린 가운데 부동산 관련 업종 연체율이 최근 5~6%까지 오르면서 약한 고리로 지적되고 있다.
이민환 인하대 글로벌금융학과 교수는 “과거 저축은행 사태처럼 부실이 연쇄적으로 심화할 가능성은 없지만 중·소형 저축은행은 물론 대형 저축은행 중 일부는 부실로 이어질 가능성이 있다”며 “저축은행 수익구조가 경기 상황에 크게 좌우되는 부동산에 치우쳤기 때문에 부동산PF로 인한 일정 부분 손실은 불가피하다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.