

 입력 2023-12-28 12:00:00


한국씨티은행 업무협약 관련 KB창구이용서비스 구축 제안요청 공고
단계적 철수 조치에도…한국씨티은행 가계여신액 5.6조원
KB국민은행이 한국씨티은행의 소매금융 고객을 포용하는 데 속도를 내고 있다. 소매금융 철수에 따른 고객 불편 최소화라는 명분을 확보하는 동시에 고객 흡수를 통한 소매금융 실적 상승까지 기대되는 상황이다.
28일 금융권에 따르면 KB국민은행은 최근 ‘KB창구이용서비스 구축 제안요청’ 관련 공고를 내고 관련 사업자 선정 절차를 진행하고 있다.
이는 국민은행과 한국씨티은행이 맺은 ‘한국씨티은행 고객 편의 제고’를 위한 업무협약에 따른 것이다. 지난 6월 한국씨티은행은 단계적 소매금융 철수에 따른 개인 고객의 불편을 최소화하고자 국민은행과의 소매금융 제휴를 체결했다.
실제로 한국씨티은행의 국내 영업점포는 미국 씨티그룹이 한국에서의 소매금융 단계적 철수를 발표한 2021년 39곳에서 올해 3분기 26곳으로 13곳 줄었다. 같은 기간 자동화기기(ATM)는 140개에서 115개로 25개 감소했다.
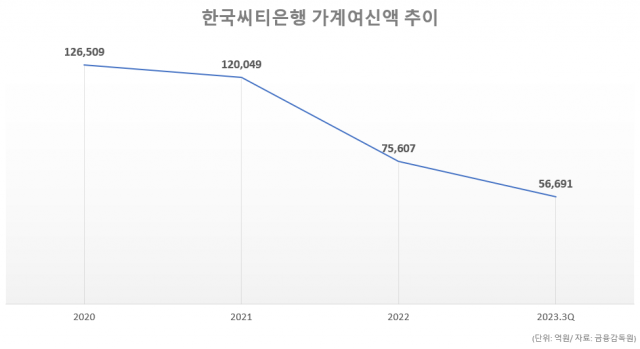
다만 물리적 철수에도 한국씨티은행이 보유한 가계여신액은 올해 3분기 기준 5조6691억원에 달한다. 소매금융 철수 결정 직전 해인 2020년 말 12조6509억원보다 55.2% 줄었지만, 여전히 상당한 수준이다.
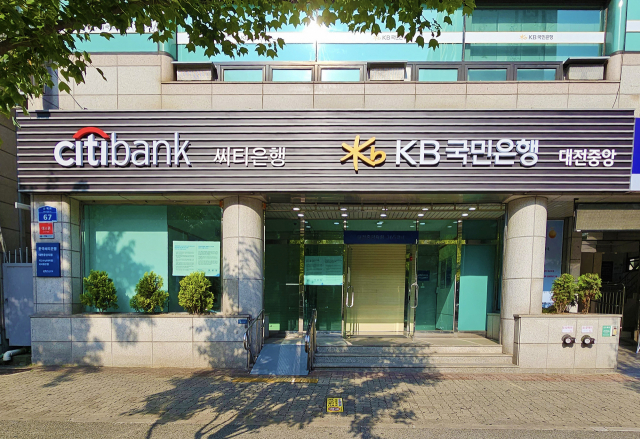
대전광역시 서구 둔산동에 위치한 한국씨티은행-KB국민은행 공동점포. <사진=KB국민은행>
국민은행은 지난해 6월 한국씨티은행과 ‘개인신용대출 대환 제휴 프로그램’을 시행한 데 이어, 올해 고객 편의 제고 업무협약까지 체결하며 한국씨티은행 고객 흡수에 공을 들이고 있다. 한국씨티은행 영업점에 국민은행 상담 공간을 마련하는 데 그치지 않고, 공간을 공유하는 공동점포도 개설한 상태다.
국민은행 관계자는 “공동점포는 금융사 상호 간 금융소비자의 편익을 위해 협력했다는 점에서 의미가 크다”며 “한국씨티은행과의 업무제휴를 기반으로 고객 편의성은 유지하면서 국민은행만의 차별화된 금융서비스를 제공하겠다”고 말했다.
이 같은 국민은행의 행보는 금융소비자 보호에 더해 소매금융 실적 상승 기대까지 밑바탕 됐을 것이라고 금융권은 보고 있다.
국민은행의 가계여신액은 올해 3분기 기준 164조3737억원으로 1년 전보다 1.1%(1조8176억원) 줄었다. 고금리 장기화로 연체율이 상승하며 가계여신을 무작정 끌어올리기는 쉽지 않은 데다, 올해 상반기 대환대출 인프라 구축 이후 은행들의 금리 경쟁도 치열해졌다.
금융당국의 대출 억제 정책도 부담이다. 금융당국은 내년부터 전 금융권 대출 상품에 총부채원리금비율(DSR) 산정 시 일정 수준의 가산금리를 더하는 ‘스트레스 DSR 제도’를 시행한다. 이에 따라 내년 상반기에는 주기형·혼합형·변동금리 대출 한도가 기존보다 각각 2%, 3%, 4%씩 줄어들 전망이다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.