

 입력 2023-12-21 17:30:10


역대 최대 지원 규모…자영업자·소상공인 이자환급 가닥
은행별 환급환도·이자기준 자율 책정 유도
자발적 방안 아닌 ‘신관치’ 지적도…“룰에 기초하지 않는 상생금융”
윤석열 정부의 금융권 때리기가 지속되는 가운데 2조원 규모의 은행권 상생금융 방안이 수차례 걸친 논의 끝에 구체적인 윤곽을 드러냈다. 고금리에 큰 타격을 받은 자영업자와 소상공인을 대상으로 캐시백 형태의 이자환급 방안이 골자다.
건전성과 형평성 논란을 의식한 당국은 은행권 자율 프로그램을 유도하고 이자환급 시행 후 남은 금액은 다양한 방식으로 금융소비자에게 돌아가게 한다는 방침이다. 고금리와 고물가로 취약차주 어려움이 가중된 시기 상생금융 방안은 환영받을 일이라지만 ‘신(新)관치’에 따른 처사라는 우려가 나오는 만큼 한계도 뚜렷하다는 지적도 나온다.
◆ 당기순이익 기준 지원 규모 책정…개인사업자 이자환급 1.6조 최대
20일 국내 20개 은행들은 금융위원회·금융감독원과 간담회를 개최하고 자영업자와 소상공인을 위한 2조원+α 규모의 ‘은행권 민생금융 지원방안’을 내놨다.
이번 상생금융안은 지난달 금융위·원 및 금융지주회사 간담회 및 은행장 간담회를 통해 자영업자와 소상공인의 이자부담 경감을 위한 사회적 역할을 확대하기로 의견을 모은 데 따른 후속 조치이다.
지원 규모는 역대 최대치인 2조원으로 정해졌다. 국책 은행인 산업·수출입은행을 제외한 △KB국민 △하나 △신한 △우리 △NH농협 △SC제일 △한국씨티 등 6개 시중은행과 △부산 △경남 △대구 △전북 △광주 △제주 등 지방은행을 비롯해 인터넷전문은행 3사와 Sh수협은행, 기업은행 등 총 18개 은행이 참여한다.
각 은행별 지원 규모는 당기순이익 기준으로 배분된다. 횡재세 논란을 잠재우고 사회적 눈높이에 최대한 부합할 수 있는 수준을 당기순이익의 10%로 판단한 결과이다.
정확한 부담 규모는 정해지지 않았으나 3분기 누적 기준 12조원이 넘는 순이익을 거둔 5대 은행(KB국민·하나·신한·우리·NH농협) 기준으로 2~3000억원대 수준의 지원금을 부담할 것으로 예상된다. 산업은행과 수출입은행은 정책금융 프로그램(+α)을 통해 힘을 보탠다.
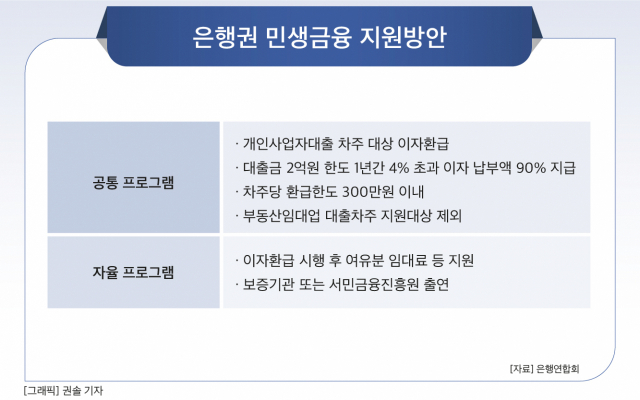
우선 은행권은 공통적으로 이달 20일 기준 개인사업자 대출을 보유한 차주 대상으로 캐시백 형태의 이자환급을 시행한다. 대출금 2억원 한도로 1년간 4% 초과 이자 납부액의 90%를 지급하게 되며 차주당 환급 한도는 300만원 이내이다.
가령 대출금리 5%의 대출금 3억원을 시행한 차주가 20일 기준 이자납입기간이 1년 경과했을 경우 총 180만원이 환급된다. 공통 프로그램에 따라 금융당국은 약 187만명 개인사업자에게 총 1조6000억원 규모의 지원 금액이 돌아갈 것으로 내다봤다.
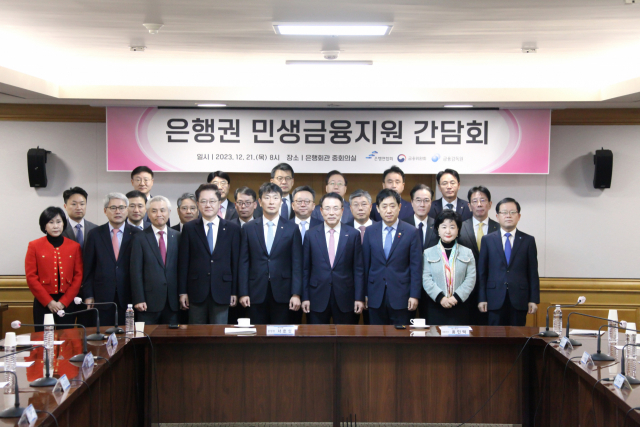
김주현 금융위원장(앞줄 오른쪽에서 세번째), 이복현 금융감독원장(앞줄 오른쪽에서 다섯번째), 조용병 은행연합회장(앞줄 오른쪽에서 네번째)은 20일 서울 중구 은행연합회관에서 국내 20개 은행장들과 은행권 민생금융지원 간담회를 개최한 뒤 기념촬영을 하고 있다. <사진=은행연합회>
◆ 은행권 자율 프로그램으로 형평성 고려…외풍에 의한 상생 ‘한계’ 지적도
이자환급 시행 후 남은 금액(4000억원)은 자율 프로그램에 따라 자영업자와 소상공인을 포함한 금융 취약계층의 몫으로 돌아간다.
예컨대 전기료나 임대료를 지원하는 방식이나 청년과 노년층 등 취약계층을 지원하기 위해 보증기관 또는 서민금융진흥원 출연 등을 전개한다는 방침이다. 이는 사회공헌 형식의 상생금융이 특정 계층에게만 수혜가 돌아간다는 형평성 논란을 의식한 행보로 풀이된다.
은행권이 일부 금융 취약계층의 고통 분담에 나서는 것은 중요하다지만 한계는 존재한다. 일각에선 이번 상생금융안이 이자장사 비판에서 비롯된 만큼 외풍에 따른 보여주기식 일회성 이벤트와 다르지 않다고 입을 모았다.
이 교수는 “은행이 사회적 책임을 져야 하는 건 맞지만 사회적 책임을 이행하는 은행은 기업가치가 상승하는 방법을 통해서 상생금융을 논의해야지 은행장을 모아두고 돈 내놓으라는 식의 상생금융은 전 세계적으로 사례가 없다”고 말했다.
이어 “이번 상생금융안도 결국 횡재세와 마찬가지로 정당성을 확보하지 못한 부분이 있다”며 “결국 법적인 테두리에서 하냐 민간에서 나서냐 그 차이인데 상생금융은 자본시장 룰에 기초하지 않는 행위”라고 덧붙였다.
형평성을 고려하는 방안도 내놨으나 논란을 완전히 비껴가기는 어렵다. 이자환급 외 남은 금액을 보증기관에 출연하는 방식으로 취약계층을 돕는 방안을 마련했지만 전체 금융 소비자로부터 나온 은행의 이자이익이 특정 계층에게만 지원하는 것은 다소 불공평하다는 지적이다.
향후 지속가능한 상생금융 환경을 조성하기 위해서는 은행의 사회적 역할을 강조하되 금융회사의 가치가 훼손되지 않는 방안을 모색해야 한다는 제언이 나온다.
김석기 한국금융연구원 연구위원은 “은행의 사회적 역할이 강화되지 위해서는 금융회사로서의 지속가능성이 전제돼야 한다”며 “제도적 인프라 정비나 금융서비스에 대한 사회적 인식 개선, 금융혁신 지속 등이 지속가능한 상생금융에 기여하는 방안”이라고 설명했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.