

 입력 2023-12-11 17:55:16


5개 지방은행 대손상각비 7339억…전년比 77%↑
JB광주은행, 대손상각액 1252억…1년새 149%↑
부실채권 털어내도 연체율·무수익여신 오름세 지속
금리 인상에 따라 지역 중소기업들의 상황이 나날이 악화되며 이들에 대한 대출을 위주로 진행하는 지방은행의 건전성도 추락하고 있다. 특히 대출에 대한 회수가 불가하다고 판단해 이를 비용 처리한 금액 역시 1년새 2배 가까이 늘어난 것으로 나타났다. 이러한 지방은행의 건전성 제고 노력에도 불구하고 지방은행의 연체율과 무수익여신 등 건전성 지표는 지속 악화되는 추세다.
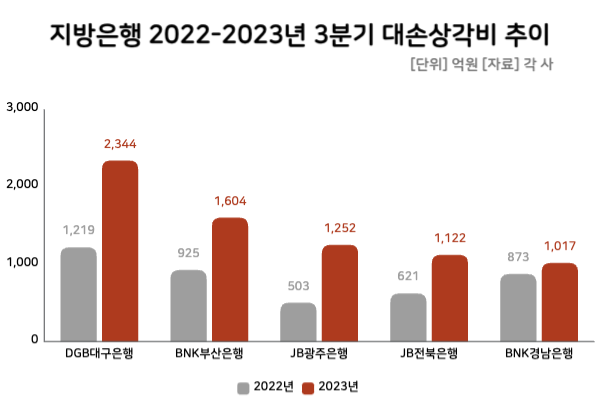
11일 금융업계에 따르면 지방은행 5곳(BNK부산·경남·DGB대구·JB광주·전북은행)의 올 3분기 말 기준 대손상각비 총액은 7339억원으로 집계됐다. 이는 전년 동기(4141억원) 대비 77.23% 늘어난 수준이다.
대손상각비란 차주에게 대출을 진행했으나 돌려받지 못하고 손실 처리한 비용을 뜻한다. 연체가 3개월을 넘어가 고정이하채권비율로 잡힌 것들에 대한 채권 회수가 사실상 어렵다고 판단할 경우 대손상각비로 처리하게 된다.
금융사의 경우 추후 발생할 수 있는 부실에 대응하기 위해 대손충당금을 쌓고 있다. 대출·대출성 상품을 판매한 뒤 채권회수 불능이 생기게 될 경우 대손충당금을 대손상각비로 계정 이체를 하는데, 이는 비용 계정으로 넘어가게 된다.
지방은행 가운데 대손상각비가 가장 큰 폭 늘어난 곳은 JB광주은행이었다. 광주은행의 올 3분기 대손상각비는 1252억원이다. 이는 전년 동기(503억원) 대비 148.91% 늘어난 금액이다.
뒤를 이어 DGB대구은행의 대손상각비가 2344억원으로, 1년새 92.29% 늘었다. 지방은행 가운데 대손상각비 규모가 2000억원대를 넘어선 곳은 대구은행이 유일했다. 이어 JB전북은행과 BNK부산은행의 대손상각비가 각각 1122억원, 1604억원으로 집계됐다. 이는 전년 동기 80.68%, 73.41% 늘어난 수준이다.
지방은행의 대손상각비가 일제히 증가한 가운데, BNK경남은행이 비교적 선방한 수준을 기록했다. 경남은행의 3분기 대손상각비는 1017억원으로 확인됐다. 이는 전년(873억원) 대비 16.49% 오르는 데 그친 수준이며, 지방은행 가운데서도 가장 작은 규모다.
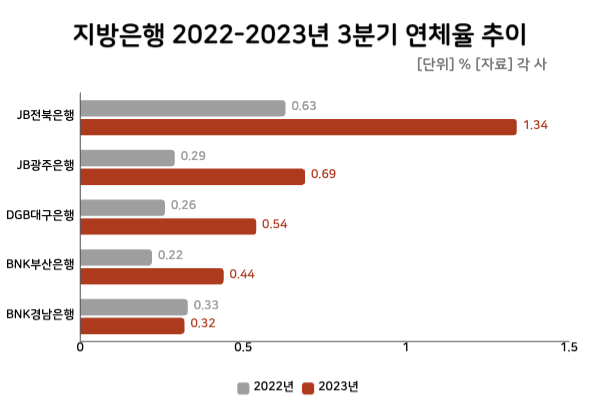
지방은행이 부실채권을 털어내며 건전성 관리에 집중하고 있는 가운데, 연체율 등 건전성은 여전히 악화일로를 걷고 있는 것으로 나타났다. 5개 지방은행의 3분기 연체율 평균은 0.67%로 집계됐다. 이는 전년 동기(0.35%) 대비 0.32%p(포인트) 오른 수치다.
지방은행이 내준 대출에서 더이상 이자를 거둘 수 없게 된 이른바 ‘깡통대출’도 덩달아 늘고 있다. 같은 기간 지방은행의 무수익여신 총액은 7717억원으로 집계됐다. 이는 전년 동기(5220억원) 대비 47.84% 늘어난 수준이다.
무수익여신은 3개월 이상 연체됐거나 차주의 파산 등으로 회수 가능성이 낮은 부실대출을 의미한다. 통상 3개월 이상 연체된 채권을 고정이하여신이라 부르는데, 은행업권의 경우 무수익여신을 고정이하여신보다 더 부실한 대출로 취급하고 있다.
이처럼 지방은행의 건전성이 악화된 데는 지방은행의 구조적 문제가 영향을 미쳤다. 지방은행의 경우 중소기업 대출을 위주로 진행하고 있는데, 중소기업의 경우 상대적으로 경기에 많은 영향을 받기 때문이다. 이에 지방은행이 건전성 제고를 위해 보다 적극적으로 노력해야 한다는 지적도 나온다.
서지용 상명대학교 경영학부 교수는 “지방은행의 경우 구조적으로 지역의 중소기업을 대상으로 한 대출을 주로 진행하다 보니 건전성이 추락하고 있다”면서 “중소기업들의 경우 대기업보다 경기에 더 많은 영향을 받는데, 상대적으로 경기가 둔화되는 양상에서 실적도 좋지 않고 고금리로 인해 대출받은 것들에 대한 이자비용 부담도 커지며 지방은행의 연체율이 늘어나는 추세”라고 설명했다.
그러면서 “지방은행의 경우 가계대출 위주로 하는 시중은행과는 다르기 때문에 건전성에 취약한 구조적 측면이 있다”면서도 “그럼에도 불구하고 건전성 관리에 취약한 부분들을 나타내기 때문에 향후에는 지방은행들이 어떻게 하면 건전성을 제고할 수 있는지 노력해야 할 것”이라고 강조했다.
은행 자체의 노력뿐만 아니라 정부 차원에서도 지방은행에 대한 지원책을 마련해야 한다는 제언이 나온다. 서 교수는 “지방은행이 지역 중소기업들에게 대출을 진행해 줬을 경우 안전성이 떨어지는 부분들을 감안해 정부가 예대율이나 지방은행에 대해 자금조달을 하는 저원가성 예금을 지급하는 등 여러 가지 감독과 관련한 혜택을 제공해야 할 필요가 있다”고 말했다.
또 “최근 들어 유로 은행들과 같은 경우는 중소기업 지원을 했을 때 위험가중치에 대한 조정 등을 통해 자본적정성에 대한 비율 유지에 혜택을 주고 있다”면서 “이러한 부분들에 정책적인 지원을 통해 지방은행들이 적극적으로 중소기업을 지원해 주면서도 낮은 금리로 자금을 조달할 수 있게끔 해 주는 것이 필요할 것으로 본다”고 덧붙였다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.