

 입력 2023-12-06 12:00:00


고금리 장기화에 지방 경기 악화…지방은행 ‘깡통대출’ 급증
전북·광주은행, 무수익여신 1년새 100%대↑
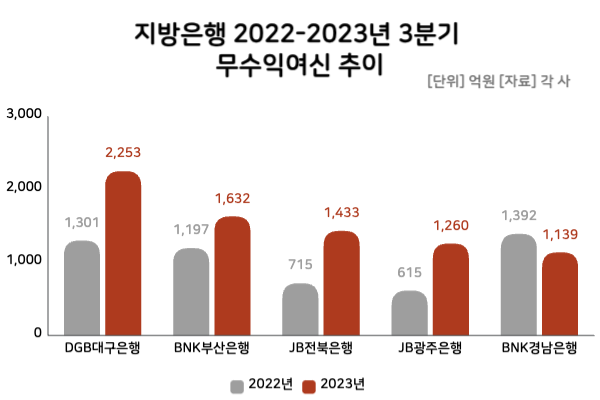
고금리와 고물가에 거점지역의 경기 침체가 심화되자 지방은행이 내준 대출에서 더이상 이자를 거둘 수 없게 된 ‘깡통대출’도 덩달아 늘고 있다. 지방은행의 깡통대출은 한 해 동안만 2500억 가량 늘어난 것으로 나타났다. 특히 JB금융지주 계열의 전북은행과 광주은행의 경우 깡통대출이 2배 가량 늘어나며 건전성 악화가 두드러진 것으로 확인됐다.
6일 금융업계에 따르면 지방은행 5곳(BNK부산·경남·DGB대구·JB광주·전북은행)의 올 3분기 말 기준 무수익여신 총액은 7717억원으로 집계됐다. 이는 전년 동기(5220억원) 대비 47.84% 늘어난 수준이다.
무수익여신은 3개월 이상 연체됐거나 차주의 파산 등으로 회수 가능성이 낮은 부실대출을 의미한다. 통상 3개월 이상 연체된 채권을 고정이하여신이라 부르는데, 은행업권의 경우 무수익여신을 고정이하여신보다 더 부실한 대출로 취급하고 있다.
특히 JB금융지주의 은행 계열사인 광주은행과 전북은행의 무수익여신이 1년새 큰 폭 늘었다. 광주은행의 3분기 말 무수익여신은 1260억원으로 집계됐다. 이는 전년 동기(615억원) 대비 104.88% 늘어난 금액이다.
광주은행의 경우 주로 가계에 내준 대출에서 무수익여신이 크게 늘어났다. 같은 기간 광주은행의 가계 무수익여신은 219.65% 증가한 732억원으로 집계됐다. 전북은행 역시 무수익여신이 100%대로 늘었다. 전북은행의 3분기 무수익여신은 1433억원으로, 전년 동기(715억원) 대비 100.42% 증가했다.
이밖에 DGB대구은행과 BNK부산은행의 무수익여신은 각각 2253억원, 1197억원으로 집계됐다. 이는 전년 동기 대비 73.17%, 36.34% 증가한 수준이다.
전체 지방은행의 깡통대출이 증가세에 접어든 가운데, BNK경남은행은 유일하게 무수익여신을 줄이는 데 성공했다. 타이트한 연체 관리 및 선제적 리스크 관리가 무수익여신 개선에도 영향을 미친 것으로 풀이된다.
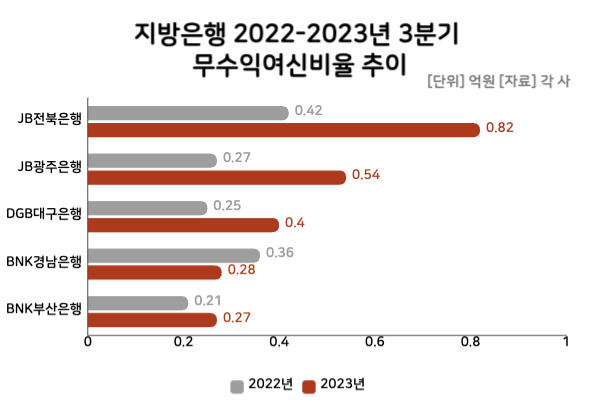
대부분 지방은행의 무수익여신이 증가하며 무수익여신이 전체 여신에서 차지하는 비율도 상승했다. 3분기 말 기준 지방은행의 무수익여신비율 평균은 0.46%로 확인됐다. 이는 전년 동기(0.30%) 대비 0.16%p(포인트) 늘어난 수준이다.
무수익여신비율의 경우 전북은행의 상승폭이 가장 컸다. 전북은행의 3분기 무수익여신비율은 0.82%로, 전년 동기(0.42%) 대비 0.40%포인트 늘었다.
전북은행의 경우 지난해 무수익여신비율이 0.42%에 달하며 지방은행 중 가장 높은 수준을 기록한 바 있다. 올해 역시 지방은행 중 두드러진 악화폭을 보이며 평균치를 크게 상회하는 수준을 기록했다.
뒤이어 광주은행이 0.27%포인트 악화된 0.54%를 기록했다. 이처럼 JB금융지주 계열 은행 두 곳의 건전성이 악화된 데는 중·저신용자를 대상으로 한 중금리 신용대출을 확대하는 전략을 통해 수익성 중심의 영업전략을 펼쳐온 것이 영향을 미친 것으로 풀이된다.
설용진 SK증권 연구원은 “JB금융이 전략적으로 추진해 온 중금리 신용대출 등이 2022년부터 본격화된 긴축 추세 속에서 상대적으로 빠르게 건전성이 악화되는 모습이 나타나고 있다”고 설명했다.
설 연구원은 “다른 금융지주들은 핵심 자회사인 은행의 건전성 지표가 상대적으로 잘 관리되고 제 2금융권을 중심으로 건전성 지표가 부진함에 따라 전체 그룹 건전성 악화가 나타나고 있다”며 “반면 JB금융의 경우 핵심 자회사인 은행의 건전성 지표 부진이 나타나고 있는 것”이라고 덧붙였다.
이밖에 대구은행과 부산은행의 경우에는 전년 대비 소폭 상승하는 데 그쳤다. 각 사의 무수익여신비율은 0.40%, 0.27%로 전년 대비 0.15%포인트, 0.06%포인트 악화됐다. 두 곳 모두 업계 평균을 하회하는 수준이다.
경남은행의 경우 무수익여신비율 역시 개선됐다. 지난해 3분기 0.36%로 업계 평균치를 소폭 상회하던 경남은행의 무수익여신비율은 올해 들어 0.08%포인트 개선된 0.28%를 기록했다.
이처럼 지방은행들의 무수익여신이 확대된 배경에는 급격히 상승한 기준금리가 영향을 미쳤다. 금리 인상에 따라 차주의 상환 부담이 커진 가운데, 수도권보다 지방 경기가 더 빠르게 악화되며 지방은행의 건전성에도 뇌관으로 작용한 것이다.
지방은행의 한 관계자는 “수도권보다는 지방 소재의 기업 및 가계가 경기 변동에 조금 더 취약한 측면이 있다”면서 “고금리와 고물가 등 경기 침체에 따라 무수익여신도 늘어나고 있어 건전성 관리에 집중하는 곳들이 늘어날 것으로 보인다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.