

 입력 2023-11-20 12:00:05


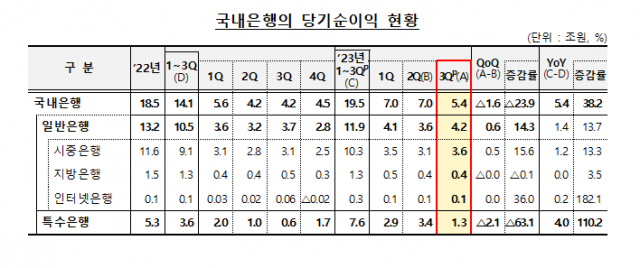
국내은행의 당기순이익 현황. <자료=금융감독원>
3분기 국내은행의 성장세가 주춤했다. 당기순이익을 포함한 각종 수익성 지표가 전분기보다 하락했다.
20일 금융감독원의 ‘2023년 3분기 국내은행 영업실적(잠정)’에 따르면 지난 3분기 국내은행의 당기순이익은 5조4000억원으로 전분기(7조원)보다 23.9% 감소했다.
3분기 국내은행의 총자산순이익률(ROA)과 자기자본순이익률(ROE)은 0.58%, 7.87%로 전분기보다 각각 0.20%포인트, 2.78%포인트 하락했다.
3분기 이자이익은 14조8000억원으로 전분기보다 0.1% 늘었다. 순이자마진(NIM)이 1분기 1.68%에서 2분기 1.67%, 3분기 1.63%로 올해 들어 매 분기 하락했으나, 이자수익자산(평잔)이 늘어난 영향이다.
비이자이익은 8000억원으로 직전 분기보다 56.1% 줄었다. 유가증권관련손익(1000억원)과 외환·파생관련손익(5000억원) 등이 감소했고, 수수료(1조3000억원) 및 신탁관련손익(3000억원)은 전분기와 비슷했다.
3분기 국내은행의 판매비와 관리비는 6조4000억원으로 전분기 대비 1.0% 증가했다. 급여와 퇴직급여, 복리후생비 등 인건비는 3조8000억원으로 1000억원 늘었고, 물건비(2조6000억원)는 전분기와 유사했다.
대손비용은 전분기 1조4000억원에서 3분기 2조원으로 44.2% 증가했다. 이는 2분기 중 한화오션 관련 거액 충당금 환입(1조2000억원)에 따른 기저효과 등에 주로 기인한다.
금감원 관계자는 “국내은행의 순이익은 2022년 이후 금리상승 및 이자수익자산 증가 등으로 확대돼왔으나, 올해 들어 순이자마진 및 ROA·ROE 등 지표가 하락하는 등 수익성이 점차 둔화하는 모습”이라며 “고금리 상황 장기화 및 글로벌 경기회복 지연 등으로 향후 은행의 대손비용 부담도 늘어날 것으로 예상한다”고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.