

 입력 2023-11-17 07:00:00


10분기 연속 흑자에도 분기 순익 전년 동기 대비 반토막
이자·비이자이익 고른 성장에도 충당금 발목
중·저신용자 대출 확대로 건전성 악화…수익성 영향 딜레마
<자료=케이뱅크>
케이뱅크가 10분기 연속 흑자 달성에 성공했지만 수익성이 얼어붙으면서 마냥 웃을 수 없는 상황에 처했다. 포용금융 실천을 위해 중·저신용 비중을 크게 늘린 점이 자산건전성 악화 원인으로 꼽혔기 때문이다.
중·저신용 대출 목표 달성까지 갈 길이 먼 가운데 자산리스크가 향후 수익성에도 영향을 줄 가능성이 커져 케이뱅크의 고민도 깊어지고 있다.
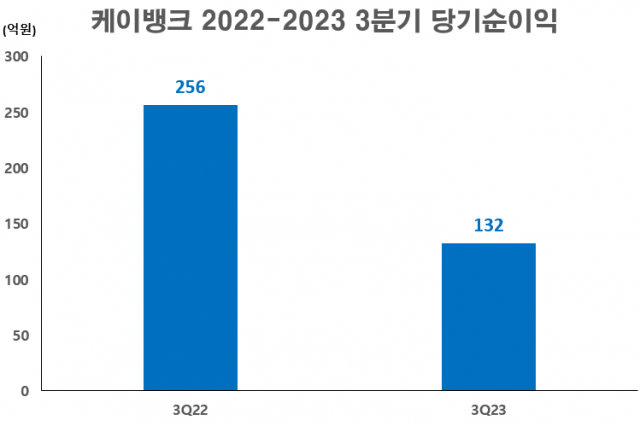
17일 금융권에 따르면 케이뱅크는 3분기 132억원의 당기순이익을 거둔 것으로 나타났다. 이로써 10분기 연속 흑자 달성에 성공했다.
이자이익과 비이자이익이 고르게 증가한 점이 주효했다. 케이뱅크의 이자이익은 1년 전보다 14.7% 증가하면서 무난한 성장세를 보였다. 비이자이익은 머니마켓펀드(MMF) 운용 수익 증가와 다양한 제휴 서비스를 통한 플랫폼 수익이 늘면서 무려 15배 이상 성장했다.
외형 성장은 지속됐지만 충당금에 발목을 잡히면서 순익은 되레 줄었다. 케이뱅크는 올 3분기 630억원 규모의 대손충당금을 쌓았는데 이는 1년 전보다 두 배 많은 규모이다. 충당금을 대거 적립한 영향으로 순이익이 1년 전보다 절반 가까이 쪼그라들면서 반쪽 성장에 그쳤다.
<자료=금융감독원 전자공시시스템>
순익 감소를 감수하고서라도 충당금 적립 규모를 늘린 건 자산건전성이 악화한 이유가 크다. 포용금융 실천을 위해 중·저신용 대출 비중을 꾸준히 확대해왔는데 경기침체와 고금리 장기화 영향이 맞물리면서 연체율이 급격하게 오르기 시작했다.
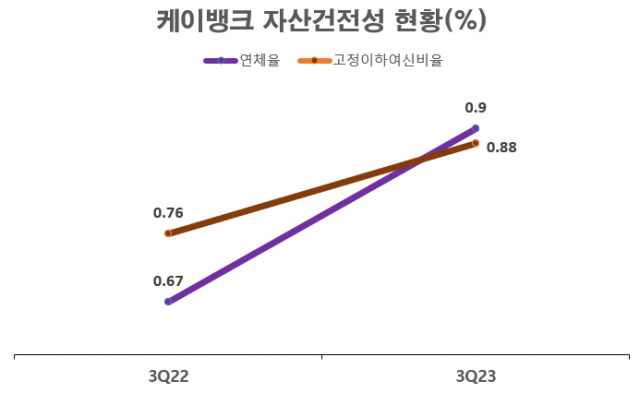
지금까지 추이를 살펴보면 2021년 말 0.41%에 불과했던 연체율이 이듬해 0.85%까지 치솟았다. 올 3분기엔 0.90%까지 올라 1% 코앞까지 다다랐다.
부실 대출 비율도 늘었다. 3개월 이상 연체돼 회수 가능성이 낮다고 판단되는 고정이하여신비율이 작년 3분기 0.76%에서 1년사이 0.12%포인트 상승했다.
중·저신용 대출을 계속 늘려야 하는 케이뱅크 입장에서는 딜레마가 커지고 있다. 목표치인 32%를 채우려면 해당 비중을 4.6%포인트 이상 늘려야 하는데 두 달 밖에 남지 않은 데다 재무건전성 악화를 피할 수 없기 때문이다.
건전성을 개선하기 위해 안전 자산인 담보 대출을 확대하는 방안이 있지만 이마저도 쉽지 않다. 금융당국이 가계대출 증가 원인으로 인터넷은행의 주택담보대출을 지목하면서 제동이 걸렸기 때문이다.
이에 대해 케이뱅크는 신규 대출보다 대환을 통한 담보 비중을 늘려 자산건전성을 개선하겠다는 입장이다.
케이뱅크 관계자는 “연초 들어 담보 대출 비중을 30%까지 늘렸고 케이뱅크의 경우 주담대가 점진적으로 증가해왔다”며 “취급하는 담보 대출 절반이 대환대출을 통해 늘려왔기 때문에 실제 부채 총량은 변하지 않았고 이자 절감 혜택을 확대해 기존 대출에 대한 대환을 유도하면서 안전 자산을 늘리면서 포트폴리오를 강화하고 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.