

 입력 2023-10-27 07:00:00


3분기 누적 순익 2.9조원…전년 동기 대비 12%↑
대출 자산 증가폭 확대…대기업대출 성장 두드러져
올 상반기 답보상태를 보였던 원화대출이 3분기 들어 기업 대출 위주로 증가하면서 국민은행은 견조한 실적을 달성했다. 대내외 은행 영업 환경이 녹록지 않은 가운데 수익 기반 다변화를 추진한 결과로 분석된다.
다만 연체율과 고정이하여신비율 상승 등 자산건전성 리스크가 다소 확대된 점은 부담 요소로 보인다.
26일 KB금융그룹이 발표한 실적 자료에 따르면 3분기 국민은행의 누적 당기순이익은 2조8554억원으로 집계됐다. 전년 동기 2조5506억원 대비 12% 증가한 규모이다.
무엇보다 3분기 순이익은 9969억원으로 분기 최대 실적을 달성했다. 같은 기간 이자이익은 전년 동기 대비 7.1% 늘어난 7조3319억원을 기록했다.
대출 자산 증가가 국민은행의 견조한 성장을 이끌었다. 국민은행의 원화대출금 추이를 살펴보면 지난해 초부터 올해 1분기까지만 하더라도 지지부진했다.
작년 1분기 321조2959억원에서 2분기 322조5945억원으로 0.4% 찔끔 올랐다. 3분기(328조6195억원)에는 1.8% 증가했지만 4분기와 올 1분까지 2분기 연속 감소했다.
뒷걸음질쳤던 원화대출금은 2분기 330조2705억원으로 직전 분기보다 1.1% 증가했으며 3분기엔 1.8% 늘어 상승세를 이어갔다.
이처럼 원화대출금이 증가한 배경에는 기업대출 성장이 자리한다. 기업대출은 회사채 발행 여건 악화에 따른 자금 수요 증가 영향으로 대기업대출 중심 견조한 성장세가 이어졌다.
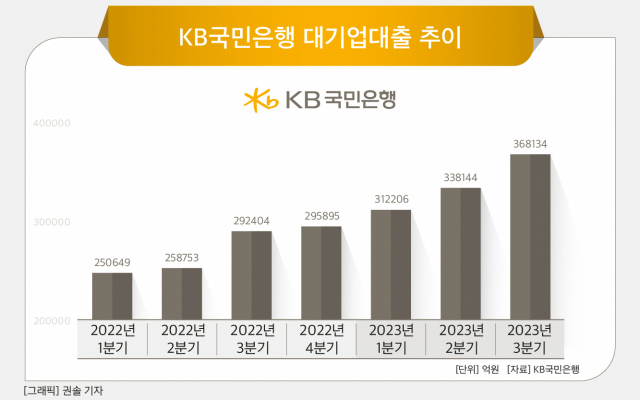
실제 3분기 국민은행의 대기업대출은 36조8134억원으로 전년 동기 대비 25.9% 늘었다. 이에 따라 대기업대출이 차지하는 비중은 작년 3분기 8.9%에서 1년새 10.9%로 확대됐다. 같은 기간 가계대출과 중소기업대출이 소폭 감소한 것과 대조적인 흐름이다.
대출 자산 성장으로 수익성 역시 강화됐다. 3분기 순이자마진(NIM)은 1.84%로 전년 동기 대비 0.08%포인트 늘었다. 기준금리가 여섯 차례 인상됐던 작년과 달리 올해 연속 동결로 금리 환경이 달라졌지만 정교한 여신 관리로 수익 다변화를 추진한 결과로 풀이된다.
국민은행 관계자는 “기업여신의 경우 신용등급과 담보를 비롯해 영위하는 사업 분야에 따라 가격 변수가 워낙 많기 때문에 차주별 특성에 맞게 적정한 금리를 책정하는 것이 관건”이라며 “차주 개별로 적절한 프라이싱을 통해 순이지마진을 확대하는 기반을 잘 갖추려고 노력하고 있다”고 말했다.
다만 연체율과 고정이하여신 비율이 상승하고 있는 점은 부담 요소이다. 3분기 연체율은 0.25%로 2020년 2분기 이후 가장 높다.
전체 여신에서 3개월 이상 연체된 부실 대출 비율을 나타내는 고정이하여신 비율은 0.26%로 1년 전보다 0.07%포인트 증가하며 자산건전성 리스크가 다소 커졌다.
고금리 상황이 지속되고 금융 불확실성이 확대된 만큼 앞으로 리스크 확대에 대비할 필요성은 커지고 있다.
이에 대해 국민은행 관계자는 “연체율 수치는 현재 관리가능한 수준 내에서 리스크관리에 만전을 기하고 있다”고 전했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.