

 입력 2023-09-19 07:00:00


상위 10개사 업계 전체 53% 차지…자산불균형 심화
하위 40개사 총 순이익, SBI·OK 순이익 절반
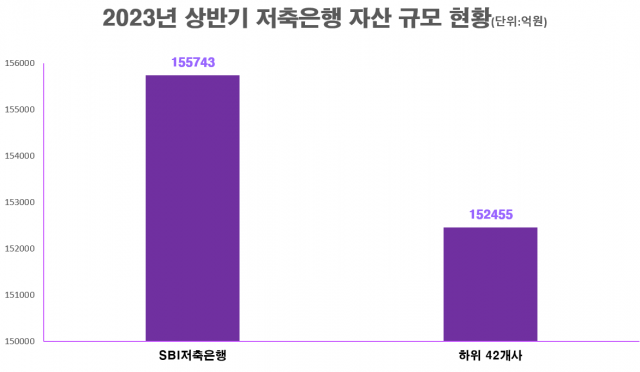
<자료=저축은행중앙회 분기 공시>
하위 저축은행 42개사의 자산을 모두 합쳐도 업계 1위인 SBI저축은행에 미치지 못하는 것으로 나타났다. 지역 경기 침체로 소형 저축은행의 영업 환경이 악화한 데다 상위사에 견줘 디지털 대응 능력이 떨어지면서 양극화 현상이 갈수록 커지고 있는 것이다.
이에 금융당국에서 저축은행의 오랜 숙원인 인수합병(M&A) 규제를 일부 완화했지만 저축은행 업황 부진으로 이마저도 쉽지 않은 분위기다.
19일 저축은행 업계에 따르면 올해 상반기 기준 79개 저축은행 가운데 하위 42개사의 자산(15조2455억원)을 합쳐도 업계 1위인 SBI저축은행(15조5743억원)보다 적은 것으로 집계됐다.
같은 기간 자산 평균 역시 2조원 이상 대형 저축은행 17곳의 평균은 4조2842억원인 반면 자산 5000억원 미만 소형 저축은행 31곳은 2848억원으로 약 15배 차이났다.
이는 저축은행 상위권 편중 현상이 심화한 영향이다. 상반기 자산 상위 10대 저축은행의 자산은 71조2926억원으로 전체 저축은행의 53%를 차지했다. △2020년 상반기 50.7% △2021년 상반기 51.9%에 이어 올해에도 자산 쏠림 현상은 더 강화했다.
순이익도 상황은 크게 다르지 않다. SBI저축은행과 1위 자리를 다투는 OK저축은행은 상반기 각각 105억원, 535억원의 순이익을 올렸다. 하위 42개사의 순이익 총 합인 339억원보다 무려 301억원 더 많다.
이 같은 자산 쏠림 현상이 심화하는 이유로 디지털 플랫폼 격차가 꼽힌다. 코로나19 이후 금융권에서 빠르게 확산된 디지털 전환에 따라 자본력이 탄탄한 대형 저축은행은 자체 플랫폼을 구축하며 비대면 경쟁에 나섰다.
이와 달리 중·소형 저축은행은 자본력이 열악해 디지털 플랫폼 구축 여력 조차 없어 디지털 플랫폼 경쟁에서 밀릴 수밖에 없다.
자체 디지털 플랫폼을 만들지 못하는 중·소형 저축은행은 카카오페이, 핀크 등 핀테크 업체와 제휴를 맺고 영업 활동에 나서고 있지만 별도의 중개수수료를 부담해야 하는 까닭에 수익성 측면에서 대형 저축은행을 앞서기 힘든 상황이다.
여기에 지역 경제도 본격적으로 침체되면서 소형 저축은행은 큰 위기에 직면했다. 상호저축은행법에 따라 지방 소형 저축은행은 영업구역 제한이 묶여 있어 수도권이나 타 지역으로 영업력 확대가 어렵다.
상반기 기준 자산 규모 최하위사인 대아저축은행과 대원저축은행의 자산은 94억원, 50억원에 불과한 수준으로 2020년 이후 꾸준히 축소되고 있다.
SBI저축은행, OK저축은행을 비롯해 웰컴·페퍼·한국투자저축은행 등 대형 저축은행은 대개 서울과 수도권에 기반을 둔 반면 소형 저축은행은 대부분 지방에 기반을 두고 있어 지역 경기에 크게 좌우될 수밖에 없다.
자산 쏠림이 심화하자 금융당국에서는 저축은행의 오랜 숙원인 인수합병 규제를 일부 완화했지만 업계 반응은 미온적이다. 인수합병의 경우 대주주가 같더라도 비수도권에 한해서만 4개 구역에서 영업할 수 있도록 완화했는데 업황이 좋지 않아 매물로서 매력이 떨어져 매수 의사를 나타내는 곳은 현재까지 한 곳도 없다.
한 저축은행 관계자는 “인수합병 규제가 완화된 점은 좋지만 수도권은 제외돼 실효성이 다소 떨어지는 측면이 있다”며 “대형 저축은행 자산 쏠림 현상을 해소하고 소규모 저축은행들이 경쟁력을 키우기 위해서는 영업구역 의무대출 비율을 완화해 영업력을 키울 수 있도록 나서야 한다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.