

 입력 2023-09-04 17:53:27


카뱅·케뱅 상반기 순익 큰 폭 성장…토뱅은 적자 규모 줄여
건전성 지표는 일제히 악화…중저신용자 대출 비중 맞춰야
쉽고 빠른 비대면 서비스를 바탕으로 성장세를 이어오고 있는 인터넷전문은행의 고민이 깊어지고 있다. 중저신용자 대상 대출을 늘리자니 건전성 지표가 걱정되고, 고신용자 대출을 확대하면 인터넷은행 도입 취지에 어긋나버리는 딜레마에 빠진 모양새다.
4일 금융권에 따르면 카카오뱅크와 케이뱅크가 올해 거둬들인 순이익은 1838억원, 250억원으로 지난해 같은 기간보다 각각 48.0%, 46.0% 증가했다. 막내 토스뱅크의 경우 상반기 순손실이 384억원으로 전년 동기 1243억원 순손실보다 적자 규모가 줄었다.
이들 인터넷은행 3사의 순익 증가 배경에는 여신 포트폴리오 다변화 전략이 자리한다.
카카오뱅크의 지난 2분기 기준 주택담보대출 잔액은 5조5000억원으로 직전 분기(2조4000억원) 대비 3조원 이상 늘었다. 2분기 신규 취급액은 3조5000억원으로 집계됐다. 여신 잔액은 직전 분기(29조3000억원)보다 15.7% 증가했다.
케이뱅크의 여신 잔액은 올해 1분기 11조9400억원에서 2분기 12조6700억원으로 6.1% 증가했다. 금리 인하 등 아파트담보대출 경쟁력을 끌어올린 결과다. 케이뱅크의 주택 관련 대출 비중은 지난해 말 21.3%에서 올해 2분기 말 29.1%로 7.8%포인트 상승했다.
토스뱅크 역시 급격한 여신 성장을 이뤘다. 2분기 기준 여신 잔액은 10조460억원으로 1년 전 4조3000억원보다 두 배 이상 늘었다. 늘어난 이자이익 만큼 손실 규모가 줄며 지난 7월에는 출범 이후 최초로 월간 흑자를 달성하기도 했다.
문제는 실적 증대에도 불구하고 건전성 지표가 악화됐다는 점이다.
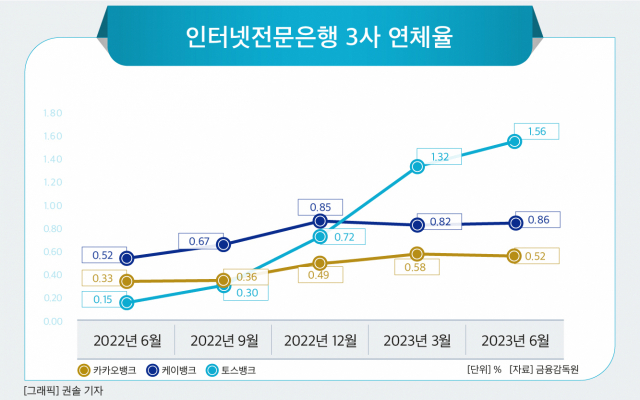
카카오뱅크의 올 2분기 연체율은 0.52%로 전년 동기보다 0.19%포인트 상승했다. 같은 기간 케이뱅크는 0.34%포인트 상승한 0.86%를 기록했다. 토스뱅크의 경우 1.56%로 1년 전보다 1.41%포인트 급등했다.
총여신에서 연체 기간이 3개월 이상인 부실채권이 차지하는 고정이하여신(NPL)비율 역시 모두 상승했다. 카카오뱅크와 케이뱅크의 2분기 NPL비율은 0.42%, 0.98%로 1년 전보다 각각 0.15%포인트, 0.38%포인트 상승했다. 같은 기간 토스뱅크는 1.13%포인트 급등한 1.26%를 기록했다.
이는 인터넷은행이 설립 취지인 ‘포용금융 실천’에 맞춰 의무적으로 중저신용자 대출 비중을 늘리고 있기 때문이다. 올해 말 목표치는 카카오뱅크가 30%, 케이뱅크는 32%, 토스뱅크는 44%다. 상반기 기준 비중은 카카오뱅크 27.7%, 케이뱅크 24%, 토스뱅크 38.5%로 각각 집계됐다.
특히 포용금융 목표치가 ‘비중’에 맞춰져 있어, 인터넷은행들이 건전성을 관리하기 더욱 어려울 것이라는 게 금융권 전언이다. 이들 은행이 사업을 확장하는 만큼, 상대적으로 중저신용자 대출 규모도 함께 늘려야 하기 때문이다. 일부 인터넷은행은 중저신용자 대출 비중을 맞추기 위해 고신용자 상품에 대한 취급 한도를 설정하기도 했다.
이들 인터넷은행의 상반기 충당금전입액을 보면, 카카오뱅크가 1171억원, 케이뱅크는 1223억원, 토스뱅크는 1530억원을 각각 적립했다. 회수 불가능할 것으로 예상되는 채권으로 발생할 손실에 대비해 순익보다 더 큰 대손충당금을 적립한 것이다.
금융권 한 관계자는 “중저신용자 대출 비중을 늘리는 만큼 건전성 지표는 악화할 수밖에 없다”며 “이들 인터넷은행은 자체적으로 신용평가모형을 고도화하며 리스크 관리에 주력하고 있지만, 외형 성장에 따른 건전성 관리 부담을 해소하기는 쉽지 않을 것”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.