

 입력 2023-08-16 07:00:03


5대 시중은행 일제히 주담대 만기 10년 연장 동참, 최장 50년으로 변동
가계부채 선제적 관리 강조한 정부, 주담대 확산 억제 필요성 대두
대출 한도 향상은 물론 월 상환 부담까지 낮추는 강점 덕에 금융 소비자들의 호응을 얻고 있는 50년 만기 주택담보대출이 또다시 시작된 정부의 ‘가계대출 옥죄기’ 정책에 축소될 위기에 놓였다. 서민들의 주거 안정성 증대를 위해 5대 시중은행이 모두 동참한 행보가 무색해진 실정이다.
16일 금융권에 따르면 우리은행은 지난 14일부터 50년 만기 주택담보대출 상품의 취급을 시작했다. 5대 시중은행 중 가장 마지막 행보다.
이에 따라 5대 시중은행 공통의 주담대 최장기간은 기존 40년에서 50년으로 변경됐다.
50년 만기 주담대의 경우 NH농협은행이 지난달 5일 5대 시중은행 중 가장 처음으로 취급한 데 이어 같은 달 △하나은행(7일) △국민은행(14일) △신한은행(26일) 등이 동참했다. 이에 앞서서는 Sh수협은행과 DGB대구은행이 각각 올 초와 6월 말부터 상품을 취급했다.
우리은행을 비롯한 주요 은행들은 주담대의 상환 기간을 10년 연장할 경우 매월 납입해야 하는 원리금 상환액이 줄어드는 만큼 고금리 시대 금융 소비자들의 부담이 완화될 것으로 보고 있다. 이에 따라 서민들의 주거 안정성 역시 증대하는 효과가 발생할 것으로 기대하고 있다.
주담대 상품의 만기연장은 장기적으로 은행에도 이득이다. 원리금을 부담해야 하는 기간이 늘어나는 특성상 고객이 부담해야 하는 총 이자 규모도 더 커지기 때문이다.
여기에 총부채원리금상환비율(DSR) 규제 완화 효과로 대출 한도 향상 효과까지 누릴 수 있어 소비자들의 전반적인 대출 규모가 늘어나는 만큼 은행의 여신 성장률에도 도움을 줄 수 있다는 게 업계 관계자들의 전언이다.
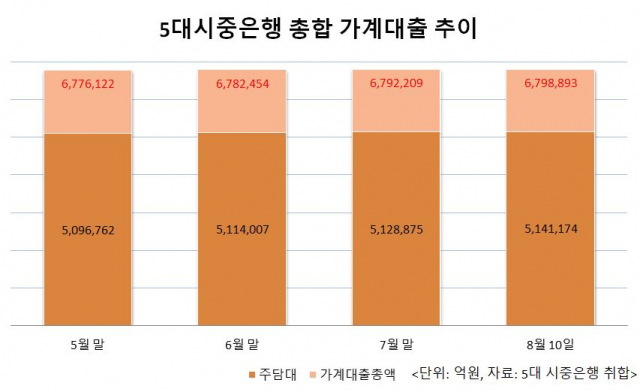
실제 5대 시중은행의 주담대 잔액은 지난 6월 말 511조4007억원에서 지난달 말 512조8875억원으로 한 달 만에 1조4868억원 늘어났다. 여기에 지난 10일 기준 514조1174억원을 기록하며 불과 10일 만에 추가로 1조2299억원 더 늘었다.
이는 최근 부동산 시장 활황 추이에 주담대 만기 연장 효과로 인한 소비자 부담 완화 요인이 겹친 영향으로 풀이된다.
그러나 이 같은 추세는 곧 정부에 의해 제동 걸릴 전망이다. 금융당국이 최근 급속도로 증가한 가계부채 증가세 확대를 막기 위해 칼을 뽑아 든 이유에서다.
금융위원회는 지난 10일 기획재정부, 국토교통부, 한국은행, 금융감독원, 주택금융공사, 은행연합회, 금융연구원 등 유관기관과 함께 ‘가계부채 현황 점검회의’를 개최하고 은행권 대출 관행 점검에 나서겠다는 뜻을 밝힌 데 이어 50년 만기 주담대 가입 연령을 34세 이하로 두는 가이드라인 도입을 검토하고 있는 것으로 알려진 상태다.
금융위원회가 지난해 6월 내놓은 가계대출 정상화 방안의 영향으로 확산된 50년 만기 주담대가 당국에 의해 막힐 위기에 놓인 셈이다.
아직 구체적인 안이 확정된 것은 아니지만 50년 만기 주담대의 등장이 가계대출 증가의 주요 요인으로 꼽힌 상황에서 다른 식으로라도 관련 규제 카드가 나올 것이라는 게 금융권의 중론이다.
금융권 관계자는 “부동산 시장 침체를 해결하기 위해 시행했던 정부의 대출 규제 완화에 따른 조치들이 현재는 마치 DSR 40%를 우회하기 위한 편법이거나 은행들의 이자장사를 위한 수단이 된 것처럼 비치고 있다”고 안타까움을 표하며 “대출 총량 등에 제한이 걸릴 경우 소비자 선택권 제한 등으로 이어질 수 있다”고 말했다.
한편 현재 5대 시중은행 중에서는 신한은행이 유일하게 만기 40년 이상 주담대 상품에 ‘만 34세 이하’의 연령 제한을 두고 있다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.