

 입력 2023-08-10 07:00:04


우리금융 비은행 순익, 전년比 48.4%↓…카드·캐피탈 부진 탓
여신 계열사, 건전성 관리 우선…올해는 수익 개선 어려울듯
증권사 인수 최우선, M&A 시너지 부족시 보험 우선 가능성도
우리금융그룹의 부진한 성적을 타개하기 위한 최선책으로 신속한 인수·합병(M&A)이 연일 요구되고 있다. 적당한 매물이 없는 증권사만을 최우선순위로 고집하기 더는 어려워진 상황 속 차선순위였던 보험사가 우선 인수 대상으로 떠오를 가능성이 제기된 상태다.
10일 금융권에 따르면 올 상반기 우리금융그룹 비은행 계열사 14곳에서 발생한 당기순이익은 총 1785억원이다. 이는 전년 동기 3460억원 대비 48.4% 줄어든 수치다.
이는 주요 계열사인 우리카드와 우리금융캐피탈, 우리종합금융 등의 부진에 따른 결과다.
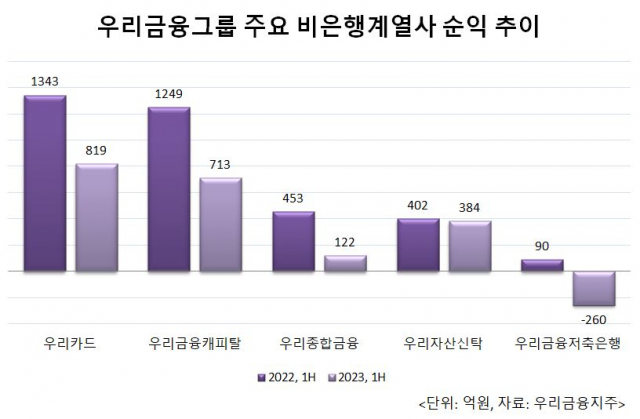
그룹 내 가장 큰 기여도를 차지하고 있는 우리카드의 경우 작년 상반기 1343억원에서 올 상반기에는 819억원으로 순익이 39.0% 감소했다.
같은 기간 우리금융캐피탈은 1249억원에서 713억원으로 42.9%, 우리종합금융은 453억원에서 122억원으로 73.1% 떨어졌다. 여기에 우리금융저축은행이 90억원에서 –260억원으로 적자전환 한 것 역시 영향을 미쳤다.
이는 곧 지주 전체 실적에도 영향을 미쳤다. 올 상반기 우리금융그룹의 당기순이익은 1조5386억원으로 전년 동기 1조7614억원 대비 12.6% 감소했다.
이와 관련해 이성욱 우리금융 재무부문 부사장(CFO)은 “비은행 계열사가 대부분이 여신성 자회사다 보니 올해 상반기 충당금 적립이 많았다”며 “올해는 이익 증대보다는 최대한 자산 건전성 관리(클린화)에 집중하는 것이 더 큰 목표”라고 설명했다.
문제는 금융권의 연체율과 고정이하여신비율(NPL)의 증가율이 늘어나고 있다는 점이다. 금융사들은 각 사의 여신 기준에 따라 선제적 위기 대응을 위한 차원에서 신용손실충당금을 적립하는데, 이 같은 환경이 지속될 경우 보수적 기조는 이어질 수밖에 없어 수익성은 기대하기 어렵다는 게 금융권의 전언이다.
정준섭 NH투자증권 연구원은 “경쟁사와 달리 비이자이익을 창출할 비은행이 충분하지 않은 점은 아쉬운 요인”이라고 평가했다.
이 때문에 우리금융이 여신성 부문 외 비은행 포트폴리오를 하루빨리 확충해야 한다는 목소리가 잇따르고 있는 실정이다. 임종룡 우리금융 회장이 하반기 경영전략워크숍에서도 강조했던 ‘중장기 경쟁력 확보’를 위해서라도 가장 필수적인 행보는 M&A기 때문이다.
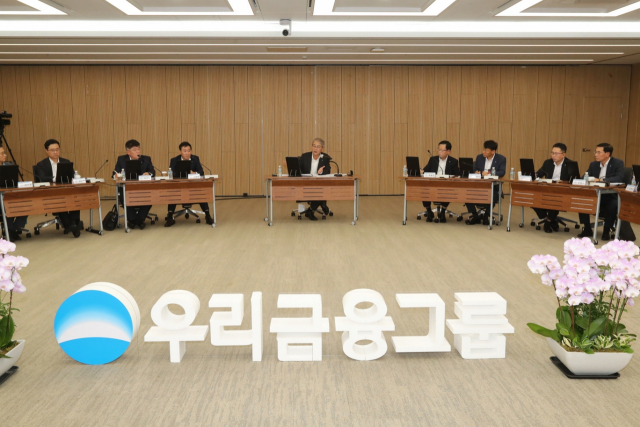
임종룡 우리금융그룹 회장(왼쪽에서 다섯번째)이 7월 14일 우리금융 본사에서 열린 2023 하반기 그룹 경영전략워크숍에서 회의를 진행하고 있다. <사진=우리금융그룹>
그러나 우리금융이 지속적으로 증권사에 대한 M&A 의사만을 피력해 온 상황에서 현재 적정 매물이 없다는 점은 비은행 경쟁력 강화 전략에 벽으로 다가온다.
이성욱 부사장은 “증권사를 최우선 인수 대상으로 하고 있는데 현재 적정한 매물은 아직 없는 상태”라며 “직접적으로 시너지가 크지 않은 매물(업종)은 가급적 대상에서 제외할 생각”이라고 말했다.
이 같은 상황에서 보험사에 대한 M&A 가능성을 열어뒀다는 점은, 수익성을 창출을 위한 신성장동력 마련이 시급한 우리금융이 보험사를 우선적 인수 대상으로 삼을 수도 있다는 예상도 나오게 한다.
특히 경쟁사인 하나금융지주가 KDB생명의 우선협상대상자로 선정되며 보험업 강화를 타진하고 있는 만큼 우리금융 역시 우선순위와 상관없이 전략을 우회할 가능성이 큰 상황이다.
이성욱 부사장은 “증권사 M&A의 경우 서두르지 않고 장기적인 관점에서 우량 매물 물색과 동시에 다각적 증권업 진출 방안도 검토할 계획”이라며 “적정한 우량 보험사가 (시장에 매물로) 나온다면 보험사 M&A도 검토할 생각”이라고 말했다.
현재 공식적인 매물로 나온 보험사는 ABL생명과 MG손해보험 등이 있다. 롯데손해보험 역시 내년께는 공식 매물로 등장할 전망이다.
다만 최근 증권사의 매물설이 조심스럽게 나돌고 있다는 점은 변수다. 최근 금융투자업계에서는 키움증권의 최대주주인 김익래 전 다우키움그룹 회장이 SG(소시에테제네랄)증권발(發) 주가 폭락 사태에 연루됐다는 의혹이 불거진 데 따라 소위 ‘키움증권 매물설’도 등장한 상태다. 매물설이 현실화될 경우라도 국내 주식시장 점유율 1위 기업인 만큼 단기적 매각 협상은 기대하기 어렵다는 전망이 나온다.
이밖에 △유안타증권 △이베스트투자증권 △SK증권 △한양증권 등도 매물설에 꾸준히 오르내리고 있다.
설용진 SK증권 연구원은 “우리금융은 기본적으로 M&A에 있어 증권사를 1순위로 두고 있으나 보험사도 좋은 매물이 있는 경우 고려해보겠다는 뜻을 견지하고 있다”며 “여전히 대내외 불확실성이 지속되고 있는 환경을 감안했을 때 시너지 효과를 고려한 신중한 접근이 유효하다고 판단한다”고 말했다.
[CEO스코어데일리 / 유수정 기자 / crystal@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.