

 입력 2023-06-16 07:00:10


카드사 NPL비율 1.06%…전년比 0.29%p↓
현대카드, 1.0%→0.7%…“건전성 강화 전략”
“건전성 악화 당분간 지속…조달금리 하락이 우선”
카드 소비자의 납입액 연체가 늘어나면서 국내 카드사의 NPL(고정이하여신) 비율이 1%대를 넘어선 것으로 나타났다. 고정이하여신비율이란 전체 대출 자산 대비 3개월 이상 연체가 지속된 부실채권의 비중을 의미한다.
최근 2년간 하락세를 보이던 카드사의 고정이하여신비율은 지난해 하반기 운용금리가 높아지고, 차주들의 상환 여력이 악화됨에 따라 상승세로 돌아섰다. 올해 들어 하락세를 보이던 조달금리 역시 최근 들어 다시 한 번 상승 기미를 보이고 있는 만큼 업계에서는 당분간 고정이하여신비율의 상승세가 지속될 것이란 전망도 나온다.
이 가운데 현대카드는 전체 카드사 중 유일하게 고정이하여신비율이 감소한 것으로 나타났다. 카드사의 건전성이 일제히 악화된 가운데 홀로 개선세를 보인 배경에 주목된다.
◆ 카드사 건전성 악화되는데…현대카드, ‘자산건전성 강화 전략’ 통했다
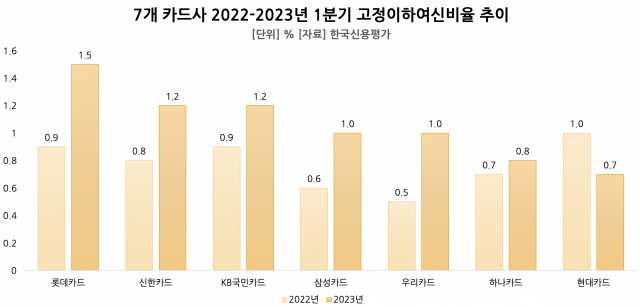
16일 한국신용평가에 따르면 국내 전업 카드사 7곳(신한·삼성·현대·KB국민·롯데·우리·하나카드)의 올 1분기 기준 고정이하여신비율 평균치는 1.06%로 집계됐다. 이는 전년 동기(0.77%) 대비 0.29%p(포인트) 상승한 수치다.
전년 동기 대비 고정이하여신비율 상승폭이 가장 큰 곳은 롯데카드였다. 올 1분기 롯데카드의 고정이하여신비율은 전년(0.9%) 대비 0.6%포인트 상승한 1.5%로 나타났다. 이는 전체 카드사 중 가장 높은 수준이다.
롯데카드의 뒤를 이어 우리카드가 0.5%포인트의 상승폭을 보였다. 우리카드의 올해 1분기 고정이하여신비율은 1.0%에 달한다. 0.5% 수준에 불과하던 전년 1분기 대비 0.5%포인트 오르며 큰 폭 상승했다.
이밖에 신한카드와 KB국민카드, 삼성카드 등 역시 1%대 이상의 고정이하여신비율을 기록하며 전년 대비 일제히 악화세를 띠었다. 먼저 신한카드와 KB국민카드의 올 1분기 고정이하여신비율은 1.2%로 나타났다. 이는 전년 대비 각각 0.4%포인트, 0.3%포인트 상승한 수치다. 삼성카드 또한 지난해 0.6%에서 올해 1.0%로 고정이하여신비율이 1년 사이 0.4% 가량 악화됐다.
이 가운데 현대카드의 고정이하여신비율만 전년 동기 대비 개선된 것으로 나타났다. 현대카드의 올 1분기 고정이하여신비율은 0.7%로 카드사 중 가장 낮았다. 아울러 지난해 1분기(1.0%)와 비교해서도 0.3%포인트 가량 낮아지며 홀로 개선세를 보였다.
이와 관련 현대카드는 연체 관련 조직을 확대하며 연체율을 꾸준히 관리해 온 것이 고정이하여신비율 개선에도 도움을 줬다는 설명이다. 실제로 올 1분기 들어 카드사들의 연체율이 일제히 상승한 가운데, 현대카드는 유일하게 하락세를 보였다.
올해 1분기 기준 7개 카드사의 연체율 평균은 1.47%로, 전년 동기(1.10%) 대비 0.38%포인트 악화됐다. 다만 현대카드는 지난해 1.04%에서 올해 0.95%로 0.09%포인트 가량 홀로 개선됐다.
고정이하여신비율의 경우 연체율과 직접적인 영향을 받을 수밖에 없는 만큼 현대카드가 지속해 온 자산건정성 강화 전략이 톡톡히 활약한 것으로 풀이된다.
현대카드 관계자는 “지난해 하반기부터 자산건전성 강화 전략으로 연체율 관리에 힘써온 덕분에 고정이하여신비율이 업계 최저 수준을 유지할 수 있었던 것으로 보인다”고 말했다.
이어 “지난 2020년 하반기부터 전 금융권의 개인연체채권 매각을 캠코로 일괄 매각하는 것으로 금융당국 방침이 정해짐에 따라, 연체 관련 조직을 확대하고 인력을 보강해 꾸준히 관리했다”며 “아울러 경기 전망을 보수적으로 바라보고 꾸준히 건전성 관리에 치중한 결과 고정이하여신비율을 개선할 수 있었던 것 같다”고 부연했다.
현대카드∙현대커머셜 본사 전경. <사진=현대카드>
◆ “운용금리 상승에 차주 상환 능력 악화…조달비용 하락이 우선”
고정이하여신비율은 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권의 비중을 의미한다. 카드사의 자산건전성을 나타내는 지표 중 하나로 사용된다.
카드사들의 고정이하여신비율이 일제히 상승한 것은 지난해 하반기 금리 인상에 따라 자금 조달비용이 높아진 영향이다. 2020년 1분기 1.22%까지 솟았던 카드사의 고정이하여신비율은 같은 해 2분기부터 감소 추세를 보였다.
구체적으로 △2020년 2분기 1.16% △3분기 1.09% △4분기 1.03% △2021년 1분기 0.99% △2분기 0.88% △3분기 0.86% △4분기 0.79% △2022년 1분기 0.77% △2분기 0.73% 등으로 지속 감소했다.
하지만 지난해 3분기 0.74%로 소폭 오르기 시작한 고정이하여신비율은 4분기 0.84%로 뛰더니, 1분기 들어서는 1%대를 넘어서며 상승세를 유지하고 있다.
전문가들은 운용금리가 상승하며 카드론 금리와 현금 서비스, 대출성 채권 이자율 등이 함께 높아진 것이 고정이하여신비율 상승세에도 영향을 미쳤다고 분석했다. 차주들이 돈을 갚을 수 있는 여력이 떨어졌다는 것이다.
한국신용학회장 서지용 상명대학교 경영학부 교수는 “연체가 심한 상황에서 차주들이 돈을 못 갚는 기간이 늘어나며 고정이하여신비율 증가로 나타나고 있다”며 “이에 따라 카드사들이 카드론 공급을 줄이고 신용판매 쪽에 집중하는 경향이 나타나고 있다”고 설명했다.
이와 같은 고정이하여신비율 증가세는 당분간 지속될 것으로 보인다. 카드사들의 주요 조달 수단인 여신금융전문채(여전채) AA+ 3년물 금리는 지난해 초 2.4%대에 수준이었으나, 11월 한때 6.0%초반대까지 올라서며 연고점을 경신했다.
올해 들어서는 감소세로 돌아서는 듯싶었으나, 최근 들어 또 한 번 증가 추세를 보이고 있다. 4월 말 3.961%였던 여전채 금리는 5월 말 4.111%까지 오르더니 이달 14일 기준으로는 4.191%로 집계되며 증가세를 유지하고 있다.
서 교수는 “고정이하여신비율이 낮아지기 위해서는 조달비용이 우선적으로 낮아져야 할 것”이라며 “인플레이션 또한 전체적으로 안정이 돼야 가처분 소득이 어느 정도 확보가 되며 금융비용을 갚는 여력도 생길 것으로 본다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.