

 입력 2023-05-22 06:00:03


1분기, 4대 은행 방카슈랑스 수수료이익 전년 동기 대비 85.2% 성장
하나은행 전년 동기 대비 202% 증가율 보이며 2위 기록
금리 인상 여파로 확정금리형 보험 상품 판매 인기
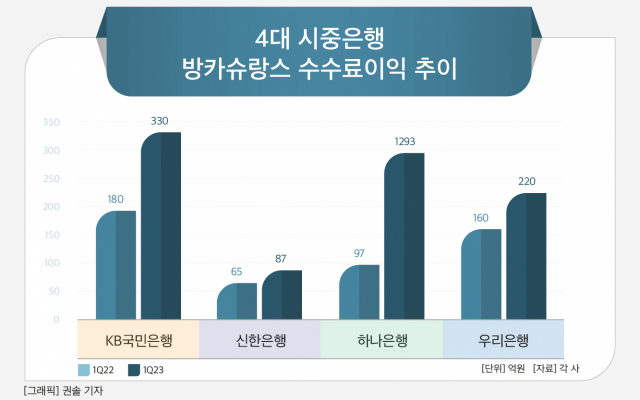
1분기 국내 주요 시중은행의 방카슈랑스 수수료 이익이 모두 증가한 가운데 고객 확보 경쟁에서 국민은행이 승기를 잡았다. 큰 규모의 이익을 거두면서 현장 영업력과 소매 금융에서 강한 면모를 보였다.
22일 금융권에 따르면 1분기 4대 시중은행(KB국민·신한·하나·우리)이 방카슈랑스 판매로 거둬들인 수수료 이익은 총 930억원으로 전년 동기 502억원 대비 85.2% 증가했다.
방카슈랑스는 ‘은행(Bank)’과 ‘보험(Insurance)’을 결합한 합성어로 은행과 보험사가 상호 제휴와 업무 협력을 통해 종합금융서비스를 제공하는 새 금융 결합 형태를 의미한다.
통상 은행이 창구에서 보험사의 판매 채널을 수행하며 연금보험, 저축보험 등 보험 상품을 직접 파는 형태로 전개되는데 은행법에 의거해 업무가 아닌 겸영업무에 속한다. 이 때문에 방카슈랑스 판매로 얻는 수익은 비이자이익으로 집계된다.
은행 별로 보면 국민은행의 수수료 이익 규모가 가장 컸다. 2022년 1분기 180억원에서 2022년 1분기 330억원으로 83.3% 증가해 방카슈랑스 판매 경쟁에서 선두를 차지했다.
국민은행 관계자는 “타행 대비 영업점 수가 많아 판매 채널에서 우위를 확보했고 자사가 보유한 소매 금융 강점이 시너지를 발휘해 큰 수익을 올릴 수 있었다”고 말했다.
성장성만 놓고 보면 하나은행이 두드러진 증가율을 기록하며 국민은행을 바짝 추격하는 모습이다. 1분기 하나은행의 방카슈랑스 수수료 이익은 총 293억원으로 전년 동기 대비 202% 늘었다.
같은 기간 우리은행과 신한은행은 각각 37.5%, 34.1% 증가한 220억원, 87억원을 기록했다.
방카슈랑스 수수료 이익이 증가한 배경엔 금리 상승 영향으로 저축성보험 이자율이 높아지면서 판매량이 급증한 영향이다. 특히 지난해 말부터 시작된 채권시장 경색으로 유동성 확보가 시급했던 생명보험사들이 6%대에 달하는 저축성 보험을 앞 다퉈 출시했고 판매채널인 은행이 덩달아 수수료이익을 거둘 수 있었다.
한 시중은행 관계자는 “금리가 크게 오르면서 저축성 보험 이자율이 증가했고 특히 판매 시점 금리로 이자가 확정되는 확정금리형 상품 판매량이 늘어났고 올해 1분기까지 고객들이 관심을 보였다”고 설명했다.
다만 이처럼 고공행진 하던 방카슈랑스 수수료 이익이 2분기에도 이어질지는 미지수이다. 기준금리가 두 차례 동결되면서 저축성보험 금리가 3~4% 수준으로 떨어졌고 생명보험사들도 유동성을 안정적으로 확보하고 있어 저축성보험 판매 유인도 감소한 까닭이다.
올해부터 본격적으로 시행되고 있는 새 회계기준 IFRS17도 방카슈랑스 판매에 영향을 미칠 것으로 보인다. IFRS17는 판매한 시점이 아닌 미래 시점에 발생할 이익을 수익으로 인식한다.
새로운 체계에서 저축성보험은 미래 일정한 시점에 고객에게 이익을 돌려줘야 하기 때문에 이전처럼 크게 수익으로 인식되지 않아 생명보험사가 예전만큼 적극적으로 판매에 나서지 않을 가능성도 커졌다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.