

 입력 2023-05-19 07:00:03


3월 신규대출 기준 고금리 대출 비중 1년 전보다 두 배 확대
10명 중 6명은 17% 이상 고금리 신용대출 이용
저축은행 “5월부터 대출 금리 하락세 시작될 것”
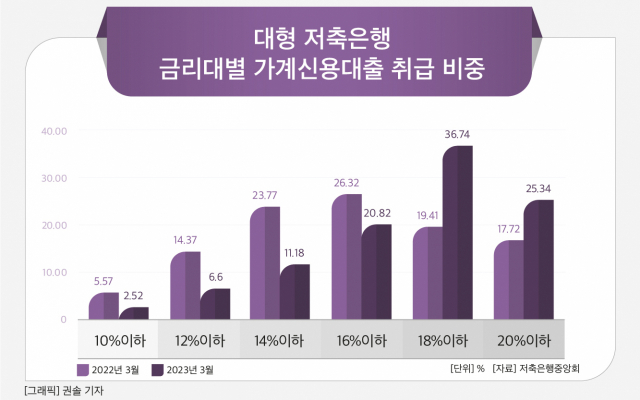
국내 대형 저축은행이 고금리 대출 영업을 강화했다. 가계신용대출에서 저금리 대출 비중은 감소한 반면 고금리 대출 비중이 절반을 훌쩍 넘어서면서 차주들의 이자부담도 커지는 모습이다.
금리 인상으로 저축은행의 조달 비용이 급증한 영향인데 올해 기준금리가 숨 고르기에 돌입하면서 대출금리도 다소 진정될 것으로 업계는 전망한다.
18일 저축은행중앙회에 따르면 3월 기준 대형 저축은행 10곳(SBI·OK·한국투자·웰컴·페퍼·다올·애큐온·신한·모아·OSB)에서 취급한 신규 가계대출 가운데 17% 이상 고금리 대출이 차지하는 비중 평균이 62.08%로 나타났다. 이는 전년 동월 36.13%에 견줘 약 두 배 가까이 증가한 수치이다.
저금리 대출 비중은 줄었지만 고금리 대출 비중은 급격히 늘었다. 17~18% 금리 구간 비중 평균은 2022년 3월 19.41%에서 이듬해 36.74%, 19~20%대 초고금리 구간은 16.72%에서 24.34%로 일제히 늘었다. 이와 반대로 12% 이하 저금리 대출 비중은 19.94%에서 9.12%로 쪼그라들었다.
고금리 대출만 취급하는 저축은행도 눈에 띈다. 모아저축은행의 경우 작년 3월 13~16% 이하 중금리 대출 비중이 44.08%로 금리대별 취급비중이 고루 분포됐지만 올 3월 금리 17% 이상 취급 비중이 98%로 쏠림이 심화했다.
업계 1,2위를 다투는 저축은행의 사정도 다르지 않다. SBI저축은행의 경우 18% 이하 고금리 대출 비중은 42.73%, 20% 이하 초고금리 대출 비중은 46.22%로 80%를 넘어섰다. OK저축은행의 고금리 대출 비중은 74.91%로 집계돼 높은 비율을 보였다.
주목할 점은 신용 점수 600점 이하(NICE) 기준 저신용 대출을 줄이고 있는 데도 신규 가계대출 가운데 고금리 비중이 늘었다는 것이다. 저축은행중앙회에서 공시하는 저축은행별 금리현황을 보면 올 3월 600점(NICE 기준) 이하 저신용 차주에게 대출을 내준 대형 저축은행은 OK·웰컴·애큐온 세 곳에 불과했다. 비슷한 신용도라도 작년보다 올해 더 높은 금리에 돈을 빌린 차주가 증가했다는 의미이다.
저축은행 업계는 조달금리가 가파르게 상승해 고금리 대출 비중도 증가했다고 설명한다. 보통 저축은행의 조달금리가 대출금리에 반영되기까지 3개월에서 6개월이 소요된다. 지난해 3월 대출금리에 영향을 준 조달금리는 2% 내외이지만 올 3월 대출금리를 산정할 때 반영된 조달금리는 3~5%로 치솟았다.
업계 관계자는 “작년 하반기에 5%까지 올라갔던 예·적금 금리 여파가 올해 상반기에 영향을 줘서 고금리 대출 비중이 증가했다”고 말했다.
작년과 달리 올 초 저축은행의 조달금리가 안정세를 보이고 있어 앞으로 본격적으로 대출금리가 내려갈 것으로 예상된다. 2월 말부터 1년 만기 기준 예금금리는 3%대를 유지 중인데 조달금리와 대출금리 시차를 감안하면 이르면 5월부터 금리가 하락할 가능성이 있다.
한 저축은행 관계자는 “저축은행별로 차이가 있겠지만 4월부터 대출금리가 내려가고 있다”며 “다만 주의할 점은 4월부터 저축은행들이 저신용 대출을 취급하고 있어 평균금리가 현상 유지하거나 소폭 올라갈 수는 있다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.