

 입력 2026-10-29 16:48:32


고부가 선박 매출 반영 힘입어 매출액 3조1504억원
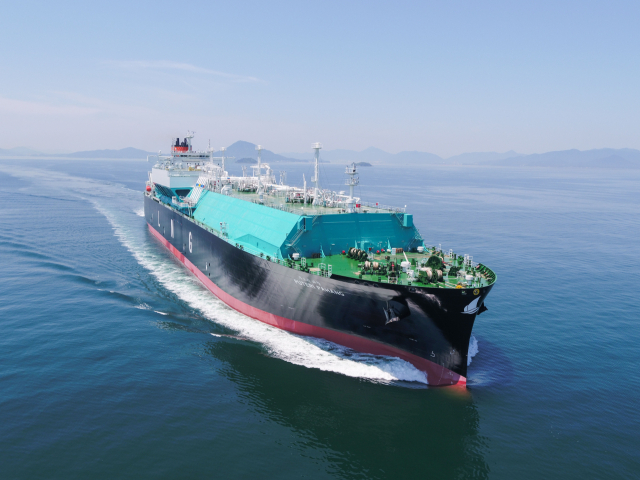
삼성중공업이 건조한 LNG 운반선.<사진=삼성중공업>
삼성중공업이 고부가 선박 매출의 본격적인 반영에 힘입어 3분기 매출과 영업이익이 두 자릿수 증가율을 기록하며 견조한 수익성을 달성했다.
삼성중공업이 29일 발표한 2026년 3분기 잠정 실적 공시에 따르면 연결 기준 매출액은 3조1504억원, 영업이익은 3384억원을 기록했다. 이는 전년 동기 대비 매출액이 20%, 영업이익이 42% 각각 증가한 수치다. 또한 세전이익은 선물환 청산 이익 등 영업외 수익 2723억원이 반영되면서 6107억원으로 크게 늘어났다.
이번 3분기는 하계 휴가와 추석 연휴 등 계절적 요인으로 조업 일수가 줄어들면서 매출액이 다소 영향을 받았음에도 불구하고, 영업이익률 10.7%를 기록하며 높은 수익성을 안정적으로 유지했다. 이는 고부가 선박 매출이 실적에 본격적으로 반영된 결과로 분석된다.
올해 1~3분기 누계 기준 실적은 매출액 9.3조원, 영업이익 9365억원을 달성했다. 하반기에도 실적 개선 추세가 지속될 것으로 예상되고 있어 연간 매출액 가이던스인 12.8조원 달성은 무난할 것으로 전망된다.
수주 부문에서는 현재까지 LNG운반선 20척, FLNG 2기 등 총 48척, 124억달러를 수주해 올해 연간 수주목표인 139억달러의 89%를 달성했다. 삼성중공업은 연말까지 미국 델핀 FLNG 2호기 및 캐나다 웨스턴 FLNG 등 대형 해양 프로젝트 추가 수주를 목표로 역량을 집중하고 있다.
향후 조선해양 시황은 중동 지역의 지정학적 불안 등 대외 경제 여건의 불확실성이 지속될 것으로 예상되나, 주력 선박인 LNG운반선은 LNG 물동량 증가로 중장기 수요가 여전히 견조할 전망이다. 컨테이너선의 경우 선사들의 선대 재편과 친환경 선박 교체 발주 수요가 기대되고 있다. 해양 부문은 LNG 공급원 다변화 흐름 속에 아프리카와 중남미, 북미 등이 새로운 수요처로 부상하면서 2027년 이후에도 다수의 신규 FLNG 프로젝트가 잇따를 것으로 전망된다.
삼성중공업은 올 들어 분기별로 실적 개선 흐름이 안정적으로 유지되는 가운데, LNG운반선과 FLNG 등 독보적 기술 경쟁력을 확보한 고부가 제품군을 중심으로 질적 성장의 기반을 더욱 공고히 해 나갈 방침이다.
[CEO스코어데일리 / 김병훈 기자 / andrew45@ceoscore.co.kr]




































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.