

 입력 2026-10-28 17:26:28


OCI홀딩스와 인적분할 이후 3분기 누적 영업이익 최대 규모
저수익 사업 중심에서 고부가 소재로 사업 ‘리밸런싱 가속화’
OCI “전방 수요 증가에 따른 반도체 소재 사업 성장세 기대”
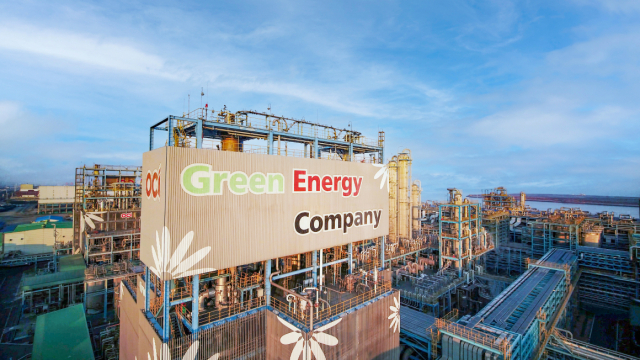
OCI 군산공장. <사진=OCI>
OCI의 올해 3분기 누적 영업이익이 지난 2023년 OCI홀딩스와 인적분할 이후 역대 동기 기준 최대 실적을 기록했다.
OCI는 연결 기준 매출액 5991억원, 영업이익 303억원을 기록했다고 28일 공시했다.
OCI의 올해 3개 분기 누적 영업이익은 1013억원으로 OCI홀딩스에서 OCI가 독립법인으로 출범한 이래 최대 실적이다.
3분기 반도체 소재가 포함된 베이직케미칼 부문은 매출 2126억원, 영업이익 97억원을 기록했다.
클로르알칼리의 판매가격 하락 등으로 기초소재 부문의 실적은 감소했으나 반도체 소재 부문은 매출과 영업이익이 모두 확대되며 안정적인 성장세를 이어갔다.
4분기에는 반도체 전방 수요 증가에 힘입어 반도체용 폴리실리콘을 비롯한 반도체 소재 부문의 성장세가 지속될 것으로 예상된다.
카본케미칼 부문은 전분기 유가 상승분을 반영한 카본블랙의 판매가격 인상과 피치의 판매 증가에 따라 매출 3973억원, 영업이익 290억원을 기록했다.
4분기에는 정기 보수에 따른 원가 상승으로 실적이 소폭 감소할 것으로 예상되나, 피치의 평균판매가격 강세가 이어지면서 안정적인 수익성을 유지할 것으로 전망된다.
OCI는 비핵심, 저수익 사업의 비중을 축소하고 반도체 및 고부가가치 소재 중심으로 사업 포트폴리오를 재편하며 중장기 성장동력 확보에 속도를 내고 있다.
작년부터 사업별 수익성과 성장 가능성을 고려하여 사업의 효율화를 지속적으로 추진해 왔으며, 최근 적자가 지속되던 TDI 사업을 중단하는 등 전반적인 수익성 개선에 주력하고 있다.
이와 함께 반도체 전방산업의 성장에 대응해 주요 소재의 생산능력 확대와 제품 고도화도 추진하고 있다.
반도체용 과산화수소는 가동률을 높여 매출 확대와 수익성을 개선하고, 인산은 생산능력 증설과 스페셜티 에천트 개발을 통해 고부가가치 제품군을 확대할 계획이다.
신규 사업 진출을 통한 사업 영역 확장에도 나선다. OCI는 반도체 패키징용 웨이퍼 재생 사업에 진출해 2027년 준공 및 2028년 상업화를 목표로 하고 있다.
기존 반도체 소재 사업에서 축적한 기술 및 고객 기반을 활용해 사업 영역을 넓히고 새로운 수익원을 확보한다는 구상이다.
OCI는 앞으로도 사업별 수익성과 성장 가능성을 고려한 선택과 집중을 통해 경영 효율성을 높이는 한편, 반도체 및 고부가가치 소재를 중심으로 체질 개선을 이어갈 계획이다.
김유신 OCI 부회장은 “글로벌 경기 불확실성 속에서도 반도체 소재 사업의 성장과 카본케미칼 부문의 안정적인 실적에 힘입어 흑자 기조를 유지했다”며 “단기적인 시장 변동 대응을 넘어 사업구조의 체질 개선과 미래 성장사업에 대한 투자를 병행해 수익성을 강화해 나가겠다”고 말했다.
[CEO스코어데일리 / 박대한 기자 / dayhan@ceoscore.co.kr]




































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.