

 입력 2026-10-19 17:28:49


삼성전기 3분기 영업익 147% 급증 전망…AI 서버용 MLCC·FC-BGA 호조
LG이노텍, 환율 부담에 수익성 둔화 전망…아이폰 성수기 효과 제한적

삼성전기 수원사업장. <사진제공=삼성전기>
삼성전기와 LG이노텍이 올해 3분기 엇갈린 성적표를 받아들 전망이다. 두 회사 모두 원·달러 환율 하락의 영향을 받았지만, 삼성전기는 AI 서버용 고부가 부품 공급 확대로 이를 상쇄한 반면, LG이노텍은 카메라모듈 사업의 원가 부담이 커지면서 수익성이 둔화될 것이란 관측이다.
19일 업계에 따르면, LG이노텍과 삼성전기는 오는 27일과 28일 각각 올해 3분기 경영 실적을 발표할 예정이다.
금융정보업체 에프앤가이드가 집계한 삼성전기의 3분기 영업이익 컨센서스(증권사 전망치 평균)는 6423억원으로, 전년 동기(2602억원) 대비 146.8% 증가한 수준이다. 전망치가 현실화하면 삼성전기는 사상 처음으로 분기 영업이익 6000억원을 돌파하게 된다.
증권가에서는 삼성전기가 시장 기대치를 웃도는 실적을 거둘 가능성도 제기된다. 유안타증권은 삼성전기의 3분기 매출액을 3조7625억원, 영업이익을 6832억원으로 전망했다. 전년 동기 대비 각각 30.2%, 162.5% 증가한 수준이다. 키움증권 역시 영업이익이 6710억원에 이를 것으로 예상했다.
삼성전기의 실적 개선을 이끄는 것은 주력 제품인 적층세라믹커패시터(MLCC)다. 글로벌 빅테크의 AI 데이터센터 투자가 늘면서 고부가 AI 서버용 MLCC 수요가 급증한 데다 공급 부족으로 제품 가격이 상승하면서 수익성이 개선되고 있다. 시장조사업체 트렌드포스는 삼성전기가 올해 4분기 주문자상표부착생산(OEM) 및 제조자개발생산(ODM) 고객사를 대상으로 범용 X5R 제품 가격을 평균 25~30%, AI 서버용 고사양 X6S 제품 가격을 평균 10~20% 인상할 것으로 전망했다. 다듬어줘
반도체 기판 사업도 차세대 플립칩 볼그리드어레이(FC-BGA) 공급 확대에 힘입어 실적을 뒷받침하고 있다. FC-BGA는 반도체 칩과 기판을 플립칩 범프로 연결해 전기적·열적 특성을 개선한 고부가 패키지기판이다. 삼성전기는 2022년 국내 최초로 서버용 FC-BGA 양산에 성공했으며, 최근 수요 증가에 대응하기 위해 세종사업장에 총 4조2700억원 규모의 신규 시설투자를 결정했다.
고선영 유안타증권 연구원은 “업종 전반적으로 환율에 대한 우려가 잔존”한다면서도 “컴포넌트의 경우 견조한 수요, 서버 등 고부가 제품으로의 믹스 개선으로 전분기 대비 10%가량 평균판매가격(ASP)이 상승하고, 패키지는 판가 인상과 높은 서버 점유율에 기반한 ASP 상승세가 지속되며 FC-BGA 마진이 30%에 근접할 것”이라고 분석했다.
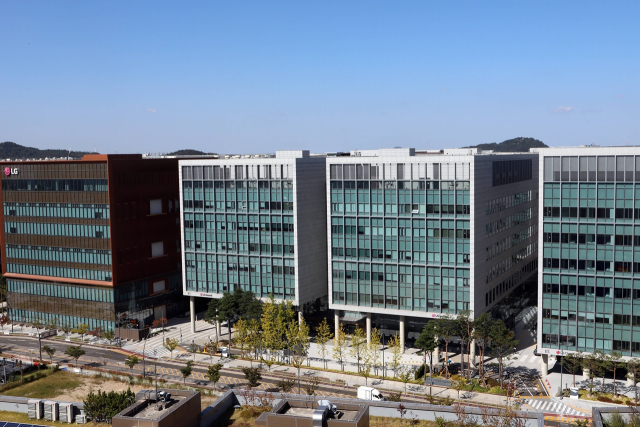
LG이노텍 마곡 본사. <사진제공=LG이노텍>
반면 LG이노텍은 영업이익이 전년 수준에 머물면서 수익성 개선세에 제동이 걸릴 것으로 예상된다. 에프앤가이드가 집계한 LG이노텍의 3분기 영업이익 컨센서스는 2029억원으로, 전년 동기(2037억원) 대비 약 0.4% 감소할 전망이다.
LG이노텍의 수익성 둔화 배경으로는 환율 하락에 따른 원가 부담이 꼽힌다. 통상 3분기는 회사의 핵심 고객사인 애플의 아이폰 신제품 출시로 카메라모듈 공급이 확대되는 성수기다. 그러나 카메라모듈 사업은 원재료 매입과 완제품 출하 사이에 시차가 발생하는 만큼 환율 변동에 따른 수익성 영향이 크다. 원재료 매입 당시의 높은 환율이 원가에 반영되는 반면, 완제품 출하 시점에는 낮아진 환율이 적용되면서 수익성이 악화되는 구조다.
양승수 메리츠증권 연구원은 “카메라모듈 사업은 원재료 매입과 완성품 출하 간 시차로 단기 환율 변동에 대한 실적 민감도가 높다”며 “최근 원화 강세로 고환율 구간에서 매입한 재고가 원가에 반영되는 반면, 출하 판가는 낮아진 환율이 적용되며 수익성 부담이 확대될 전망”이라고 설명했다.
다만 수익성 둔화에도 매출 성장세는 이어질 전망이다. LG이노텍의 3분기 매출액 컨센서스는 6조1048억원으로, 전년 동기 대비 13.7% 증가할 것으로 예상된다. 특히 올해 출시된 아이폰 18 프로·프로맥스에는 아이폰 최초로 가변조리개 카메라가 적용되면서 카메라모듈 판매 단가가 높아졌을 것이란 분석이 나온다.
권민규 키움증권 연구원은 “수출 사업 상 높은 환노출도와 원재료비의 높은 비중으로 환율 하락 효과가 컸다”며 “화소 상향 및 가변조리개 탑재로 인한 ASP 상승 효과 및 높은 수준의 점유율은 유지 중인 것으로 파악된다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.