

 입력 2026-07-30 17:44:50


메모리 독주에 DS 영업익 99% 차지…D램·낸드 판매 역대 최대
HBM4 실적 기여 본격화…3분기 관련 매출 3배 성장 전망
파운드리 2나노 2세대 양산 돌입…“가까운 시일내 흑자전환”
DX는 원가 부담에 적자…폴더블·AI 제품으로 수익성 회복 추진
삼성전자가 하반기에 6세대 고대역폭메모리(HBM)인 HBM4로 승부를 건다. 특히 글로벌 빅테크들과 장기공급계약(LTA) 비중을 확대, AI 메모리 칩 리더십을 굳힌다는 전략이다. 여기에 2나노 2세대 공정 양산을 본격화, 그동안 부진했던 파운드리 사업에서도 반등을 노린다.
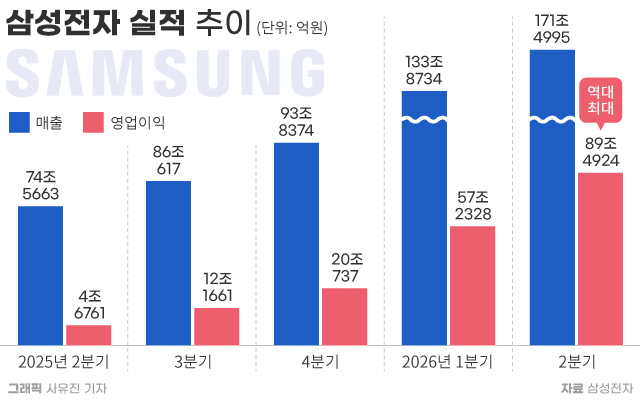
삼성전자는 2분기 연결 기준 매출 171조5000억원, 영업이익 89조5000억원을 기록했다. 각각 전년 동기 대비 130%, 1813,8%씩 급증한 수치다. 전분기와 비교해도 28.1%, 56.5%씩 늘었다.
사업부문별로 보면 반도체를 담당하는 DS부문이 전사 영업이익의 99.7%에 달하는 89조2000억원의 영업이익을 올리며 실적을 견인했다. AI 서버향 수요 폭증으로 D램과 낸드플래시 판매가 최대치를 기록했고, HBM4 공급 확대에 따라 메모리 사업부 수익성이 개선됐다. 비메모리인 시스템LSI와 파운드리 사업부 역시 모바일 SoC(시스템온칩) 및 센서, HBM 베이스다이와 미주 고객 중심 제품 수요 증가로 매출이 증가했다.
김재준 삼성전자 전략마케팅실장 부사장은 실적발표 컨퍼런스콜에서 “2분기 D램 비트 출하량은 전분기 대비 10% 초반 증가해 당사 가이던스를 상회했다”며 “2분기 ASP(평균판매가격)는 전분기 대비 D램이 40% 중반, 낸드는 60% 후반 상승했다”고 설명했다.
삼성전자는 메모리 공급 부족 현상이 오는 2028년까지 장기간 지속될 것으로 전망했다. 에이전틱 AI 확산으로 AI 서버뿐 아니라 일반 컴퓨팅 서버 수요까지 전례 없는 수준으로 확대되면서, 대규모 메모리 공급 요청이 지속되고 있다는 판단이다. 특히 올해 공급 부족으로 발생한 미충족 수요가 내년으로 이연 되면서, 내년에는 메모리 수급 불균형이 올해보다 더 심화될 가능성이 있다고 내다봤다.
이에 삼성전자는 메모리 생산능력의 최대 70%를 장기공급계약(LTA) 기반으로 운영하겠다는 계획이다. 급증하는 수요에 대응해 생산 운영 효율성을 높이는 동시에, 수주형 사업 비중을 늘려 공급 리스크를 최소화 하고, 중장기 성장 기반을 다지겠다는 구상이다.
김 부사장은 “5개년 롤링 계약에 기반한 거래 구조를 정착시켜 중장기적으로 수주 사업 비중을 일정 수준 확보할 것”이라며 “주요 5대 글로벌 AI 데이터센터(AIDC) 고객과는 이미 계약을 완료했고, 추가 5개 대형 고객과도 협상을 마친 상태”라고 강조했다.
차세대 HBM 시장에서의 주도권도 공고히 한다. 삼성전자는 지난 2월 세계 최초로 HBM4를 양산 출하하며 엔비디아의 차세대 AI 가속기 플랫폼 ‘베라 루빈’ 공급망에 진입했다. 차세대 HBM4E 역시 샘플 출하를 완료하고, 고객사 평가를 진행 중이다.
김 부사장은 “3분기 HBM4 매출은 전분기 대비 3배 이상 확대될 것으로 전망되며 하반기 기준으로는 당사 HBM 전체 매출의 60%를 상회할 것”이라며 “하반기 중 D램 시장 점유율과 동일한 수준으로 HBM 점유율을 확보하며 균형 잡힌 포트폴리오를 실현할 것으로 예상한다”고 밝혔다.
오랜 기간 적자를 이어가고 있는 파운드리 사업도 메모리 수요 확대에 발맞춰 반등에 나선다.
파운드리 사업부는 하반기 2나노 2세대 모바일향 양산에 본격 돌입하며 수율 안정화 및 생산성 향상을 지속해 나갈 방침이다. 연말에는 미국 텍사스주 테일러에 두 번째 파운드리 공장을 착공하고, 선단공정 수요 대응에 나선다.
강석채 삼성전자 파운드리사업부 부사장은 “가동률 수율 개선 및 가격 인상 효과가 복합적으로 작용하며 전년 대비 큰 폭의 수익성 개선과 함께 회복이 본격화될 것으로 전망한다”며 “흑자 전환 시기를 정확한 말하기는 어렵지만 가까운 시일 내에 가능할 것”이라고 설명했다.
테일러 신규 공장에 대해서는 “증가하는 고객 수요에 적기 대응하고자 미국 테일러 팹2 역시 2030년 양산을 목표로 올해 말 공사 착수를 준비 중”이라며 “1.4나노 공정에 대한 고객 문의 증가에 따라 추가 팹 확보도 검토하고 있다”고 밝혔다.
호실적을 거둔 메모리 사업부와 달리 모바일, 생활가전 등을 담당하는 DX(디바이스경험) 부문은 부품 원가 상승 영향으로 분기 적자를 기록했다. DX부문의 2분기 매출은 48조원, 영업손실은 8000억원에 달한다.
DX부문은 하반기에도 글로벌 불확실성 확대와 부품 비용 상승 등으로 어려운 경영환경이 지속될 것으로 예상했다. 이에 따라 사업 경쟁력 강화와 체질 개선을 함께 추진한다는 방침이다. MX사업부는 최상위 모델인 울트라와 신규 폴더블 Z8 시리즈 등 고부가가치 제품 판매 비중을 확대해 스마트폰 전체 시장점유율 성장을 추진하고, 시장 변화에 빠르게 대응해 수익성을 방어할 계획이다. VD사업부는 AI 기반의 차별화된 경험 소구로 신제품 판매를 확대하고 거래선과의 전략적 파트너십을 강화해 연말 성수기 수요를 선점하는 등 판매 리더십을 제고한다.
다니엘 아라우조 삼성전자 MX사업부 상무는 “하반기는 메모리 수급 이슈 등으로 인한 시장 불확실성이 지속될 것으로 전망된다”며 “다만 당사는 수익성 유지를 위해 주요 고객사들의 신제품 출시에 기반한 고부가 제품 중심 판매와 운영 효율화 노력을 지속할 계획”이라고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.