

 입력 2026-07-29 17:00:00


올 2분기 매출액 79.3조원…전년比 256.8% 증가
영업익은 557.2%↑…지난해 연간 영업익 웃돌아
영업이익률 76.3%…TSMC 60.3%보다 앞서
AI 인프라 확대 추세에 첨단 메모리 수요 증가세 지속
공급 안정성 제고…빅테크 10여개와 LTA 협상 마무리
SK, HBM4·HBM4E 등 차세대 HBM 경쟁력 제고
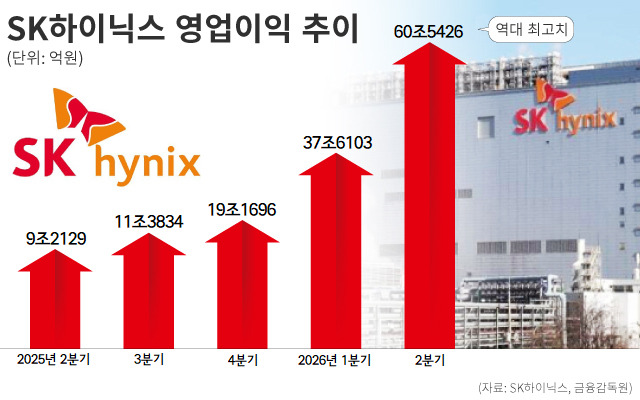
‘반도체 슈퍼 사이클’의 최대 수혜주로 등극한 SK하이닉스가 올해 2분기 60조원을 웃도는 영업이익을 거두며, 역대 최고 기록을 갈아치웠다. 상반기에만 영업이익 100조원에 육박하는 대 기록을 세웠다. 특히 76%가 넘는 영업이익률을 달성하며, 전 세계적으로 AI 시대 최대 수혜주로 부상했다.
SK하이닉스는 이같은 기세를 몰아 올 하반기에도 역대급의 실적을 기록하겠다고 선언했다. 특히 6세대 고대역폭메모리(HBM)인 ‘HBM4’의 수율을 성숙 단계까지 끌어올린 만큼, HBM 시장에서의 입지를 더 공고히 하게 됐다. 또한 7세대 ‘HBM4E’ 등 차세대 AI 메모리 경쟁에서도 리더십을 이어 나간다는 포부다.
SK하이닉스는 연결 재무제표 기준 올 2분기 매출액이 79조3187억원으로 잠정 집계됐다고 29일 밝혔다. 이는 지난해 같은 기간 대비 256.8% 증가한 수치다.
영업익은 더 큰 폭으로 늘었다. 올 2분기 영업익은 60조5426억원으로, 지난해 같은 기간보다 무려 557.2% 확대됐다.
이에 따라 SK는 올 1분기에 세운 사상 최대 분기 실적을 1개 분기 만에 다시 경신했다. 직전 분기인 올 1분기 매출은 52조5763억원, 영업익은 37조6103억원이었다.
SK가 호실적을 거둔 것은 인공지능(AI) 인프라 투자 확대로 반도체 수요 강세가 지속되는 가운데, AI 서버용 고성능 제품 가격 상승이 맞물린 결과로 풀이된다.
SK하이닉스 관계자는 “D램과 낸드플래시 모두 전 분기에 이어 큰 폭의 가격 상승을 기록했다”며 “HBM과 AI 서버용 D램, 기업용 솔리드스테이트드라이브(SSD) 등 고부가가치 제품 중심으로 판매를 늘려 최고의 수익성을 창출했다”고 밝혔다.

최태원 SK그룹 회장(왼쪽)이 2024년 1월 SK하이닉스 이천캠퍼스 R&D센터에서 HBM 웨이퍼와 패키지에 대한 설명을 듣고 있다. <사진=SK>
SK하이닉스는 괄목할 만한 대기록도 여럿 달성했다. 60조원을 상회하는 분기 영업익은 SK하이닉스가 지난 한해 동안 벌어들인 영업익을 크게 앞선다. SK하이닉스는 지난해 47조2063억원의 영업익을 기록했다.
영업이익률 또한 역대 최고치를 경신했다. 올 2분기 영업이익률은 76.3%로, 직전 분기인 1분기 71.5%보다 4.8%p나 늘었다. 이는 1만원짜리 제품을 팔아 7630원가량의 이익을 남긴 것을 뜻한다. 이는 반도체 업계에서 수익성이 가장 높은 대만 TSMC보다 더 높은 수치다. 올 2분기 TSMC의 영업이익률은 60.3%였다.
역대급 실적 호조에 힘입어 SK하이닉스의 재무 건전성은 한층 탄탄해졌다. 올 2분기 말 SK하이닉스의 현금성 자산은 직전 분기인 1분기 말 대비 33조6000억원 늘어난 88조원에 달했다. 반면 차입금은 7000억원 줄어든 18조6000억원에 그쳤다. 이에 순현금은 69조4000억원으로 확대됐다.
이와 관련, SK하이닉스 관계자는 “SK하이닉스는 사상 최대 수준으로 확대된 이익과 현금 창출력을 바탕으로 재무 여력을 크게 강화했다”고 자평했다.
다만 이번 분기 실적이 당초 시장의 예상을 밑돌았다는 점은 아쉬운 대목이다. SK하이닉스 관계자는 이날 열린 콘퍼런스콜에서 ‘올 2분기 실적이 기대에 못 미쳤다’는 지적과 관련해 “일부 고부가 제품의 출하 확대 시점이 올 하반기로 이월됐다”며 “포트폴리오 구성이 전체 평균판매단가(ASP)에 영향을 준 것으로 보인다”고 설명했다.

3월 16~19일 나흘 간 미국 캘리포니아주 새너제이에서 열린 ‘엔비디아 GTC 2026’ 내 SK하이닉스 전시 부스에서 공개된 SK하이닉스 SOCAMM2와 HBM4. <사진=SK하이닉스>
그럼에도 불구하고, SK하이닉스는 올 하반기부터 실적 성장이 더 가속화할 것이라고 자신했다. AI가 사용자를 대신해 복잡한 업무를 수행하는 에이전트 형태로 진화하고, 다양한 서비스로 확산됨에 따라, 메모리 수요 기반이 한층 넓어지고 있다는 판단에서다. 이에 따라 AI 메모리와 일반 메모리 수요가 함께 확대되는 구조적 변화가 나타나고 있다고 짚었다.
SK하이닉스 관계자는 “글로벌 빅테크의 AI 인프라 투자가 확대되면서 추가 (메모리) 공급 요청이 잇따르고 있다”고 밝혔다. 이를 이유로 메모리 수요 증가 추세는 당분간 지속될 것으로 내다 봤다. 특히 “주요 클라우드서비스제공자(CSP) 간 AI 경쟁이 날로 거세지고 있어, 내년 이후에도 AI 인프라 투자는 견조할 것으로 보고 있다”고 강조했다.
실제, SK는 핵심 고객사를 포함한 글로벌 빅테크 10여 개사와 장기공급계약(LTA) 협상을 마무리한 데 이어, 업계 주요 고객사와 추가 논의도 이어가고 있다.
SK하이닉스는 폭넓은 제품 포트폴리오와 고객사와의 공동 개발 역량을 바탕으로 AI 메모리 혁신을 주도해 나가겠다는 포부도 내비쳤다. 우선 글로벌 HBM 시장의 주력제품인 HBM4 분야에서 경쟁 우위를 선점한다는 입장이다.
SK의 HBM4는 고객사가 요구하는 동작 속도를 구현하면서도 업계 최고 수준의 전력 효율과 원가 경쟁력을 달성했다는 평가다. 2분기 HBM4의 양산 출하를 시작한 SK하이닉스는 하반기에는 생산량을 본격 확대키로 했다.
SK하이닉스 관계자는 “주요 고객사에 대해 올 2분기 양산 공급을 시작했고, 지금은 안정적으로 생산 능력을 확대하고 있다”며 “(HBM4) 양산 수율과 품질은 이미 성숙 단계에 진입한 5세대 ‘HBM3E’과 근접한 수준을 보이고 있다”고 강조했다.
특히 올 상반기 샘플 공급을 마친 HBM4E는 기술 성숙도와 양산 안정성을 갖춘 최적의 공정이 적용됐다. SK하이닉스 관계자는 “HBM4E는 고객 대상 샘플 공급을 완료했다”며 “내년 본격 양산을 목표로 하고 있다”고 전했다.
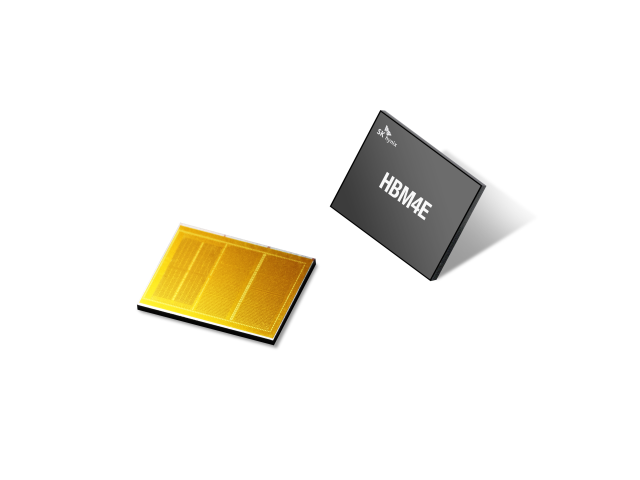
SK하이닉스 HBM4E 12단. <사진=SK하이닉스>
비단 HBM 뿐만이 아니다. SK하이닉스는 D램과 낸드플래시 전반에서 신제품 개발과 공급을 이어가며 다양화된 메모리 수요에 대응한다는 구상이다.
먼저 저전력 D램 ‘LPDDR’ 기반 서버용 메모리 모듈인 ‘소캠(SOCAMM)2’는 올 2분기 들어 판매가 크게 늘기 시작했다. 또 1c(10나노급 6세대) 공정을 적용한 D램 제품 공급도 본격화했다.
낸드의 경우, 선단 공정 전환을 가속화해 고용량·고성능 제품 중심으로 포트폴리오를 강화한다. 최첨단 321단 낸드 제품 비중은 연말까지 국내 생산 능력의 50% 수준으로 늘릴 예정이다.
SK하이닉스 관계자는 “HBM4 물량이 본격적으로 확대되고. 1c 공정 기반 D램의 출하량도 증가하고 있다”며 “올 하반기 비트그로스(출하량 증가율)는 상반기보다 높은 수준을 기록할 것이다”고 예상했다.
아울러 SK하이닉스는 메모리 수요가 공급 역량을 상회하는 환경이 지속되는 가운데, 고객사가 원하는 물량을 적시에 공급하는 능력이 오늘날 반도체 업계의 핵심 경쟁력으로 부상하고 있다고 판단했다.
이를 위해, 청주 M15X 양산 일정을 앞당기는 한편, 내년 초 용인 반도체 클러스터 1기 팹 클린룸 오픈 이후, 생산 능력을 신속하게 확대할 수 있도록 대규모 투자를 지속하기로 했다.
또한 첨단 패키징 공장인 P&T7과 낸드 생산 기지 M17, 신규 반도체 클러스터 등 중장기 투자 계획도 고객 수요와 투자 효율성 등을 고려해 단계적으로 추진할 방침이다. SK하이닉스 관계자는 “중장기 성장 기회를 차질 없이 준비하는 동시에 설비 투자 원칙을 유지함으로써 생산 능력과 재무 건전성을 함께 강화해 나갈 계획이다”고 밝혔다.

최태원 SK그룹 회장(가운데)을 비롯한 SK그룹 주요 경영진이 7월 10일 미국 뉴욕 나스닥 마켓사이트에서 열린 ‘오프닝 벨’ 행사에서 ADR 거래 개시를 축하하고 있다. <사진=연합뉴스>
한편 최근 가장 뜨거운 투자 상품으로 부상한 SK하이닉스 미국 예탁증서(ADR)에 대한 관심도 매우 높았다.
SK하이닉스 관계자는 ‘국내 상장 원주로 전환하는 절차’에 대해 “원주의 한국거래소 상장이 완료된 다음 날인 오는 30일부터 전환할 수 있다”고 설명했다. 다만 “국내 기업의 기존 예탁증서(DR) 사례를 고려하면, 원주를 ADR로 전환할 때 발행사가 규제 상 신고 절차를 밟아야 할 수 있다”며 “해당 절차에는 통상 수주 이상의 시간이 소요될 것으로 예상한다”고 부연했다.
[CEO스코어데일리 / 오창영 기자 / dongl@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.