

 입력 2025-02-28 17:05:52


5대 은행 최고금리 3.05%…인터넷은행은 2%대
기준금리 인하에도 주담대 금리는 요지부동
기준금리 인하에 은행 예금금리 뚝…대출금리 인하는 언제쯤
한국은행의 기준금리 인하에 따라 은행권 예금금리가 2%대까지 떨어졌다. 이에 비해 대출금리, 특히 주택담보대출 금리는 별다른 움직임을 보이지 않고 있다. 금융당국이 연일 대출금리 인하를 압박하는 가운데, 우리은행이 선제적 인하에 나서면서 은행권 고심은 깊어질 전망이다.
28일 은행연합회 소비자포털에 따르면 이날 기준 19개 은행의 1년 만기 정기예금 최고금리는 연 2.66%에서 3.11%까지로 집계됐다. 이는 한국은행이 통화정책 전환(피벗)에 나선 지난해 10월(2.80%~3.80%)보다 낮아진 수준이다.
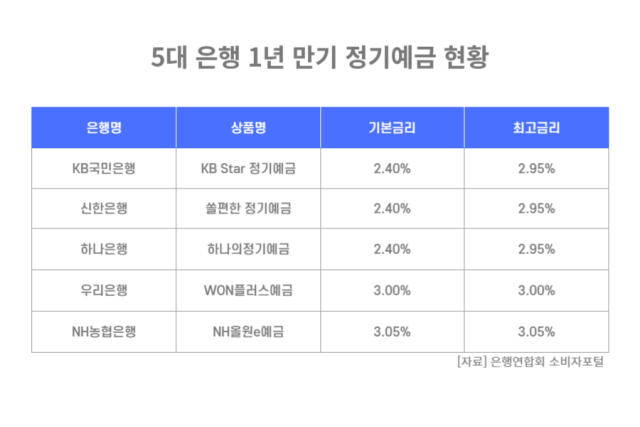
특히 지난해 10월 3.35%~3.40% 수준이던 5대 은행의 주요 정기예금 최고금리는 현재 2.95%~3.05%으로 낮아졌다.
◇ 기준금리 인하 기대감 예금에 선반영…2%대 금리 속출
상품별로 살펴보면 NH농협은행의 NH올원e예금의 최고금리는 3.05%로 5개 은행 중 가장 높았다. 우리은행의 WON플러스예금이 3.00%로 그 뒤를 이었다. 국민은행의 KB Star 정기예금과 신한은행의 쏠편한 정기예금, 하나은행의 하나의정기예금 모두 2.95%의 최고금리를 기록했다.
출범 초기 시중은행보다 높은 금리를 제시하며 고객을 모았던 인터넷전문은행들의 정기예금도 2%대 금리를 기록했다. 카카오뱅크와 케이뱅크의 1년 만기 정기예금 최고금리는 연 2.90%로 시중은행보다 낮았다.
은행권은 지난해 한은의 기준금리 인하가 점쳐지며 선제적으로 수신 금리를 내려왔다. 한은 금융통화위원회가 지난해 10월 피벗에 나선 이후 그해 11월과 올해 2월까지 기준금리를 세 차례 내리면서 은행 예금금리 하락세가 지속됐다.
예금금리 인하로 인해 은행에서 자금이 이탈하는 ‘머니무브’ 현상도 발생했다. 5대 은행의 정기예금 잔액은 지난 1월 말 기준 922조2998억원으로 지난해 11월 말보다 25조9203억원 줄었다.
수신 이탈이 이어지자 은행들은 고금리 적금 특판, 모임통장 출시 등으로 대응하고 있다. 그러나 한은이 연내 두 차례 기준금리 추가 인하에 나설 것이라는 전망이 우세한 만큼, 은행 수신 감소세는 지속될 전망이다.
◇ 금융당국, 은행권에 시차 없는 대출금리 인하 압박
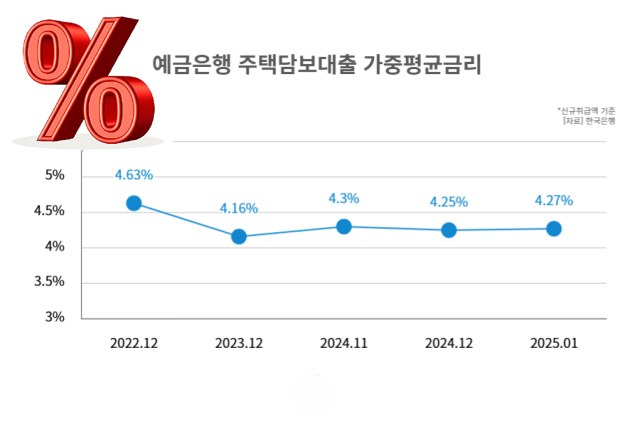
뚝뚝 떨어지는 은행 예금금리에 비해 대출금리 인하 속도는 더딘 편이다. 한은이 발표한 ‘금융기관 가중평균금리’에 따르면 은행의 주택담보대출 금리(신규취급액 기준)은 지난 1월 기준 연 4.27%로 기준금리 인하에도 한 달 새 0.02%포인트 상승했다.
이는 은행 자체적으로 산정하는 가산금리가 내려가지 않았기 때문이다. 은행들은 금융당국의 가계부채 관리 요구가 커진 지난해 7월부터 가산금리를 올리고 우대금리를 낮추는 등 강도 높은 관리 기조를 이어왔다.
가계부채 증가세가 안정되고 기준금리도 세 차례 내려가면서 당국은 연일 은행권에 대출금리 인하를 요구하고 있다. 김병환 금융위원장은 지난 24일 “이제는 대출금리에 기준금리 인하를 반영할 때가 된 것 같다”고 말했다. 이복현 금감원장도 다음 날 ‘금융상황 점검회의’에서 “금리 인하 효과가 국내 경제 곳곳에 충분히 전달되지 않고 있다”고 지적했다.
권대영 금융위 사무처장은 금리 결정 과정에서의 은행의 자율성을 인정하면서도 현 금리 수준에 대해 국민이 납득하지 못하고 있다고 강조했다.
그는 “대출관리와 금리인하 요구가 함께 커지며 은행들도 진퇴양난인 건 안다”면서도 “(기준금리) 반영 속도나 대출금리 수준을 국민이 만족하지 못하기 때문에 정부도 국민이 체감할 수 있는 금리 움직임을 (은행이) 보여줬으면 한다는 생각을 하고 있다”고 말했다.
이러한 가운데 우리은행이 기준금리 인하가 시장금리 인하에 반영되는 시차를 기다리지 않고 선제적으로 대출금리를 인하면서 은행권 고심은 깊어질 전망이다. 우리은행은 이날부터 5년 변동(주기형) 주담대를 신규 신청하는 경우 가산금리를 0.25%p 인하한다.
우리은행 관계자는 “순이자마진(NIM) 축소를 감수하면서까지 이같이 대출금리 인하를 시행하는 것은 경제성장률 하락이 가시화된 상황에서 자영업자와 취약계층의 이자 부담을 줄여야만 민간 소비와 투자가 살아날 수 있다는 판단이 있었기 때문”이라고 말했다.
[CEO스코어데일리 / 김기율 기자 / hkps099@ceoscore.co.kr]




































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.