


 입력 2024-11-11 07:00:00


KB국민은행, 청소년 전용 금융 플랫폼 오픈…NH농협은행은 전용 통장 적금상품 출시
한국청소년정책연구원 “청소년기 용돈, 금융 생활 첫 발이자 생애 금융 웰빙 시작점”
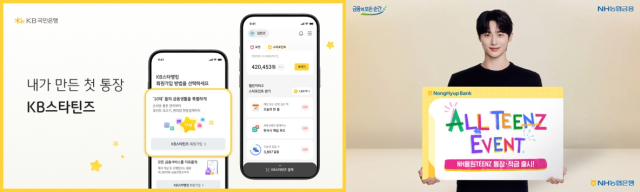
KB국민은행 ‘KB스타틴즈’ 이미지, NH농협은행 ‘NH올원TEENZ통장·적금’ <사진=각 사>
은행들이 미래 고객층인 청소년 공략에 나섰다. 이들을 잠재 고객으로 최대한 많이 끌어모아 영업 저변을 확장한다는 계획이다.
이를 위해 청소년 전용 금융 플랫폼을 론칭하거나 전용 상품을 시장에 내놓고 있다. 청소년에게 익숙한 애플리케이션(이하 앱)을 이용해 마케팅을 펼치는 등 거리 좁히기에도 안간힘을 쓰고 있다.
11일 업계에 따르면 KB국민은행은 만 14~18세 청소년 전용 서비스인 ‘KB스타틴즈’를 최근 오픈했다. 이는 10대 행동 패턴을 반영한 금융플랫폼이다. 한국사 매일 퀴즈, 오늘의 한 줄과 같은 10대 전용 콘텐츠 등도 곧 담을 예정이다.
KB스타틴즈에서는 청소년 전용 선불 지갑인 ‘포켓’을 만들 수 있다. 포켓을 통해 수수료 없이 송금하거나 입금할 수 있다. 포켓 전용 카드도 발급받을 수 있는데 이 카드로 편의점, 올리브영, 다이소 등에서 5% 할인 혜택을 누릴 수 있다. KB국민은행 관계자는 “향후 만 14세 이하 대상으로도 KB스타틴즈 가입 대상을 확대할 예정”이라고 말했다.
NH농협은행과 토스뱅크는 청소년을 위한 통장과 적금을 시장에 내놨다. NH농협은행은 미성년자 고객의 올바른 금융 습관 형성 지원을 취지로 ‘NH올원TEENZ통장’과 ‘NH올원TEENZ적금’을 지난 1일 출시했다.
NH올원TEENZ통장 기본금리는 0.1%로 당행 첫 거래, 평잔 30만원 이상 등 각 우대금리 조건을 충족하면 일 잔액 300만원까지 최고 연 3.0%를 제공한다. NH올원TEENZ적금의 가입 기간은 1년으로, 기본금리 2.85%에 생일인 달에 가입하거나 주택청약종합저축 보유 고객으로 가입하면 우대금리까지 적용받아 최고 4.35%의 금리 혜택을 누릴 수 있다.
토스뱅크는 작년 10월 국내 인터넷전문은행 최초로 비대면으로 부모가 자녀 계좌를 개설할 수 있는 ‘아이통장’을 선보였다. 0세부터 16세까지의 자녀를 둔 부모는 서류 제출, 은행 방문 없이 앱을 통해 통장 개설과 적금 가입, 체크카드 발급 등을 처리할 수 있다.
아이통장을 보유한 7~16세 고객은 ‘이자 받는 저금통’ 서비스에도 가입할 수 있다. 이 서비스는 남은 용돈이나 비상금을 모았다가 원하는 시점에 연 2% 이자를 받을 수 있는 상품이다.
카카오뱅크를 비롯해 하나은행과 신한은행은 앱을 이용한 청소년 마케팅을 통해 미래 고객 확보에 힘쓰고 있다. 우리은행은 청소년 교통비 지원을 통해 10대 금융 호기심을 자극하고 있다.
카카오뱅크는 예금상품 8종 가입 가능 연령을 기존 만 17세에서 만 14세로 확대했다. 작년 4월 출시한 기록 통장을 통해 좋아하는 연예인이 특정한 행동을 할 때마다 나만의 규칙을 통해 사진 등을 일정 금액과 함께 저축할 수 있다.
하나은행은 지난 9월, 2010년 이후 태어난 알파 세대를 위한 체험형 금융 플랫폼 ‘아이부자’ 서포터즈 발대식을 열었다. 아이부자앱은 자녀가 용돈 관리를 게임처럼 즐겁게 배울 수 있게 돕는다. 부모와 함께 주식 투자를 배우는 등 다양한 금융 경험도 제공한다.
신한은행은 작년 3월, 모바일뱅킹 앱 ‘신한 쏠(SOL)’ 안에 미성년자 대상 금융 플랫폼인 ‘리틀 신한 케어’를 열었다. 리틀 신한 케어를 통해 태아 미리 등록, 미성년자 미리 작성, 우리아이 맞춤 상품 보기, 증여 풀이 서비스 등을 제공한다.
우리은행은 청소년 10만명에게 최대 2만원을 지원하는 청소년 교통비 지원 프로그램을 12월 말까지 시행한다. 교통비 지원 대상은 ‘우리 틴틴 서비스’에 가입한 만 14세 이상 만 18세 이하 청소년이다. WON뱅킹 앱 내 생활 혜택, 이벤트에서 신청 가능하며 기간은 오는 15일까지다.
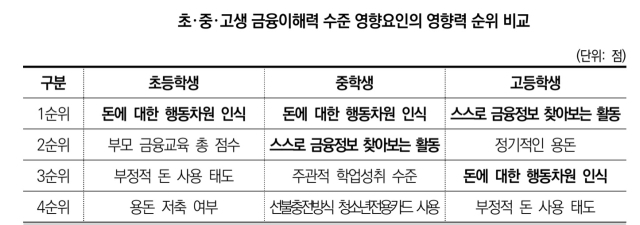
초중고생 금융이해력 수준 영향 요인의 영향력 순위. <표=한국청소년정책연구원>
이와 관련해 한국청소년정책연구원은 지난해 보고서를 통해 “청소년기의 용돈이 갖는 의미는 단순히 쓸 돈을 받는다는 의미가 아니다”며 “부모의 지도와 모니터링 조력과 함께 금융 생활의 첫 발을 딛는 것이고 생애 금융 웰빙의 시작점이 될 수 있다”고 강조했다.
그러면서 “정기적으로 용돈을 받고 저축하는 경험이 금융이해력 수준에 긍정적인 영향을 미친다”며 “반면 비정기적인 용돈은 초등학생의 경우 오히려 금융이해력 수준을 낮추는 요인이 되고 특히 초·중·고생 모두에게서 금융 태도에 현재의 소비성향을 강화하는 요인이 된다”고 부연했다.
하나금융경영연구소가 낸 ‘잘파 세대의 부상’ 보고서를 보더라도, 2010년 이후 출생한 알파 세대의 경우 부모 영향으로 전통 은행을 첫 거래 금융기관으로 선택했다. 때문에 은행들은 부모 공략을 통해 유소년 손님 유입을 극대화할 필요가 있다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]




































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.