


 입력 2022-04-01 07:00:02


전체 대출잔액 중 개인신용대출 비중 13% …부동산담보대출에 치중
기관 자금유치 어려워…CSS 마련 등 투자늘려야 신용대출 활성화 기대
‘1.5금융’을 표방한 온라인투자연계금융업(온투업, P2P금융)에서 정작 개인 신용대출을 취급하는 업체는 소수에 불과한 것으로 나타났다. 신용대출보다 부실 우려가 적은 담보대출에 치중하면서다.
이에 온투업이 대안금융으로 자리 잡으려면 초기 투자유치를 원활하게 할 수 있도록 규제를 일부 완화해야 한다는 지적도 나온다.
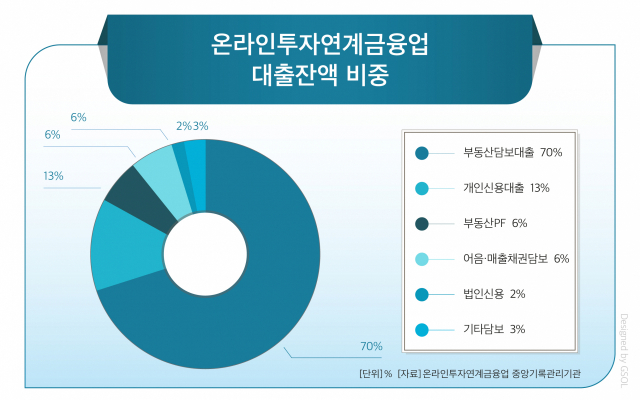
1일 온라인투자연계금융업 중앙기록관리기관에 따르면 온투업 등록 업체 40곳 중 개인신용대출을 취급하는 곳은 11곳으로 집계됐다. 개인 신용대출 누적금액은 29일 기준 총 1666억원으로 전체 1조2708억원의 13%에 불과하다.
이와 대조적으로 전체 대출 잔액 중 부동산담보대출과 부동산프로젝트파이낸싱(PF) 대출 비율이 76%를 차지하고 있다.
온투업은 지난해 6월 출범한 뒤 중·저신용자를 위한 ‘1.5금융’ 표방하며 인지도를 높여왔다. 시중은행처럼 제1금융권은 이용하지 못하지만 저축은행, 캐피탈 등 제2금융권에서 고금리로 대출을 받기 부담스러운 고객에게 합리적인 금리를 제공한다는 전략을 택했다.
하지만 온투업체 중에서도 개인 신용대출 규모가 큰 피플펀드(1170억원)·랜딧(252억원)·8퍼센트(121억원)를 제외한 나머지 업체의 신용대출 규모는 미비한 수준에 그쳤다. 지난 3월 칵테일펀딩을 비롯해 온투업 등록 업체가 2곳 추가로 늘었지만 이마저도 부동산담보대출을 주력으로 영업하는 업체로 확인됐다.
이처럼 온투업체들이 신용대출보다 부동산 담보대출에 주력하는 것은 부실 우려가 적은 영향이 크다.
김대종 세종대 경영학부 교수는 “중·저신용 차주들의 경우 상대적으로 대출 상환 능력이 약하기 때문에 지금처럼 여러 경제 여건이 악화된 상황에 담보를 두지 않고 대출을 내주는 게 불안할 것”이라며 “부동산담보대출 비중이 큰 건 온투업체가 안정적인 기조로 영업을 전개하는 영향이라고 보면 된다”고 말했다.
규제로 인해 자금을 확보하기 어려운 것도 신용대출 확대를 가로막는 걸림돌이다. 온투업법에서는 은행·저축은행·여신전문금융회사 등 기관들이 온투업체 연계 상품에 투자하는 행위를 투자가 아닌 대출로 규정한다. 때문에 건전성 관리 범위에 포함돼 리스크 변동 상황을 살펴야 하는 어려움이 있다. 기관투자자 입장에서는 온투업 투자가 부담스러울 수밖에 없다.
온투업 후발주자들이 개인 신용대출을 확대하기 위해서는 초기 투자비용 확보가 관건이라는 게 업계 중론이다. 중금리 신용대출에 필요한 데이터를 수집하기 위해서는 전문인력 투입을 포함해 시간과 비용이 많이 드는 까닭이다.
한 금융권 관계자는 “온투업체가 개인 신용대출을 취급하기 위해선 관련 데이터를 지속적으로 쌓고 개인신용평가시스템(CSS)을 고도화하는 작업이 필요한데 그러려면 초기에 투자 비용이 많이 든다”며 “온투업에 뒤늦게 뛰어든 업체의 경우 데이터 수집량이 크지 않아 빨리 잔액을 쌓을 수 있는 부동산담보대출에 치중하는 것”이라고 설명했다.
이어 “금융당국에서 온투업의 개인 신용대출에 우호적인 태도를 보여주지 않는다면 중·저신용자 대출을 취급하는 업체는 지금보다 늘어나기는 어렵다”고 말했다.
[CEO스코어데일리 / 안은정 기자 / bonjour@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.