메트라이프생명(대표 데미언 그린)이 지급여력비율(RBC) 산출시 새로 반영되는 변액보험 리스크에 더해 80%가 넘는 배당 성향 여파로 RBC비율 관리가 쉽지 않을 전망이다.
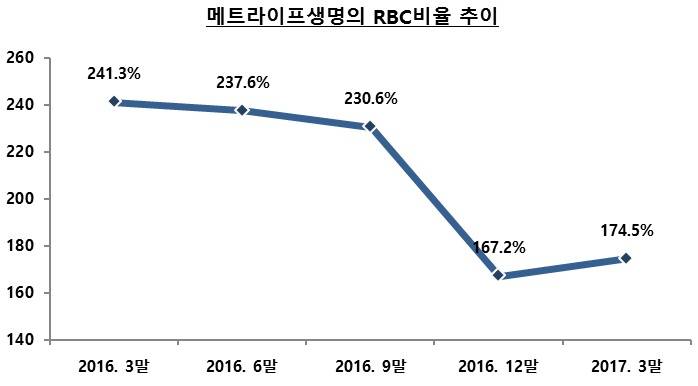
14일 기업경영성과 평가사이트 CEO스코어(대표 박주근)에 따르면 메트라이프생명의 올 3월 말 RBC비율은 174.5%로 조사됐다. 이는 당국 권고 수준 150%을 웃돈 것이며 다른 외국계 생보사는 모두 200%를 넘겼다.
작년 9월 말 RBC비율은 230.6%로 안정적 수준이었지만 RBC 규제 강화에 대비한 장기채권 매입 및 시장금리 반등으로 대규모 채권 평가손이 발생해 12월 말 RBC비율은 167.2%로 63.4%포인트나 급락했다.
사진=연합뉴스
올 연말부터 RBC비율 산출시 변액보험 최저보증준비금에 대한 리스크도 반영하기 때문에 RBC비율 관리는 더 어려워질 전망이다. 보험사는 변액보험 운용시 손실이 발생해도 10년이 지나면 원금을 주거나 일정 수준의 사망보험금을 지급해야 해 리스크를 RBC비율에 반영하겠다는 것이 제도 개선의 취지다.
작년 메트라이프생명의 변액보험 수입보험료는 1조9781억 원으로 전체의 60%를 차지했다. 또 변액보험 초회보험료는 1302억 원으로 PCA생명(1530억 원), ING생명(1272억 원), 푸르덴셜생명(1198억 원) 등과 2위권을 형성했다. 메트라이프생명은 변액보험 규제 강화로 인해 RBC비율 하락되는 대표적인 생보사로 꼽힌다.
배당도 RBC비율 관리를 어렵게 하는 요인이다. 메트라이프생명은 지난해 82.9%의 배당성향을 기록하는 등 최근 3년간 80~90%대의 배당을 실시했다. 과도한 배당은 자본에 해당되는 이익잉여금 위축으로 이어져 지급여력금액(가용자본) 축소에 영향을 끼칠 수 있다.
부채 듀레이션(가중평균만기) 규제 강화에 대비해 2014년부터 자산 듀레이션을 확보한 것도 RBC비율 하락 이유다. 자산-부채 듀레이션 차는 0(제로)에 가까울수록 건전한 것으로 평가하는데 자산 듀레이션을 미리 늘려 자산-부채 듀레이션 차가 벌어져 RBC 금리위험액이 늘었기 때문이다.
올해 말부터 부채 듀레이션은 현재 20년에서 올해 말부터 최장 30년까지 단계적으로 확대된다. 이 규제는 보험사 자율로 6월부터 도입할 수 있으며 메트라이프생명은 즉시 적용할 계획이다. 사측은 규제 도입시 자산-부채 듀레이션 차가 줄어 RBC비율이 개선될 것으로 봤다.
메트라이프생명 관계자는 “RBC비율 하락에는 여러 요인이 있지만 이달부터 강화된 부채 듀레이션 기준을 적용하면 RBC비율은 200% 이상 안정적 수준으로 상승할 전망”이라며 “자본 확충 없이 RBC비율 관리가 가능한 것이 고무적“이라고 말했다.
그는 또 “1989년 국내 진출 후 이익금 배분을 위해 2010년부터 배당을 실시했다”며 “연간 배당성향이 높아 보이지만 그 동안 쌓인 재원을 감안하면 그리 높지 않은 것으로 판단된다”고 덧붙였다.


 입력 2017-06-14 07:28:29









































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.