


 입력 2026-01-29 16:33:50


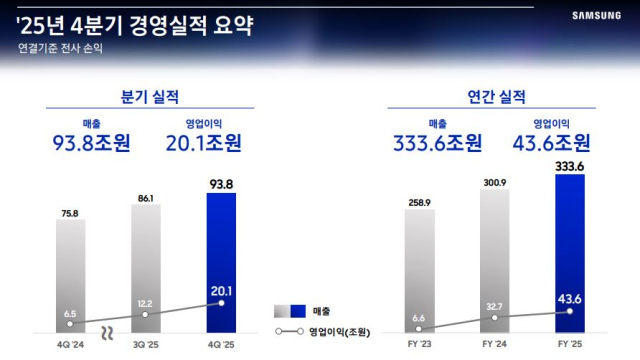
4분기 매출 93조8000원, 영업익 20조1000억원
역대 최대 분기 실적…국내 기업 중 최초 분기 영업익 20조 돌파
메모리 매출 27조1000억원…AI·서버향 공급 확대
HBM4 2월 양산 개시…올해 HBM 매출 전년비 3배 증가 전망
<자료=삼성전자>
지난해 4분기 역대 최대 분기 실적을 올린 삼성전자가 올해 HBM(고대역폭메모리)를 앞세워 실적 회복 흐름을 이어간다. 삼성전자는 내달 차세대 HBM인 HBM4 출하를 앞두고 있다. 이에 따라 올해 HBM 관련 매출이 3배 이상 개선될 것이란 기대감을 내비쳤다. 장기간 적자를 이어가고 있는 파운드리 사업도 하반기부터 2나노(nm·나노미터) 2세대 공정 기반 신제품을 양산하며 실적반등에 나설 방침이다.
삼성전자는 연결 기준으로 지난해 4분기 매출 93조8000원, 영업이익 20조1000억원을 기록했다고 29일 밝혔다. 전년 동기 대비 매출은 23.8% 영업이익은 209.2% 급증했다. 분기 기준으로 매출과 영업이익 모두 사상 최대치이며, 국내 상장기업 중 분기 영업이익이 20조원을 넘어선 첫 사례다.
지난해 연간 매출은 333조6059억원으로 전년 대비 10.9% 증가했다. 영업이익은 43조6011억원으로 33.2% 늘었다. 연간 매출은 역대 최대치고, 영업이익은 2018년(58조8900억원), 2017년(53조6500억원), 2021년(51조6300억원) 이후 역대 4위 기록이다.
4분기 삼성전자의 실적이 가파르게 뛰어오른 데에는 반도체를 담당하는 DS부문의 역할이 주효했다. DS부문은 지난해 4분기 역대 최대 실적인 매출 44조원, 영업이익 16조4000억원을 달성했다. 전사 영업이익의 약 82%를 DS부문이 차지한 셈이다.
DS부문의 호실적을 이끈 것은 메모리 반도체다. 4분기 메모리 사업부가 올린 매출은 총 27조1000억원에 달한다. 인공지능(AI) 호황으로 범용 D램을 비롯해 HBM, 서버용 DDR5, 기업용 SSD 등 고부가가치 제품까지 수요가 급증하면서 수익성이 개선됐다는 설명이다.
삼성전자는 이날 실적 발표 후 컨퍼런스콜을 통해 “AI 서버 수요가 시장을 주도하고 있는 상황에서 HBM과 수익성이 상대적으로 높은 서버향 제품을 중심으로 공급 대응했다”며 “4분기 D램 ASP(평균판매가격)는 시장 전반의 가격 상승세와 고부가 제품 중심 믹스 운영으로 전 분기 대비 약 40% 상승했다”고 설명했다.
같은 기간 시스템 LSI와 파운드리 등 비메모리 사업부의 실적 개선 폭은 크지 않았던 것으로 추정된다. 시장에서는 비메모리 사업부가 4분기 1조원가량의 적자를 낸 것으로 전망하고 있다.
시스템LSI 사업부는 계절적 수요 변화 등으로 전 분기 대비 실적이 하락했다. 다만, 이미지센서는 2억 화소 및 빅픽셀 5천만 화소 신제품 판매 확대로 매출이 증가한 것으로 나타났다. 파운드리 사업부는 2나노 1세대 신제품 양산을 본격화하고 미국과 중국의 거래선 수요 강세로 매출이 증가했으나, 충당 비용 영향으로 수익성 개선은 제한적이었다.
4분기 MX(모바일경험)부문은 매출 28조3000억원, 영업이익 1조900억원을 기록했다. 전년 동기 대비 매출은 늘었지만 신모델 출시 효과 감소 여파로 영업이익은 9.5% 줄었다. 다만 플래그십 제품의 매출 성장과 태블릿·웨어러블의 안정적 판매로 연간 영업이익은 21.7% 증가했다.
디스플레이의 4분기 매출은 9조5000억원, 영업이익은 2조원으로, 주요 고객사의 스마트폰 수요 확대와 IT 및 자동차 제품 판매 확대로 견조한 실적을 달성했다. 연말 성수기 수요 확대에 따라 대형 디스플레이 판매도 확대됐다.
반면 생활가전과 TV 등을 담당하는 DA·VD 사업부는 4분기 6000억원의 영업손실을 기록하며 전년 동기 대비 적자 전환했다. VD 사업부는 △네오 QLED △OLED TV 등 프리미엄 제품의 견조한 판매와 성수기 수요 대응으로 전 분기 대비 매출이 확대됐으나, 생활가전은 계절적 비수기가 지속되고 글로벌 관세 영향으로 실적이 하락했다.

삼성전자 HBME3 D램 샤인볼트. <사진제공=삼성전자>
올해도 AI 및 서버 수요를 중심으로 메모리 호황이 이어질 전망인 가운데, 삼성전자는 이날 차세대 HBM 모델인 HBM4 양산을 공식화하며 실적 개선 기대감을 키웠다. 주요 고객 요청에 따라 오는 2월부터 최상위 속도인 11.7Gbps급 제품을 포함해 HBM4 양산 출하를 시작하겠다는 계획이다. 업계에서는 해당 고객사가 엔비디아일 가능성이 높은 것으로 보고 있다.
삼성전자는 “작년에 샘플을 공급한 후 순조롭게 고객 평가를 진행하고 있으며 현재 콜 완료 단계에 진입했다”며 “고객들로부터 차별화된 HBM4 성능 경쟁력을 확보했다는 피드백을 받고 있다”고 강조했다.
HBM 공급 확대에 따라 관련 매출은 전년 대비 3배 이상 증가할 것으로 전망된다. 삼성전자는 “준비된 생산능력(캐파)에 대해서는 고객들로부터 구매 주문(PO)을 전량 확보했다”며 “올해 HBM 매출은 전년 대비 3배 이상 개선될 것으로 예상되며, 주요 고객사들은 2027년, 그 이후 물량에 대해서도 공급 협의를 조기에 확정하길 희망 중”이라고 설명했다.
오랜 기간 실적 부진을 이어가고 있는 파운드리 사업부도 올해 하반기 2나노 2세대 공정을 적용한 신제품을 양산하며 반등 신호탄을 쏠 전망이다. 삼성전자는 “AI 및 HPC향 응용처의 견조한 수요를 기반으로 고객을 확대해 나가며 선단 공정 중심으로 전년 대비 매출이 두 자릿수 이상 성장할 것으로 전망한다”며 “하반기부터는 2나노 2세대 공정을 적용한 신제품 양산이 시작되고, 4나노 성능 전력 최적화 공정을 준비할 예정”이라고 말했다.
모바일과 디스플레이 사업은 메모리 가격 상승세로 인한 시장 불확실성이 심화될 것으로 예상된다. 삼성전자는 올해 스마트폰 시장 매출이 전년 대비 소폭 성장할 것으로 전망하는 동시에 메모리 수급 등 업황 변동에 따라 시장 전망치가 조정될 가능성이 있다고 내다봤다.
삼성전자는 “주요 부품 단가 부담이 업계 전반에 가중되는 바, 주요 협력사와 전략적 협력 관계를 통해 공급 안정성을 확보하고 리소스 효율화를 지속 추진하여 이익 감소 리스크를 최소화할 것”이라고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.