


 입력 2025-02-28 07:00:00


지난해 스마트폰 패널 시장 중국 점유율 69.8%…한국 21%
AMOLED 시장도 중국 거센 도전…한국·중국 격차 1% 불과
OLED 기술 초격차 전략으로 분위기 반전 노려
삼성D, 차세대 OLED 선봬…LGD, LTPO OLED 확대
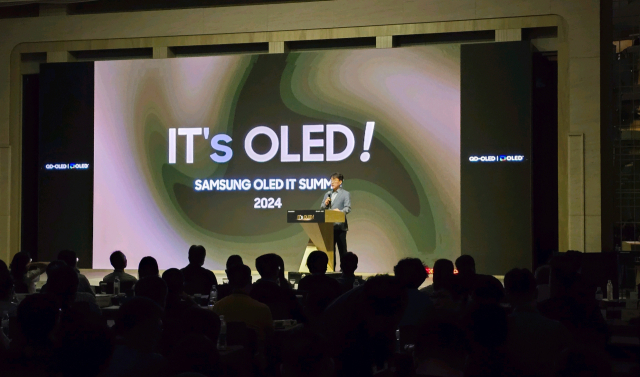
삼성디스플레이가 15일 타이베이 그랜드메이풀 호텔에서 '삼성 OLED IT 서밋 2024'를 개최했다. <사진제공=삼성디스플레이>
전 세계 스마트폰 패널 시장에서 중국의 공세가 거세다. 지난해 전 세계 스마트폰 패널 시장에서 BOE, HKC, CSOT 등 중국 디스플레이 업체의 점유율이 70%에 육박한 것으로 드러나면서 중국 독과점에 대한 우려가 커지고 있다. 특히 최근 규모가 커지고 있는 AMOLED(능동형 유기발광다이오드) 시장에서는 한국 기업들이 절반이 넘는 점유율을 기록하며 우위를 보이고 있지만, 중국과의 격차가 1%에 불과해 차세대 OLED 패널 시장에서도 주도권을 내주는 것 아니냐는 지적이다.
중국 디스플레이 업체들은 중고가 AMOLED(능동형 유기발광다이오드)와 보급형 a-Si(비정질실리콘) LCD(액정표시장치) 패널 수요를 바탕으로 사실상 시장을 독식하고 있다. 이에 맞서, 삼성디스플레이와 LG디스플레이 등 국내 디스플레이 업계는 고부가 OLED 패널 생산을 확대하고, 스마트용 패널 기술력을 강화하는 등 OLED 기술 초격차 유지에 집중하고 있다.
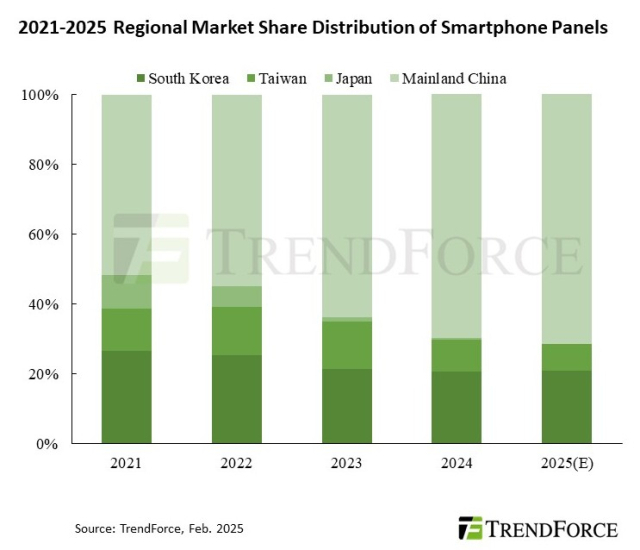
스마트폰 패널 지역별 점유율 추이. <자료=트렌드포스>
27일 시장조사업체 트렌드포스에 따르면, 지난해 스마트폰 패널 출하량은 전년 대비 11.4% 증가한 21억5700만대를 기록했다. 스마트폰 신제품 판매량과 중고 제품 수요가 증가하면서 패널 출하량도 함께 큰폭으로 늘었다.
업체별로 보면, 스마트폰 패널 제조사 상위 5개 업체 중 2위 삼성디스플레이를 제외한 4곳 모두 중국 제조사가 차지했다. 이들 중국 업체들의 점유율 합계는 절반을 훌쩍 넘은 69.8%에 달했고, 한국 제조사의 점유율 합계는 20~21% 수준에 머물렀다.
중국 업체중에서는 BOE가 지난해 점유율 28.4%, 출하량 6억1300만대로 세계 1위에 올랐다. BOE는 화웨이, 샤오미 등 중국 스마트폰 업체와 더불어 지난해 애플 아이폰 16 기본 모델에 OLED를 일부 납품하며 규모에서 시장을 주도하고 있다.
삼성디스플레이는 지난해 애플과 삼성전자 스마트폰 AMOLED 패널 수요에 힘입어 점유율 17.5%, 출하량 3억7800만대를 기록하며 2위에 랭크됐다.
이어 중국 HKC는 a-Si LCD 출하량 성장세에 따라 출하량 2억2800만대를 달성하며 3위를 기록했다. 또한 CSOT는 샤오미와 긴밀히 협력해 출하량을 전년 대비 83.2% 급증한 2억1500만대로 끌어올렸으며, 티안마는 1억5800만대의 출하량을 기록하며 5위에 올랐다.
트렌드포스는 올해 이들 중국 업체들의 스마트폰 패널 시장 점유율이 70%를 넘어설 것으로 내다봤다. 특히 스마트폰 패널 업계의 ‘큰 손’으로 꼽히는 애플의 행보가 큰 영향을 미칠 전망이다. 애플은 현재 OLED 패널 공급업체로 삼성디스플레이, LG디스플레이, BOE 등을 두고 있다.
트렌드포스는 “중국 BOE의 출하량이 2.7% 증가해 올해 6억3000만대에 달할 것으로 예상된다”며 “애플이 공급망을 다각화할 것으로 예상됨에 따라 삼성디스플레이의 출하량은 3.5% 감소한 3억6500만대에 그칠 것”이라고 예상했다. 이어서 트렌드포스는 “중국 업체는 중고급 AMOLED 시장과 보급형 a-Si LCD 패널 수요 증가에 힘입어 시장 입지를 공격적으로 확대했다”며 “올해 이들의 점유율은 70%를 넘길 가능성이 있으며, 글로벌 스마트폰 패널 공급망에서 위치를 공고히 할 것”이라고 덧붙였다.
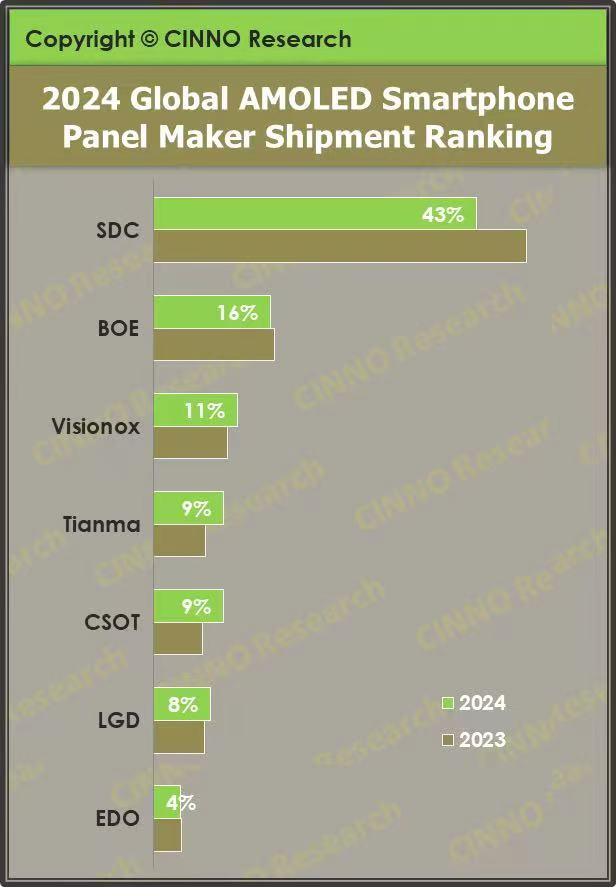
AMOLED 시장 점유율 추이. <자료=시노리서치>
실제 중국은 프리미엄 스마트폰에 적용되는 AMOLED 패널 시장에서도 존재감을 키워나가고 있다. 또 다른 시장조사업체 시노리서치에 따르면, 지난해 전 세계 AMOLED 스마트폰 패널 점유율은 한국이 50.8%, 중국이 49.2%를 차지하면서 격차가 1.6%p에 불과했다. 중국의 점유율은 전년 대비 6.0%p 증가한 수치다.
지난해 삼성디스플레이의 AMLOED 시장 점유율은 43.2%로 압도적인 1위를 유지했으나, 점유율은 전년 대비 6.8%p 줄었다. LG디스플레이는 아이폰 16 시리즈 공급 확대에 힘입어 점유율을 소폭 늘렸으나, 8%로 6위에 머물렀다.
같은 기간 BOE는 전년 대비 0.6%p 감소한 점유율 15.7%로 시장 2위를 차지했으며, 비전옥스는 점유율을 1.3%p 늘리면서 11.2%의 점유율로 3위에 올랐다. 이 기간 양사의 출하량은 각각 전년 대비 22.6%, 44.3%씩 증가했다.
삼성디스플레이와 LG디스플레이 등 국내 업계는 차세대 스마트폰용 OLED 패널을 개발하고, 고부가 제품 생산을 확대하는 등 OLED 기술 격차 유지로 분위기 반전을 노리고 있다. 특히 인공지능(AI), 폴더블폰 등 프리미엄 스마트폰 수요가 증가하면서 고부가 AMOLED 패널 시장은 꾸준한 성장세가 예고되고 있다. 지난해 AMOLED 스마트폰 패널 출하량은 전년 대비 27.0% 증가한 8억8000만대로 역대 최고치를 달성한 것이란 관측이다.
이같은 시장변화에 맞춰, 삼성디스플레이는 내달 3일 개막하는 ‘MWC 2025’에서 최대 5000니트(nit) 밝기의 차세대 스마트폰 OLED를 선보인다. 이 제품은 삼성디스플레이가 세계 최초로 상용화한 무(無) 편광판 디스플레이, 이른바 ‘OCF(On-Cell Film)’ 기술을 토대로 개발됐다. 이를 통해 편광판을 제외한 만큼 빛이 감소하는 정도를 기존 패널 대비 절반 수준으로 줄여 동일한 전력으로 1.5배 이상 밝은 빛을 내거나 혹은 기존 패널이 소비하는 전력의 63%만으로 같은 밝기를 구현한다. 패널 두께도 기존 OLED 대비 20% 얇아져 슬림폰 구현에 효과적이다.
LG디스플레이는 올해 애플 아이폰에 3종의 패널을 공급하며 비중을 높일 전망이다. 기존에는 프로 라인업 2종에 LTPO(저온다결정산화물) OLED를 공급했지만, 올해 애플이 일반 모델에도 LTPO OLED를 적용하면서 공급 모델이 확대될 것이란 관측이다.
SK증권은 “LG디스플레이의 모바일 패널 부문은 올해 고부가 모델 비중이 확대된다”며 “하반기 캐파(생산능력) 상승에 따른 출하량 확대 기대감도 존재한다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]






































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.