

 입력 2025-02-06 17:22:04


4분기 영업이익 1599억원…SK E&S 실적 일부 반영
석유사업 수익성 회복…환율·정제마진 상승 효과
SK온 적자 전환…연간 적자 1조1270억원
“올해 SK온 매출액 성장 기대…EV 판매량 늘어날 것”
<자료=SK이노베이션>
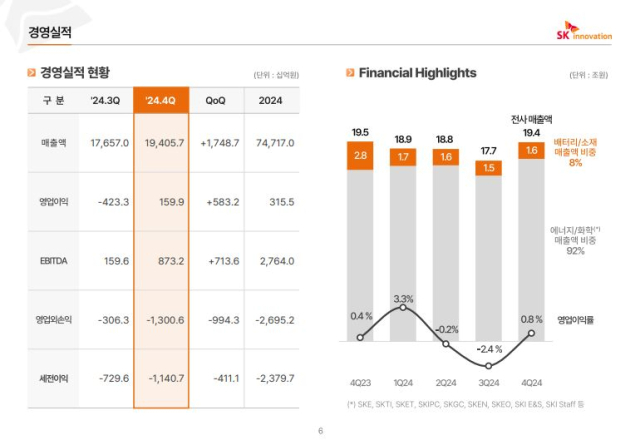
SK이노베이션이 4분기 정제마진 개선과 SK E&S와의 합병효과에 힘입어 전 분기 대비 흑자전환했다. 다만 연간 영업이익은 전반적으로 부진했던 정유 업황으로 인해 전년 대비 4분의 1수준으로 감소했다. 배터리 사업을 담당하는 SK온은 전기차 캐즘(일시적 수요 둔화) 여파로 1조원이 넘는 적자를 기록했다.
SK이노베이션은 올해 SK E&S와의 합병 시너지를 극대화해 수익성 개선에 총력을 기울이겠다는 구상이다. 대외 불확실성이 지속되는 가운데, 설비투자(CAPEX)는 속도 조절에 나설 계획이다.
SK이노베이션은 지난해 4분기 매출 19조4057억원, 영업이익 1599억원을 기록했다고 6일 밝혔다. 매출은 전년 동기 대비 0.6% 줄었지만, 영업이익은 120.2% 늘었다. 4841억원의 영업손실을 기록했던 지난해 3분기와 비교하면 흑자전환 했다.
4분기 실적 개선에는 주력 사업인 정유 부문의 수익성 회복과 지난해 11월 출범한 SK E&S 합병 법인이 주효했다는 설명이다. SK이노베이션 E&S는 지난해 영업이익 1조1157억원을 기록했고, 이 중 11~12월 영업이익 1234억원이 SK이노베이션 4분기 실적에 반영됐다.
부문별 실적을 살펴보면, 석유 사업은 지난해 4분기 영업이익 3424억원으로 전 분기 대비 흑자전환 했다. SK이노베이션 관계자는 이날 실적발표 컨퍼런스콜을 통해 “유가 등락에도 불구하고 석유 제품 시황 회복 및 환율 상승 영향으로 4분기 정제마진과 재고 손익이 상승해 영업이익 역시 전 분기 대비 증가했다”고 설명했다.
같은 기간 화학 사업은 영업손실 842억원, 윤활유 사업은 영업이익 1395억원을 기록했다. 화학 사업의 경우 판매량 증가에도 불구하고, 주요 제품 스프레드(마진) 하락에 따른 재고 효과 등으로 수익성이 악화됐다. 윤활유 사업은 계적적 비수기 등의 영향으로 전 분기 대비 영업이익이 감소했다.
석유개발사업은 국제 유가 하락에도 불구하고 판매물량 증대와 환율 및 가스 상승 등의 영향으로 전 분기 대비 증가한 1458억원의 영업이익을 시현했다.
배터리 사업을 담당하는 SK온은 4분기 영업손실 3594억원을 기록하며 흑자 흐름을 이어가지 못했다. SK온은 지난해 3분기 영업이익 240억원을 기록하며 출범 후 첫 분기 흑자를 달성한 바 있다. 4분기 판매 물량은 늘었지만 재고평가손실 등 일회성 비용의 영향으로 수익성이 감소한 것으로 파악된다. 미국 인플레이션감축법(IRA)에 따른 4분기 첨단제조생산세액공제(AMPC) 수혜 규모는 전 분기 대비 약 34% 증가한 813억원을 기록했다.
SK이노베이션은 지난해 연간 매출 74조7170억원, 영업이익 3155억원을 기록했다. 전년 대비 매출은 3.3%, 영업이익은 83.4% 급감한 수치다. 4분기 정제마진 회복으로 석유 사업 실적이 회복세에 올랐지만, 지난해 전반적인 정유 업황 부진으로 인해 수익성이 감소한 탓이다. 배터리 자회사 SK온이 전기차 캐즘 여파로 지난해 1조1270억원에 달하는 적자를 기록한 것도 영향을 미쳤다.

서울 종로구 SK 서린빌딩. <사진제공=SK이노베이션>
SK이노베이션은 올해 SK E&S와의 합병 시너지를 강화해 수익성 개선에 속도를 낼 방침이다. SK이노베이션 관계자는 “SK이노베이션은 SK E&S와의 합병으로 석유, 액화천연가스(LNG) 등 토탈 에너지 밸류체인을 구축했다”며 “올해부터는 SK이노베이션 E&S 사업 실적이 연간 기준으로 반영되고, 각 에너지 사업 별 합병 시너지가 구체화되면서 수익 및 재무 구조가 한층 강화될 것”이라고 밝혔다.
올해 석유사업 시황에 대해서는 석유수출기구 플러스(OPEC+) 국가를 제외한 미국, 캐나다 등국가가 원유 생산을 늘릴 것으로 예상되지만, 항공유와 같은 일부 석유제품 수요 확대 영향으로 정제마진은 보합세를 유지할 것으로 내다봤다.
SK온은 지난해 대비 연간 매출액이 두 자릿수 성장률을 기록할 것으로 기대했다. 핵심 전략 시장인 북미에서의 판매 물량 확대와 이로 인한 첨단제조생산세액공제(AMPC) 증가에 힘입어 연간 매출 및 손익이 개선될 것이라는 전망이다. SK트레이딩인터내셔널 및 SK엔텀과의 합병 효과도 실적에 긍정적인 영향을 미칠 것으로 예상된다.
SK온 관계자는 “올해 불확실하고 비우호적인 경영 환경 지속에 대한 우려 하에 보수적 관점으로 접근하고 있지만, 주요 고객들의 EV(전기차) 판매량이 전년 대비 증가할 것으로 예상하고 있다”며 “핵심 시장인 북미 현지 생산량 및 판매량 증가를 중심으로 1분기 저점 이후 점진적 회복을 통해 연간 매출과 손익은 지난해 대비 유의미하게 개선될 것”이라고 밝혔다.
투자 규모는 불확실한 대외 환경을 고려해 전년 대비 축소한다. SK이노베이션은 올해 설비투자(CAPEX)에 지난해 대비 37% 줄어든 6조원을 투입할 계획이다.
SK이노베이션 관계자는 “대외 불확실성에 대비하기 위해 시장 상황을 면밀히 모니터링하며 신중한 투자 정책을 유지하고자 한다”며 “배터리 3조5000억, SK E&S 1조원, 이외 사업은 작년과 비슷한 수준으로 경상과 전략 투자를 합쳐 약 1조5000억원 투자를 계획하고 있다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.