


 입력 2024-10-16 07:00:00


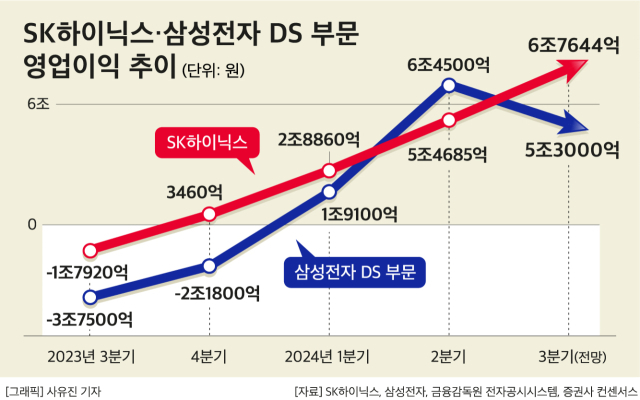
3분기 SK하이닉스 영업익 전망치 6조7644억원
삼성전자 DS 부문, 5조3000억원 수준 머물 듯
SK, 삼성 추월 전망…‘메모리 최강자’ 바뀌나 촉각
AI(인공지능) 열풍에 힘입어 ‘HBM(고대역폭메모리) 특수’를 누리고 있는 SK하이닉스가 ‘만년 2등’이라는 타이틀을 떼고 삼성전자를 앞지를 것이라는 분석이 제기됐다. 올해 3분기 SK의 영업이익이 7조원대에 육박하는 반면 삼성 반도체는 5조원대에 그칠 전망이어서, ‘메모리 최강자’ 자리가 바뀌는 것 아니냐는 분석이 나오고 있다.
SK하이닉스는 이 기세를 몰아 HBM 등 차세대 메모리 역량을 제고해 ‘글로벌 AI 메모리 최강자’로서의 위상을 공고히 한다는 포부다.
14일 증권사 컨센서스에 따르면 올 3분기 SK하이닉스의 매출액 전망치는 18조382억원으로 추정됐다. 이는 지난해 같은 기간 9조662억원 대비 두배 가까이 증가한 수치다. 직전 분기인 2분기 16조4233억원에 비해서도 9.8% 늘었다.
영업이익은 더욱 개선될 것으로 점쳐진다. 올 3분기 SK하이닉스의 영업익 전망치는 6조7644억원으로, 지난해 같은 기간 -1조7920억원 대비 흑자전환이 예고되고 있다. 직전 분기인 2분기 5조4685억원 보다도 23.7% 확대된 수치다.
SK하이닉스 영업익이 7조원에 육박할 것이라는 장밋빛 전망이 나온 것은 한동안 HBM 수요가 지속적으로 늘어날 것이라는 기대 때문이다.
시장조사업체 트렌드포스는 최근 보고서를 통해 “올해 글로벌 HBM 시장 성장률은 200%를 넘어설 전망이다”며 “내년 HBM 수요는 올해보다 두배 더 확대될 것으로 예상된다”고 밝혔다.
HBM에 대한 낙관론은 SK하이닉스에 큰 호재로 작용하고 있다. SK가 전 세계 HBM 시장을 사실상 과점하고 있기 때문이다.
2022년 생성형 AI 등장 이후 다양한 제품과 서비스가 AI 중심으로 재편되기 시작했다. 그러면서 대용량 데이터를 처리하고 빠른 학습과 추론을 지원하는 고성능 메모리 수요가 가파르게 늘었다. AI 열풍이 본격화하기 전부터 HBM 개발에 집중해 온 SK하이닉스는 이같은 시장의 변화에 맞춰 고성능 메모리 솔루션을 선제적으로 제공했다.

SK는 3세대 HBM인 ‘HBM2E’로 AI 메모리 경쟁에서 주도권을 잡았고, 이후 AI와 HPC(고성능컴퓨팅)에 최적화된 4세대 HBM ‘HBM3’를 엔비디아에 공급하면서 HBM 강자로 발돋움했다.
이에 글로벌 HBM 시장에서 SK하이닉스의 지배력은 상당한 수준에 도달했다. 시장조사업체 트렌드포스에 따르면 지난해 SK의 전 세계 HBM 시장 점유율은 53%로, 이미 절반을 넘겼다.
시장 선도적 지위를 확보한 SK하이닉스의 위상은 날로 높아지고 있다. 시장조사기관 옴디아에 따르면 올 3분기 SK하이닉스의 매출 전망치는 128억3400만달러(약 17조4722억원)로 예상됐다.
주목할 점은 SK하이닉스가 한때 삼성전자와 글로벌 반도체 시장 1위 자리를 놓고 경쟁하던 인텔을 앞지를 것이라는 분석이다. 올 3분기 인텔의 매출 전망치는 121억3400만달러(약 16조5192억원)에 그칠 것으로 관측됐다. 시장 점유율도 6.9%에 불과해, 사실상 SK에 3위 자리를 내주고 말았다.
SK가 인텔을 추월한 것은 옴디아가 2002년부터 주요 반도체 업체들의 매출을 집계해 이후 처음이다.
인텔을 추월해 세계 3위로 도약한 SK하이닉스는 이제 삼성전자의 아성에 도전하고 있다. 실제로 올 3분기 삼성 반도체가 SK하이닉스에 역전 당할 수도 있다는 분석이 나오고 있다.
지난 2분기 10조원을 웃도는 영업 흑자를 기록하며 ‘메모리 최강자’의 귀환을 알렸던 삼성전자는 3분기에는 시장의 기대에 못 미치는 9조원대의 영업이익을 기록한 것으로 나타났다. 스마트폰과 PC 등 IT 수요가 예상보다 더디게 회복되는 탓에 주력 제품인 범용 D램의 판매가 부진했고, 반도체 사업 부문에 일회성 비용 등이 반영되면서 실적이 줄어든 영향이 컸다.
특히 반도체 사업을 영위하는 DS(디바이스솔루션) 부문의 실적이 기대치에 미달하는 것으로 파악됐다. 지난 8일 삼성전자는 3분기 잠정 실적을 발표하면서도 세부적인 실적은 공개하지 않았다. 다만 증권 업계에서는 올 3분기 DS 부문의 영업익 전망치가 5조3000억원 수준을 기록할 것으로 내다 봤다.

SK하이닉스 이천공장. <사진=SK하이닉스>
업계 분석이 현실화한다면 삼성전자는 SK하이닉스에 K-반도체 선두 자리를 내줄 공산이 크다. 올 3분기 SK하이닉스 영업익 전망치가 6조7644억원이라는 점을 고려할 때, SK가 삼성보다 1조4000억원 더 많은 영업 흑자를 기록할 전망이다.
이같은 기조는 올 4분기에도 이어질 가능성이 커 보인다. 증권사 컨센서스에 따르면 4분기 SK하이닉스의 영업익 전망치는 7조9646억원으로, 8조원에 육박할 것으로 예측됐다. 반면 삼성 반도체는 3분기와 비슷한 5조원대에 머물 것으로 추정됐다.
이에 삼성전자는 그간 국내 시장에서 굳건히 지켜 온 ‘메모리 1등’ 자리를 ‘만년 2등’으로 여겨지던 SK하이닉스에 내줄 위기에 처했다.
글로벌 메모리 시장의 판도마저 크게 뒤바뀔 수 있다는 분석도 제기된다.
트렌드포스에 따르면 SK하이닉스의 글로벌 D램 시장 점유율은 올 1분기 31.1%에서 2분기 34.5%로 3.4%p 상승했다. 같은 기간 삼성전자는 43.9%에서 42.9%로 1%p 낮아졌다. 이에 SK와 삼성 간 점유율 격차는 1분기 12.8%p에서 2분기 8.4%p로 좁혀졌다.
글로벌 HBM 시장에서 독보적인 선두를 달리고 있는 SK하이닉스가 삼성전자를 따돌리고 HBM 공급량을 더욱 늘린다면 향후 ‘메모리 최강자’ 타이틀의 주인공이 바뀔 수도 있다는 것이다.
SK하이닉스는 AI 반도체 공룡 엔비디아와의 밀월을 강화하며 AI 메모리 주도권을 지켜 나가고 있다.
SK하이닉스는 이미 엔비디아의 핵심 파트너로서 자리매김한 상태다. 지난 3월 세계 최초로 5세대 HBM ‘HBM3E’ 8단 제품을 엔비디아에 납품하기 시작한데 이어 지난달 말에는 현존 HBM 최대 용량인 36GB를 구현한 HBM3E 12단 제품 양산에 돌입하며 ‘HBM 1등 굳히기’에 들어갔다.
SK는 연내 엔비디아에 HBM3E 12단 제품을 공급한다는 방침이다. 시기적으로 볼 때 SK의 HBM 신제품은 엔비디아의 차세대 AI 반도체 ‘블랙웰’에 탑재될 것으로 보인다.

SK하이닉스 36GB HBM3E 12단 제품. <사진=SK하이닉스>
SK하이닉스는 여기서 안주하지 않고 앞으로의 40년도 준비하고 나섰다. ‘메모리 센트릭’을 비전 삼아 40여 년 간 축적해 온 기술력을 바탕으로 다양한 AI 메모리를 개발한다는 구상이다.
특히 올해는 PIM(지능형반도체), CXL(컴퓨트익스프레스링크), AI SSD(솔리드스테이트드라이브) 등으로 라인업을 강화하며 르네상스의 원년을 만들어 가고 있다.
SK하이닉스는 “올해로 창립 41주년을 맞은 SK하이닉스는 ‘HBM 1등’을 지키는 가운데, 차세대 반도체 시장에서도 주도권을 쟁취할 것이다”며 “모든 제품이 AI의 핵심 동력으로 작동하는 ‘AI 심장(The Heart of AI)’ 시대를 선도해 나가겠다”고 강조했다.
[CEO스코어데일리 / 오창영 기자 / dongl@ceoscore.co.kr]







































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.