

 입력 2024-10-08 17:51:39


매출 22.2조·영업익 7511억원…전년비 10.7%↑·20.9%↓
영업익 예상치 하회 ‘어닝쇼크’…“물류·마케팅비 증가 영향”
신사업 체질개선 효과 ‘톡톡’…가전 구독·웹OS 성장 모멘텀 유지
전장, 100조원 수준 수주 물량 지속…전기차 캐즘에 마그나 주춤

서울 여의도 LG 트윈타워. <사진제공=LG전자>
LG전자가 올해 3분기 시장 기대치를 하회하는 영업이익을 올리며 ‘어닝쇼크’를 기록했다. 하반기 급등한 해상물류비와 경쟁 심화에 따른 마케팅 비용 증가로 수익성이 악화된 요인이 컸다. 다만, 가전 구독, 웹OS 플랫폼 등 사업 포트폴리오 고도화에 힘입어 매출액은 3분기 기준 최대치를 기록했다.
LG전자는 연결 기준 올해 2분기 매출액이 22조1769억원, 영업이익은 7511억원으로 잠정 집계됐다고 8일 밝혔다.
매출액은 전년 동기 대비 10.7% 상승한 수치로, 3분기 최대치를 달성했다. LG전자는 지난해 4분기부터 4개 분기 연속 전년 동기 대비 매출 성장세를 이어가고 있다.
LG전자 관계자는 매출 성장과 관련해 “사업방식과 사업모델 변화, 기업간거래(B2B) 사업 가속화 등 포트폴리오 고도화 차원의 노력이 사업의 근원적 경쟁력 제고로 이어지며 성장 모멘텀을 유지해 나가고 있다는 뜻”이라고 강조했다.
다만, 영업이익은 전년 동기 대비 20.9% 감소하면서, 당초 1조원대를 예상했던 시장의 기대치를 크게 밑돌았다. 앞서 금융정보업체 에프앤가이드가 집계한 LG전자의 3분기 영업이익 컨센서스는 전년 동기 대비 1.9% 증가한 1조154억원이다.
LG전자는 3분기 영업이익 감소 원인으로 해상운임과 마케팅 비용의 증가를 꼽았다. 한국관세물류협회에 따르면, 글로벌 해상운임 지표인 상하이컨테이너운임지수(SCFI)는 지난 7월 중동지역 정세 불안 영향으로 2022년 8월 이후 최고치인 3733.8p를 기록했다. 이후 8~9월 하락세를 지속해 2000대를 회복했으나, 지난해 9월 말(886.85)과 비교하면 여전히 2배 이상 높은 수준이다.
LG전자는 앞서 2분기 실적발표 이후 진행한 콘퍼런스콜에서 “하반기 해상운임 비딩 결과 컨테이너당 평균 해상운임이 전년 동기 대비 약 58% 상승하고, 광고비 등 마케팅 경쟁비용이 증가할 것으로 예상된다”고 언급한 바 있다.
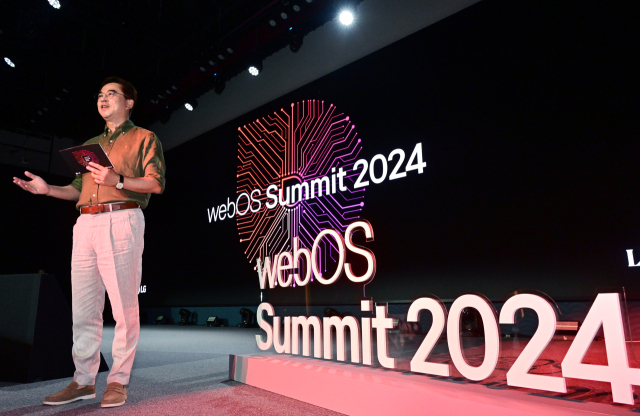
LG전자가 27일 인천 파라다이스 호텔에서 ‘webOS 서밋(Summit) 2024’를 개최했다. webOS 플랫폼 사업의 지난 성과와 중장기 사업 전략 및 미래비전 등을 발표하는 박형세 HE사업본부장. <사진제공=LG전자>
이날 사업본부별 실적이 공개되지 않았지만, 생활가전(H&A) 사업의 경우, 신사업으로 육성 중인 구독 사업이 성장세를 이어가고 있는 것으로 파악된다. 지난해 기준 LG전자의 구독 사업 매출은 1조1341억원(케어십 서비스 포함)으로, 회사는 올해 매출이 59% 성장한 1조8000억원에 달할 것으로 내다봤다.
LG전자 관계자는 “생활가전은 제품과 서비스를 결합한 구독 사업이 성장을 거듭하고 있다”며 “3분기는 해상운임 인상에 더불어 주요 시장의 수요회복 지연에 따른 판가 하락 요인이 수익성에 일부 영향을 끼쳤지만 지역별 제품·가격 커버리지 다변화, 온라인 사업 확대 등을 지속하며 성장을 이어갈 계획”이라고 밝혔다.
TV 사업을 담당하는 홈엔터테인먼트(HE) 사업 역시 원재료비 부담이 이어졌다. 3분기 북미, 유럽 등 선진 시장의 올레드(OLED·유기발광다이오드) TV 수요가 점진적인 회복세를 보였지만, LCD(액정표시장치) 패널 가격이 지난해보다 높은 수준을 유지한 탓이다.
다만, 스마트 TV 플랫폼인 웹OS 기반 콘텐츠·서비스 사업의 성장세는 지속될 전망이다. LG전자는 지난 9월 열린 ‘웹OS 서밋 2024’에서 올해 웹OS 플랫폼 매출이 지난 2021년 대비 4배 증가한 1조원 이상을 달성할 것으로 내다봤다. 회사는 △콘텐츠 경쟁력 및 편의성 강화 △생태계 확대 △광고사업 경쟁력 고도화 등을 추진하며 webOS 콘텐츠·서비스 사업 확대에 가속도를 더해 나간다는 계획이다.
양승수 메리츠증권 연구원은 “LG전자의 구독 가전과 웹OS는 올해 회사가 제시한 매출액 가이던스를 향해 순항 중”이라며 “영업이익 기준으로는 각각 사업부 내 14.1% 75.3%의 비중을 차지할 것으로 추정되며, 향후 신사업 매출 증가에 따라 이익 체력이 현저히 향상될 것”이라고 전망했다.
전장(VS) 사업은 100조원대의 수주 물량을 확보하며 고공행진을 이어갈 전망이다. LG전자 전장 사업의 수주 잔고는 지난해 말 기준 93조원으로, 올해 100조원을 돌파할 것으로 전망되고 있다.
다만, 전기차 파워트레인을 생산하는 자회사 LG마그나 이파워트레인은 전기차 캐즘(일시적 수요 둔화) 여파로 실적이 다소 주춤할 것으로 예상된다. LG마그나는 올해 상반기 순손실 500억원을 기록한 바 있다. LG전자는 첨단운전자보조세스템(ADAS) 등 고부가 제품 판매를 늘려 나갈 방침이다.
또한 비즈니스솔루션(BS) 사업은 다양한 사업군 및 제품 라인업을 기반으로 특정 고객군을 겨냥한 맞춤형 수주활동을 강화해 나갈 계획이다. 인공지능(AI) PC, 게이밍모니터 등 프리미엄 IT 라인업을 확대하는 한편, 로봇, 전기차 충전기 등 유망 신사업 분야 투자 또한 일관되게 추진해 나가겠다는 구상이다.
한편, 이번에 발표한 잠정실적은 한국채택국제회계기준(K-IFRS)에 의거한 예상치다. LG전자는 이달 말 예정된 실적설명회에서 2024년 2분기 연결기준 순이익과 각 사업본부별 실적을 발표할 계획이다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.