


 입력 2024-07-31 17:09:30


매출 2조5801억원, 영업이익 2081억원…전년 동기 대비 16%↑·2%↑
전장용·산업용 MLCC 출하량 두 자릿수 성장…3분기 IT 성수기 기대
<자료=삼성전기>
삼성전기가 2분기 계절적 비수기에도 불구하고 전장용 적층세라믹콘덴서(MLCC)와 서버용 기판 등 고부가 제품 공급 확대에 힘입어 전년 동기 대비 개선된 실적을 거뒀다. 하반기에도 주요 거래선의 스마트폰 신제품 출시, 인공지능(AI) 시장 성장세에 힘입어 매출 성장세를 이어가겠다는 전략이다.
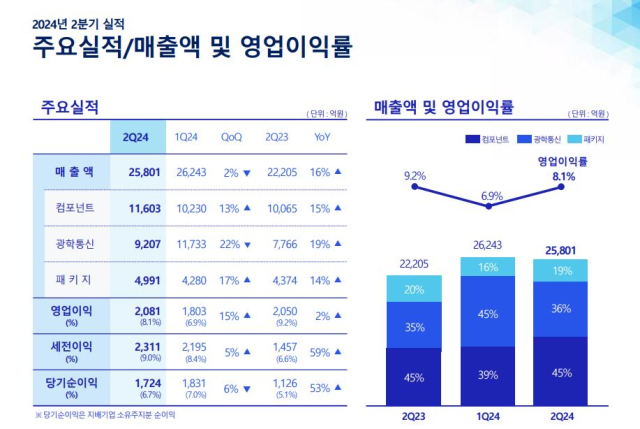
삼성전기는 올해 2분기 연결기준으로 매출 2조5801억원, 영업이익 2081억원을 기록했다고 31일 밝혔다. 전년 동기 대비 매출은 16%, 영업이익은 2% 증가한 수치다. 전 분기와 비교하면 매출은 2% 감소했지만, 영업이익은 15% 늘었다.
특히 이번 매출과 영업이익은 모두 시장 전망치를 소폭 상회하는 성적이다. 앞서 금융정보업체 에프앤가이드가 집계한 삼성전기의 2분기 실적 컨센서스(증권사 전망치 평균)는 매출 2조3769억원, 영업이익 2075억원이었다.
실적 성장은 전장용 MLCC와 서버용 기판 등 고부가 제품이 견인한 것으로 분석된다. 삼성전기 관계자는 “계절적 비수기 영향으로 일부 제품의 공급이 줄어 전 분기 대비 매출은 감소했지만, 고부가 제품인 산업 및 전장용 MLCC와 서버용 기판 등 고성능 반도체 패키지기판 판매가 증가해 전년 동기 대비 매출 및 영업이익이 증가했다”고 설명했다.

삼성전기 수원사업장 전경. <사진제공=삼성전기>
사업부문별로 보면, MLCC 사업을 담당하는 컴포넌트 부문의 2분기 매출은 1조1603억원으로 전년 동기 대비 15%, 전 분기 대비 13% 증가했다. 계절적 비수기로 인해 스마트폰 수요는 둔화됐지만, PC, TV, 가전, 서버 등 IT·산업용과 전장용 등 전 응용처에 제품 공급이 늘어난 결과다. 삼성전기에 따르면, 회사의 2분기 MLCC 출하량은 산업용과 전장용 등에서 두 자릿수 수준의 증가세를 보였다.
삼성전기 관계자는 이날 진행된 2분기 실적 발표 컨퍼런스콜에서 “IT용 MLCC 수요는 글로벌 스마트폰 업체들의 플래그십 수요 약세에도 불구하고 PC 및 디스플레이용 수요 확대에 힘입어 전 분기 대비 소폭 증가했다”며 “산업용 MLCC 수요는 AI 서버 확산 가속화에 따라 전 분기 대비 상승했으며, 전장용 수요도 자동차 전장화 지속 등으로 증가했다”고 설명했다.
삼성전기는 3분기에도 MLCC 수요가 성장세를 이어갈 것으로 내다봤다. 주요 거래선의 스마트폰 출시로 IT 시장이 성수기에 진입하는 한편, AI 서버용·전장용 등 고부가 제품의 수요도 지속 증가할 것이란 관측이다.
삼성전기 관계자는 “IT 성수기 진입에 따른 IT용 고용량 제품 수요 증가를 집중적으로 대응하고, 산업용은 지속 성장이 예상되는 AI 서버향으로 초고용량 제품, 고압제품 중심 물량을 확대하겠다”며 “전장용은 중국시장 진입을 확대하고, ADAS(첨단운전자보조시스템), 파워트레인향 등 고용량 고전압 제품 등 신기종 승인을 확대해 나가며 신규고객사 발굴을 통한 성장을 지속 추진하겠다”고 밝혔다.
카메라모듈 사업을 담당하는 광학통신솔루션 부문의 2분기 매출은 해외 거래선향 폴디드줌 등 고성능 카메라모듈 공급 확대로 전년 동기 대비 19% 증가한 9207억원을 기록했다. 다만 계절적 비수기로 인해 전 분기 대비로는 22% 줄었다.
삼성전기는 3분기 주요 거래선의 신규 스마트폰 출시로 초슬림 카메라모듈 등 고부가 제품 공급을 확대하고, 고화소, 슬림, 초접사 등 기술 차별화로 제품 라인업을 확대할 계획이다. 전장용 카메라모듈은 사계절 전천후 전장용 카메라모듈 연내 양산 준비와 함께 자율 주행 플랫폼 업체와 협력을 강화할 예정이다.
삼성전기 관계자는 “전기차 수요 둔화 영향으로 2분기 전장용 카메라 모듈 매출은 전 분기 대비 소폭 줄었지만, 전년 동기 대비로는 지속적인 성장을 유지하고 있다”며 “하반기 수요 회복은 더딜 것으로 예상되지만 국내 OEM 업체 신규 진입 및 전천후 고신뢰성 카메라 모듈 양산 등으로 연매출은 두 자릿수 이상 이상의 성장이 전망된다”고 밝혔다.
반도체 기판 등을 담당하는 패키지솔루션 부문은 전년 동기 대비 14%, 전분기 대비로는 17% 증가한 4991억원의 매출을 기록했다. 암(ARM) 프로세서용 기판, 메모리용 기판 등 볼그리드어레이(BGA)와 서버 전장용 플립칩 볼그리드어레이(FC-BGA) 등 고부가 패키지기판 판매가 증가하면서 매출 성장을 견인했다.
삼성전기는 3분기 서버·네트워크 등 고부가 FC-BGA 판매를 늘리고, AI PC 및 플래그십 스마트폰 출시 영향으로 수요가 증가하는 BGA 제품 공급을 확대할 계획이다. 2분기부터 가동을 시작한 베트남 신공장도 매출에 본격적으로 반영될 전망이다.
삼성전기 관계자는 “베트남 신공장은 2분기부터 매출에 기여하기 시작했고, 주요 거래선향 제품 승인이 지속적으로 추가되고 있다”며 “승인 및 양산 일정을 차질 없이 진행해 하반기 FC-BGA 실적 개선에 기여할 수 있도록 하겠다”고 강조했다.
FC-BGA의 공급 과잉이 이어지고 있다는 관측에 대해서는 “서버, AI용 고다층·대면적 제품은 진입장벽이 높아 소수 업체만 대응하고 있어 당사가 지속 확대 중인 서버, AI용 FC-BGA의 수급 상황은 상대적으로 양호한 것으로 판단된다”며 “다년간 쌓은 기술력 및 서버 제품 양산 경험을 바탕으로 글로벌 고객사의 서버용 기판 공급을 확대하고 있으며, CSP(클라우드서비스제공자) 업체와 AI 가속기용 기판의 양산 준비도 진행 중”이라고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]



































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.