

 입력 2024-06-24 18:03:30


‘2024년 하반기 산업 기상도 전망 조사’ 결과 발표
반도체 산업, 11개 주요 업종 중 유일하게 ‘맑음’ 전망
“AI 제품 출시 등으로 생산량 반등…투자심리도 점차 회복”
철강·석화·건설은 하반기 부진 우려…‘흐림’ 전망
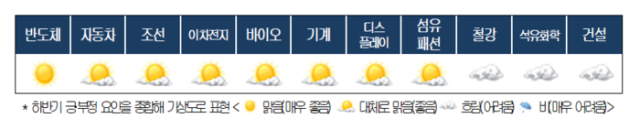
대한상공회의소는 24일 최근 11개 주요 업종별 협회·단체와 실시한 ‘2024년 하반기 산업 기상도 전망 조사’ 결과를 발표했다. <자료=대한상공회의소>
올해 하반기 반도체 산업이 정보기술(IT) 전방 수요증가와 메모리 가격 상승세에 힘입어 주요 업종 중 유일하게 ‘맑음’으로 전망됐다. 반면 철강, 석유화학, 건설 분야는 하반기 부진한 업황을 이어갈 것으로 예상됐다.
대한상공회의소는 24일 최근 11개 주요 업종별 협회·단체와 실시한 ‘2024년 하반기 산업 기상도 전망 조사’ 결과를 발표했다.
반도체 산업은 주요 업종 중 유일하게 ‘맑음’(매우 좋음)으로 예상됐다. 대한상의에 따르면 올해 하반기 반도체 수출은 전년 동기 대비 17.7% 성장한 652억달러(약 90조6900억원)으로 추정된다. 연간 기준으로는 29.8% 성장한 1280억달러(약 178조원) 수준에 이를 전망이다.
고종완 한국반도체협회 전략기획실장은 “작년에 축소됐던 반도체 생산량이 인공지능(AI) 제품 출시 등에 힘입어 크게 회복될 것으로 보인다”며 “투자심리 역시 점차 회복돼 올해 글로벌 반도체 설비투자는 전년 대비 2.0% 증가한 1751억달러(약 243조5600억원)로 전망되며, 한국도 용인·평택 등 반도체클러스터를 중심으로 향후 투자가 확대될 것으로 보인다”고 말했다.
자동차, 조선, 이차전지, 바이오, 기계, 디스플레이, 섬유패션 업종은 수출 상승세로 ‘대체로 맑음’(좋음)으로 예상된 반면, 철강, 석유화학, 건설 분야는 ‘흐림’(어려움)으로 관측됐다.
자동차 업종은 하반기 금리인하로 인한 유럽 시장 수요의 정상화, 북미 시장에서의 견조한 성장세, 친환경 신차 수출 등이 호재로 작용할 것으로 보인다. 하반기 수출은 전년 동기 대비 4.2% 증가한 140만대로 전망된다.
다만 내수는 높은 가계부채와 할부 금리 등으로 소비심리가 위축돼 전년 동기 대비 0.9% 감소한 84만대로 예상된다. 생산은 수출물량 증가에 힘입어 1.6% 증가한 208만대로 예측됐다.
조선업은 글로벌 환경규제 강화에 따른 친환경 선박 수요 증가와 에너지전환 추세에 따른 추가 발주 기대감으로 하반기 선박 수출액이 전년 동기 대비 2.7% 상승한 129억5000만달러(약 18조원)에 이를 것으로 전망됐다.
이차전지는 올해 하반기부터 글로벌 완성차 업체들의 신차 출시 및 미국의 대중 전기차·배터리 관세 부과에 따른 반사이익 등으로 배터리 출하량이 상반기 대비 회복될 것으로 보인다.
디스플레이산업은 하반기 인공지능(AI0 기술이 적용된 스마트폰과 IT 기기 출시 확대 영향으로 호조세를 보일 것으로 예상된다. 특히 국내 디스플레이 기업들이 기술 우위를 지닌 '투 스택 탠덤', ‘LTPO’ 등 고부가가치 기술을 적용한 태블릿·노트북 제품 출시가 확대되면서 하반기 수출 및 생산량이 확대될 것으로 보인다.
한국디스플레이산업협회는 “중국 기업의 액정표시장치(LCD) 패널 공급 과잉 지속 및 미·중 무역분쟁 등 시장 여건 불확실성 확대는 하반기 가장 큰 위험 요소”라고 설명했다.
반면 철강·석유화학은 중국발 공급과잉 우려로 상황이 녹록치 않을 것으로 전망됐다. 특히 하반기 미국의 중국 철강 고관세 부과 시행, 미국 대선 등이 예정돼 있어 더 많은 중국산 저가 제품이 한국에 유입될 것으로 보인다. 또 인도의 인프라 투자 확대에 따른 철강 수요 증가, 러시아 제재 강화 등으로 철광석, 원료탄 등 원자재 가격이 상승할 것으로 보여 철강업계의 수익성에 영향을 미칠 것으로 예상된다.
석유화학업종 역시 중국의 대규모 소비 촉진 정책 시행에 따라 수요 회복은 기대되지만, 중국발 공급 과잉으로 인해 극적인 업황 회복은 어려울 것으로 전망된다.
건설산업은 민간 수주가 크게 감소하면서 상반기보다 업황이 부진할 것으로 보인다. 경기 선행지표인 건설수주액은 올해 4월 누계 기준 49조3000억원으로 전년 동기 대비 15.6% 감소했다. 발주자별로 보면 민간 부문의 수주가 전년 동기 대비 20.7%로 크게 감소하면서 건설시장 자체가 어려움을 겪고 있다. 여기에 고금리 및 프로젝트파이낸싱(PF) 구조조정으로 자금 조달의 어려움이 지속되고 있어 민간 건설 수주 난항은 지속될 것으로 예상된다.
강석구 대한상의 조사본부장은 “하반기 금리인하 및 글로벌 경기회복에 대한 기대감으로 주요 산업 전반에 수출 회복 흐름이 예상되긴 하나, 자국 산업 우선주의 확대와 중국의 공급역량 강화 및 밀어내기 수출 등으로 글로벌 경쟁은 더욱 치열해질 것”이라고 전망했다.
이어 “민간의 생산성 증대와 고부가가치 전략 노력과 더불어 민간 역동성을 지원하기 위한 규제 해소, 세제 지원 등 정책적 노력이 병행돼야 한다”고 밝혔다.
[CEO스코어데일리 / 김은서 기자 / keseo@ceoscore.co.kr]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.