

 입력 2026-10-30 17:32:26


5대 금융지주 계열 10개 생·손보사 3분기 누계 순익 1.3조…작년보다 6302억 ↓
동양생명만 유일하게 순익 증가…하나·ABL생명 적자 전환, 하나손보 적자 확대
KB손보·NH농협손보 보험손익 개선에도 투자손익 급감…본업 성과 상쇄
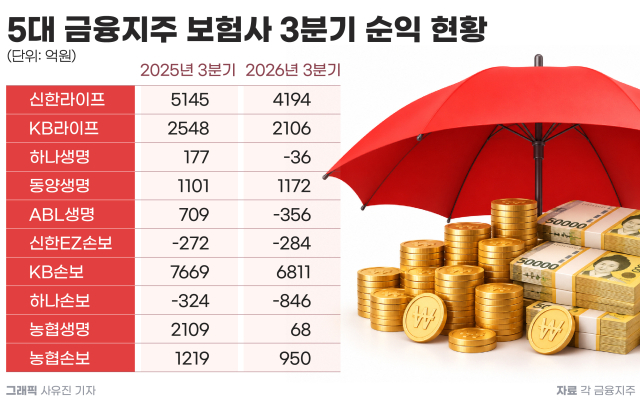
금융지주 계열 생명·손해보험사들의 올해 3분기 당기순이익이 1년 새 3분의 1 가까이 줄어든 것으로 나타났다. 본업인 보험손익이 오히려 좋아진 곳에서도 순익은 뒷걸음질 쳤다. 금리 상승에 따른 채권평가손실로 투자손익이 무너진 탓이다.
이는 지난해와는 정반대의 구도다. 지난해에는 보험손익 부진을 투자손익이 메워줬지만 올해는 그 투자손익이 본업 성과를 깎아먹었다. 집계 대상 10곳 가운데 9곳의 순익이 줄었고 늘어난 곳은 동양생명 한 곳뿐이다.
30일 각 금융지주가 공시한 2026년 3분기 실적에 따르면 KB·신한·하나·우리·NH농협금융지주 계열 10개 생·손보사들의 올해 3분기 누계 순익 합산액은 1조3779억원이다. 이는 지난해 3분기 누계 순익 합산액인 2조81억원보다 6302억원(31.4%) 줄어든 액수다.
보험사별로는 올해 3분기 누계 기준 KB손보의 순익이 6811억원으로 가장 많았고 신한라이프 4194억원, KB라이프 2106억원, 동양생명 1172억원, NH농협손보 950억원, NH농협생명 68억원 순이었다. 하나생명(-36억원), 신한EZ손보(-284억원), ABL생명(-356억원), 하나손보(-846억원) 네 곳은 적자를 냈다.
◇KB손보 ‘1강’ 지켰지만…보험손익 13% 늘고도 순익은 11%↓
지주계 보험사 중 몸집이 가장 큰 KB손보의 성적표가 올해 3분기 실적의 성격을 압축해서 보여줬다. KB손보의 올해 3분기 누계 순익은 6811억원으로 지난해 3분기 누계 순익인 7669억원보다 858억원(11.2%) 감소했다.
본업은 오히려 좋아졌다. 보험손익은 7421억원으로 1년 새 13.1% 늘었다. 장기보험이 7411억원으로 8.6% 증가했고, 일반보험은 486억원으로 170.0% 급증했다. 자동차보험만 476억원 손실을 냈다. 반면 투자손익은 2240억원으로 43.2% 급감했다. 본업에서 860억원을 더 벌고도 투자에서 1700억원 넘게 잃으면서 순익이 뒷걸음질 친 것이다.
미래 수익성 지표는 견조했다. KB손보의 보험계약마진(CSM)은 10조8974억원으로 1년 전보다 16.0% 늘었다. 신지급여력(K-ICS, 킥스)비율은 187.9%(잠정)로 3.3%포인트 낮아졌다.
같은 금융지주 계열사인 KB라이프도 사정은 비슷하다. KB라이프의 올해 3분기 누계 순익은 2106억원으로 지난해 3분기 누계 순익인 2548억원보다 442억원(17.3%) 줄었다. 보험손익이 2013억원으로 6.7% 감소한 가운데 투자손익이 644억원으로 55.6% 급감한 영향이 컸다. CSM은 3조6994억원으로 15.8% 늘었지만 킥스비율은 222.8%로 30.7%포인트 떨어졌다.
◇신한라이프 순익 18.5%↓…그래도 CSM은 8조 돌파
신한라이프의 올해 3분기 누계 순익은 4194억원으로 지난해 3분기 누계 순익인 5145억원보다 951억원(18.5%) 감소했다. 보험손익은 4744억원으로 일회성 요인이 반영되며 17.3% 줄었고, 금융손익은 1329억원으로 25.7% 감소했다. 금융시장 변동성 확대에 따른 채권평가 및 처분손익 감소가 원인으로 꼽혔다.
당장의 순익과 달리 미래 수익성 지표는 반대 방향을 가리켰다. 신한라이프의 보유계약 CSM은 올해 9월 말 기준 8조423억원으로 역대 최고치를 경신했다. 지난해 3분기보다 4331억원(5.7%) 늘어난 규모이며, 올해 3분기 누적 신계약 CSM도 1조1379억원을 기록했다. 킥스비율은 204.6%(잠정)로 업계 상위권을 유지했다. 다만 총자산은 금리 상승에 따른 채권평가손실 등으로 56조7000억원까지 줄며 1년 새 6.0% 감소했다.
신한라이프 관계자는 “보험은 고객과 평생을 함께하는 장기 산업인 만큼 지속가능한 미래 이익 창출과 안정적인 고객 자산 관리를 위해 장기적 관점의 가치 경영을 이어가고 있다”고 말했다.
반대로 같은 신한금융지주에 속한 신한EZ손보는 적자 터널을 벗어나지 못했다. 신한EZ손보의 올해 3분기 누계 순손실은 284억원으로 지난해 272억원보다 적자 폭이 12억원 늘었다. 2022년 출범 이후 흑자를 낸 적이 없다.
감소 폭이 가장 큰 곳은 NH농협생명이었다. NH농협생명의 올해 3분기 누계 순익은 68억원으로 지난해 3분기 2109억원보다 2041억원(96.8%) 줄었다. 감소액과 감소율 모두 10개사 가운데 가장 크다. 투자손익이 1021억원 손실로 지난해 652억원 이익에서 적자 전환한 것이 결정적이었다. 같은 기간 보험손익도 1966억원으로 35.8% 줄었다. 농업지원사업비 부담 전 기준 순익은 596억원이다.
NH농협손보는 950억원의 순익을 거뒀다. 지난해 1219억원보다 269억원(22.1%) 감소한 수치다. 다만 속을 들여다보면 등락 폭이 상당하다. 보험손익은 1420억원으로 지난해 326억원의 4.4배로 불어난 반면, 투자이익은 1438억원에서 1억7000만원으로 사실상 사라졌다. 본업에서 1000억원 넘게 더 벌고도 순익이 줄어든 셈이다.
◇동양생명 나홀로 성장…하나·ABL생명은 적자 전환
우리금융지주 계열인 동양생명은 10개사 가운데 유일하게 순익을 늘렸다. 동양생명의 올해 3분기 누계 순익은 1172억원으로 지난해 3분기 누계 순익인 1101억원보다 6.4% 증가했다. 보험손익이 1340억원으로 41.1% 늘어난 덕이다.
다만 투자손익은 420억원 손실을 기록하며 지난해 530억원 이익에서 적자로 돌아섰고 킥스비율도 172.0%로 올해 2분기 205.4%보다 33.3%포인트 떨어졌다. 올해 3분기 누계 수입보험료는 4조1440억원으로 36.5% 늘었다.
반면 같은 우리금융지주 계열인 ABL생명은 지난해 709억원의 순익에서 올해 356억원의 순손실로 돌아섰다. 1년 새 1065억원이 빠진 셈이다.
하나금융지주 계열 보험사들의 사정은 더 나빴다. 하나생명은 올해 3분기 누계 36억원의 순손실을 기록하며 지난해 177억원 순익에서 적자로 돌아섰다. 올해 상반기까지만 해도 146억원의 흑자를 냈지만 3분기 한 분기에만 182억원의 손실을 내면서 누적 실적이 뒤집혔다. 하나생명이 자체 공시한 수치로는 47억원의 순손실로 같은 기준의 지난해 3분기 누계 순익은 302억원이다.
하나손보는 적자 폭을 크게 키웠다. 하나손보의 올해 3분기 누계 순손실은 846억원으로 지난해 324억원보다 522억원 늘었다. 적자 규모가 1년 만에 2.6배로 불어난 것으로 10개사 중 손실 규모가 가장 크다.
업계는 10개사의 이번 실적을 관통한 게 결국 금리였다고 봤다. KB손보와 NH농협손보는 본업에서 더 벌고도 순익이 줄었고 NH농협생명과 동양생명, 하나생명의 투자손익은 나란히 적자로 돌아섰기 때문이다.
업계 관계자는 “지난해에는 보험손익이 부진해도 투자손익이 실적을 떠받쳐줬는데 올해는 그 완충 장치가 작동하지 않았다”며 “금리 상승에 따른 채권평가손실이 투자손익과 금융손익을 동시에 압박한 결과”라고 말했다. 이어 “본업 경쟁력과는 별개로 자산 포트폴리오를 어떻게 관리했느냐가 올해 실적을 갈랐다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.