

 입력 2024-12-21 07:00:00


삼성생명 16조로 규모 압도적…대출금리 상단은 8.11%→8.07%
“보험계약대출 손실위험 적지만…원리금 미상환 등 위험 경계해야”
보험계약대출 잔액이 오름세를 보이고 있다. 보험계약대출은 보험계약자가 해약환급금의 최대 95%를 대출로 활용할 수 있는 제도성 상품인데 소위 ‘불황형 대출’로 분류된다. 다른 대출과 달리 별도의 심사 과정과 서류 제출이 없어 ‘급전’ 마련 용도로 활용된다. 또 신용등급 하락 위험도 없고 기존 보험 보장사항도 그대로 유지되는 특징을 지녔다.
21일 금융감독원에 따르면 올해 9월 말 기준 보험계약대출 잔액은 70조7000억원이다. 이는 올해 6월 말 70조2000억원보다 5000억원 많은 액수이며 작년 9월 말 70조원보다는 7000억원 많다. 보험계약대출이 포함된 보험사 가계대출 연체율은 올해 9월 말 기준 0.68%를 기록했다. 이는 전 분기 0.62%보다 0.06%포인트 오른 수치이며 작년 9월 말 0.48%보다 0.20%포인트 오른 값이다.
이처럼 보험계약대출 잔액, 연체율 등이 증가한 것과 관련해 ‘경기 불황’이 가장 큰 요인으로 지목된다.
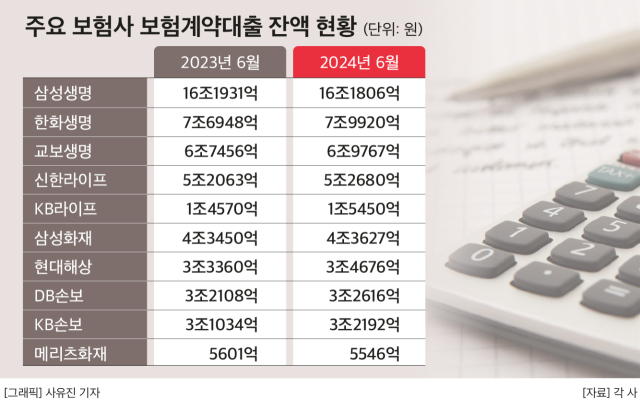
이에 주요 보험사별 보험계약대출 잔액도 지난 1년 동안 대체로 오름세를 보였다. 올해 6월 말 기준으로 삼성생명 16조1806억원, 한화생명 7조9920억원, 교보생명 6조9767억원, 신한라이프 5조2680억원, KB라이프 1조5450억원 등으로 집계됐다. 작년 6월 말 기준으로 삼성생명 16조1931억원, 한화생명 7조6948억원, 교보생명 6조7456억원, 신한라이프 5조2063억원, KB라이프 1조4570억원으로 나타났다.
같은 기간 삼성화재 보험계약대출 잔액은 4조3450억원에서 4조3627억원으로 다소 올랐다. 현대해상은 3조3360억원에서 3조4676억원, DB손해보험은 3조2108억원에서 3조2616억원, KB손해보험은 3조1034억원에서 3조2192억원으로 조금씩 올랐다. 메리츠화재는 5601억원에서 5546억원 다소 떨어졌다.
반면 주요 보험사별 보험계약대출 금리는 정부의 대출 규제 기조로 인해, 한 달 새 다소 꺾였다.
올해 10월 기준 삼성생명 보험계약대출의 연동형·확정형 금리는 각각 4.66%·8.11%를 기록했다. 11월에는 각각 4.64%·8.07%로 낮아졌다. 같은 기간 한화생명 보험계약대출의 연동형 확정형 금리는 4.54%·6.63%에서 4.55%·6.59%로 상단이 하향 조정됐다. 교보생명은 4.63%·6.50%에서 4.62%·6.48%로, 신한라이프는 4.51%·6.23%에서 4.44%·6.23%로, KB라이프는 4.27%·6.04%에서 4.19%·5.99%로 밑으로 내려갔다.
같은 기간 삼성화재 보험계약대출의 연동형·확정형 금리는 각각 4.18%·6.85%에서 4.17%·6.30%로, DB손보는 3.82%·6.21%에서 3.79%·6.19%로, 메리츠화재는 4.25%·5.48%에서 4.23%·5.44%로 상단과 하단 모두 밑으로 내려갔다. 현대해상은 3.86%·6.35%에서 3.83%·6.46%로, KB손보는 3.78%·4.96%에서 3.74%·5.01%로 하단만 하향 조정됐다.
금감원은 보험계약대출 금리와 관련해 가산금리 산정 체계를 개선하겠다고 올해 초 밝힌 바 있다.
금감원에 따르면 일부 보험사들이 보험계약대출을 통해 그동안 불합리하게 높은 이자를 챙겼기 때문이다. 이들은 가산금리에 약관대출과 관련 없는 시장금리 변동에 따른 기회비용 등을 반영했다. 통상 보험계약대출 금리는 과거 가입한 보험계약에 적용한 공시이율이나 예정이율에 보험사별로 가산금리를 붙여 산정된다.
이석호 한국금융연구원 선임연구위원은 보험계약대출과 관련해 “보험업권의 경우 가계대출 차주 중 다중채무자를 비롯해 저신용등급층, 저소득층 등 취약 차주의 비중이 작지 않은 점에 유의할 필요가 있다”고 경고했다. 그러면서 “보험사 가계대출의 경우 회사 입장에서, 확실한 담보인 해약환급금이 있어 손실위험 없는 특성을 가진 보험계약대출의 비중을 감안한다면, 다른 금융권에 비해 부실 발생에 따른 위험 부담이 상대적으로 낮을 수 있다”고 부연했다.
이 선임연구위원은 “그럼에도 보험계약대출이 원리금 미상환 등으로 해당 보험계약이 실효 혹은 해약 처리될 경우 보험사는 동 보험계약으로부터 더 이상 보험료 수입을 얻을 수 없게 된다는 점에서 위험을 안고 있다”고 우려했다. 이어 “보험계약자도 보험계약대출에 대한 원리금 상환 불능으로 해당 보험계약이 최종 실효되거나 해지될 경우 보험 본연의 위험보장 기능이 상실될 우려가 있다는 점을 유념할 필요가 있다”고 덧붙였다.
[CEO스코어데일리 / 백종훈 기자 / jhbaek@ceoscore.co.kr]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.