

 입력 2024-06-13 07:00:00


7개 카드사 중금리대출 1.7조…1년새 42.87%↑
현대카드, 중금리대출 취급액 4992억…규모 최대
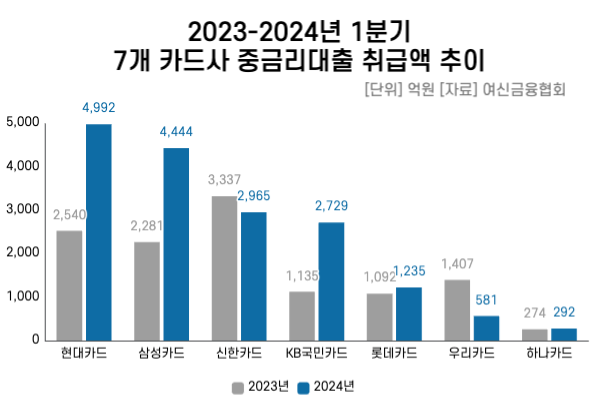
카드업계가 건전성 관리를 위해 줄여왔던 중금리대출의 규모를 다시 늘리고 있다. 특히 KB국민카드와 현대카드, 삼성카드의 경우 중금리대출 취급액을 1년새 두 배 가량 늘리며 서민대출 확대에 속도를 내고 있는 것으로 확인됐다.
이처럼 카드업계가 중금리대출 규모를 늘린 데는 중·저신용자의 창구였던 저축은행이 중금리대출 대출 문턱을 높인 데 이어, 카드사의 중금리대출 금리 상한 역시 전년 대비 상향된 것이 영향을 미쳤다. 하지만 고금리가 장기화되고 있는 시점에서 중·저신용자를 대상으로 중금리대출의 취급액 증가세가 카드사의 건전성에 영향을 미칠 것이란 우려도 나온다.
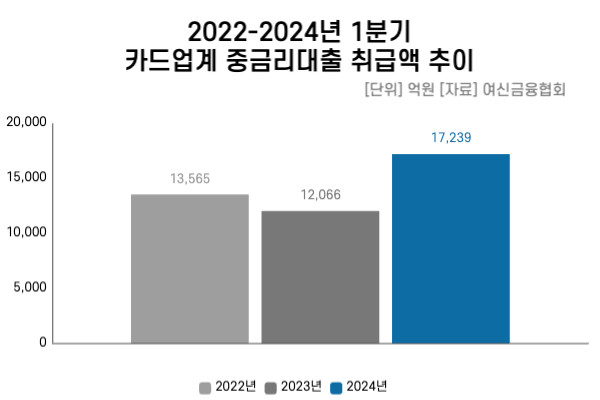
12일 여신금융협회에 따르면 7개 전업 카드사(신한·현대·삼성·KB국민·롯데·우리·하나카드)의 올 1분기 중금리대출 취급액은 1조7239억원에 달한다. 이는 전년(1조2066억원) 대비 42.87% 증가한 금액이다.
특히 KB국민카드의 중금리대출 규모가 크게 늘었다. KB국민카드의 올 1분기 중금리대출 취급액은 2729억원으로 집계됐다. 이는 전년(1135억원)보다 140.37% 늘어난 수준이다. 다만 2022년 1분기 KB국민카드의 중금리대출 취급액이 2479억원에 달했던 것과 비교하면 예년 수준의 규모를 회복한 것으로 보인다.
뒤이어 현대카드와 삼성카드가 90%대의 증가폭을 보였다. 현대카드의 1분기 중금리대출 취급액은 4992억원에 달한다. 이는 지난해 1분기 취급액(2540억원)보다도 96.52% 증가한 수준이다.
특히 현대카드의 경우 2022년부터 중금리대출 규모를 점차 늘려온 것으로 확인됐다. 현대카드의 지난 2022년 1분기 중금리대출 취급액은 1724억원으로, 1000억원대 수준에 불과했다. 하지만 2023년 1분기 2540억원으로 늘리더니, 2023년에는 5000억 규모의 중금리대출을 취급했다. 카드사 중 취급액 규모가 가장 큰 규모다.
삼성카드 역시 4000억원대 가량의 중금리대출을 취급하고 있었다. 올 1분기 삼성카드의 중금리대출 취급액은 4444억원으로, 전년(2281억원)보다 94.88% 증가했다. 이밖에 △롯데카드 1235억원(전년 대비 13.14% 증가) △하나카드 292억원(6.52% 증가) 등도 전년 대비 중금리대출 취급을 늘렸다.
중금리대출은 금융회사가 신용 하위 50%인 차주에게 일정 수준 이하의 금리로 공급하는 신용대출이다. 고신용자와 저신용자 사이 중간 정도의 신용을 가진 이들을 대상으로 하기 때문에 건전성 부담이 크다.
이 때문에 카드사들은 고금리 장기화에 따라 차주들의 상환 여력이 약화된 것을 고려해 건전성 관리 차원에서 중금리대출 취급을 줄여왔다. 실제로 카드사의 지난해 연간 중금리대출 취급 규모는 전년(6조7579억원) 대비 12.66% 줄어든 5조9022억원으로 집계됐다.
여전히 고금리 상황이 지속되고 있는 가운데, 올 들어 카드사들이 중금리대출의 빗장을 푼 것은 카드사의 중금리대출 금리 상한이 오른 것이 영향을 미친 것으로 보인다.
금융당국은 민간 중금리대출 금리 요건을 개선하고자 반기마다 민간중금리 금리 상한을 조정하고 있다. 카드사의 경우 금리 변경 시점의 전분기 총 차입 잔액에 대한 조달금리와 전전월말 신규 여전채 발행금리의 가중 평균을 조달금리로 사용한다. 이에 따라 카드사의 중금리대출 금리 상한은 지난해 상반기 11.88%에서 올 상반기 12.25%로 올랐다.
여기에 중금리대출을 주로 취급하는 저축은행의 대출 문턱이 높아진 것도 카드사의 중금리대출 취급액을 높이는 데 한 몫 했다는 평가다. 실제로 지난 1분기 기준 신용점수 501~600점 이하 저신용자에게 민간 중금리대출을 취급한 저축은행 수는 11개사로, 지난해 1분기(17개사)보다 6개사 줄었다. 같은 기간 500점 이하 저신용자에게 민간 중금리대출을 취급한 저축은행은 한 곳도 없었다.
카드업계의 한 관계자는 “본래 중금리대출의 경우 저축은행에서 주로 진행되는 편이지만, 최근 저축은행의 대출 문턱이 높아졌다”며 “신용점수가 낮은 차주들이 이용할 수 있는 상품이 줄어들며 자연스럽게 카드사로 수요가 몰린 것으로 풀이된다”고 설명했다.
다만 고금리 상황이 지속되고 있는 만큼 건전성 관리에 대한 부담은 여전한 실정이다. 올 1분기 7개 카드사의 대환대출을 포함한 1개월 이상 연체채권비율(연체율) 평균치는 1.81%에 달하는 것으로 집계됐다. 이는 직전 분기(1.54%)보다도 0.27%p(포인트) 악화된 수준이다.
이른바 ‘마의 2%’라고도 불리는 심리적 한계치를 목전에 두고 건전성 부담이 큰 중금리대출 취급 규모가 늘어나고 있는 가운데, 연체율에 미칠 영향을 바라보는 시선은 엇갈린다. 금리 상한에 따라 취급 규모가 증가한 것인 만큼 실질적으로 연체율에 미칠 영향은 미미할 것이란 전망이 나오는 반면, 현재와 같은 상황에서 중·저신용자를 대상으로 한 대출 규모가 늘어날 경우에는 당연히 건전성에도 영향을 미칠 수밖에 없다는 의견도 나온다.
카드업계의 한 관계자는 “올 1분기 카드업권의 중금리대출 규모가 전년 대비 증가한 것은 민간 중금리대출 금리 상한 요건이 전년 대비 올라간 영향에 따른 것”이라면서 “기준 차이에 의한 것으로, 건전성 이슈는 없을 것으로 보인다”고 밝혔다.
또 한국신용카드학회 학회장 서지용 상명대학교 경영학부 교수는 “최근 수익 확보 차원에서 중금리대출 취급을 늘리는 카드사가 있는데, 현재와 같은 상황에서 건전성 측면에서는 부정적인 영향을 미칠 수밖에 없는 만큼 대체적으로 취급을 줄여야 할 것으로 본다”고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]







댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.