

 입력 2024-05-21 07:00:00


하나·우리·KB국민카드, 실질 연체율 2%대 넘어서
7개 카드사 연체율 1.61%…직전 분기보다도 악화
NPL비율도 소폭 상승…삼성·현대만 1%대 미만
지난해부터 이어져 온 물가상승, 고금리 장기화 등 전반적인 경기침체의 영향으로 카드사들의 건전성 지표가 지속 악화되고 있다. 올 1분기 카드사 절반 가량의 실질 연체율이 2%대를 넘어선 가운데, 3개월 이상 연체돼 사실상 회수 가능성이 낮은 부실채권의 비율도 고공행진하고 있다. 이 가운데 현대카드와 삼성카드의 경우 건전성 지표가 전년 대비 되레 개선된 것으로 나타나 관리 방안에 주목된다.
20일 금융감독원 전자공시시스템에 따르면 올 1분기 7개 전업 카드사(신한·현대·삼성·KB국민·롯데·우리·하나카드)의 대환대출을 포함한 1개월 이상 연체채권비율(연체율) 평균치는 1.81%에 달하는 것으로 집계됐다. 이는 직전 분기(1.54%)보다도 0.27%p(포인트) 악화된 수준이다.
7개 카드사의 실질 연체율은 지난 2022년 2분기부터 지속 상승세를 유지하고 있다. 실제로 지난 2022년 2분기 1.03%에 불과하던 카드사들의 실질 연체율은 같은 해 3분기 1.06%로 오르더니, 4분기에는 1.24%로 크게 상승했다. 이후 △2023년 1분기 1.54% △2분기 1.58% △3분기 1.67% △4분기 1.66% 등 오름세를 보이던 카드사들의 실질 연체율은 올해 들어 1%대 후반까지 치솟았다.
이처럼 카드사들의 실질 연체율이 크게 오른 것은 고금리에 장기화에 따라 이자부담이 커진 차주들의 대환대출 이용이 늘어난 것이 영향을 미친 것으로 풀이된다. 카드론 대환대출은 카드론을 빌린 후 만기 내 갚지 못한 차주들이 같은 카드사에서 재심사를 거쳐 받은 대출을 뜻한다.
일명 ‘빚 돌려막기’라고도 불리는 만큼 사실상 대출의 만기를 미루는 것으로, 상환기간은 늘어나지만 기존 대출보다 금리가 늘어나 빚 부담이 커지게 된다. 실제로 7개 카드사의 올 3월 말 기준 카드론 대환대출 잔액은 1조7441억원으로 집계됐다. 이는 전년(1조1448억원) 대비 52.34% 증가한 금액이다.
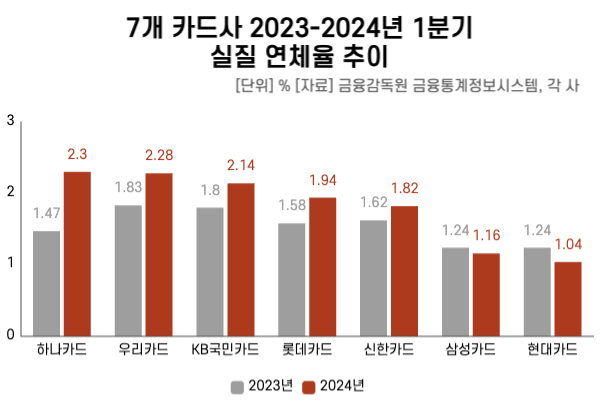
특히 올 1분기의 경우 실질 연체율이 2%대를 넘어선 곳도 3곳에 달했다. 하나카드의 경우 실질 연체율이 1년새 0.83%포인트 상승하며 악화폭이 가장 컸다. 이에 따른 하나카드의 1분기 실질 연체율은 2.3%를 기록했다.
다만 하나카드의 경우 올해 들어 카드론 잔액과 리볼빙 이월잔액을 모두 줄여나가며 건전성 관리에 속도를 내고 있는 것으로 나타났다. 여신금융협회에 따르면 3월 말 기준 7개 카드사의 카드론 잔액은 7조1959억원, 리볼빙 이월잔액은 36조5026억원으로 집계됐다. 이는 전년 대비 각각 1.15, 7.00% 중가한 수준이다.
대부분 카드사의 금융자산 규모가 증가한 가운데, 하나카드의 경우 카드론 잔액과 리볼빙 이월잔액이 모두 줄었다. 하나카드의 3월 말 카드론 잔액은 4314억원으로, 전년(4380억원) 대비 1.50% 감소했다. 같은 기간 리볼빙 이월잔액도 6.31% 줄어든 2조7171억원을 기록했다.
하나카드 관계자는 “리스크와 손익 등을 종합적으로 고려한 자산 포트폴리오 관리를 통해 연체율 및 자산건전성을 안정적으로 유지할 수 있도록 면밀히 관리할 계획”이라고 말했다.
뒤이어 우리카드와 KB국민카드 또한 2%대의 실질 연체율을 기록했다. 우리카드와 KB국민카드의 1분기 실질 연체율은 각 2.28%, 2.14%로 집계됐다. 이는 전년 대비 각각 0.45%포인트, 0.36%포인트 악화된 수치다.
롯데카드와 신한카드의 실질 연체율 역시 2% 선을 목전에 둔 것으로 확인됐다. 롯데카드의 1분기 연체율은 1.94%로, 전년(1.58%) 대비 0.36%포인트 악화됐다. 같은 기간 신한카드의 실질 연체율은 0.20%포인트 악화된 1.82%까지 치솟았다.
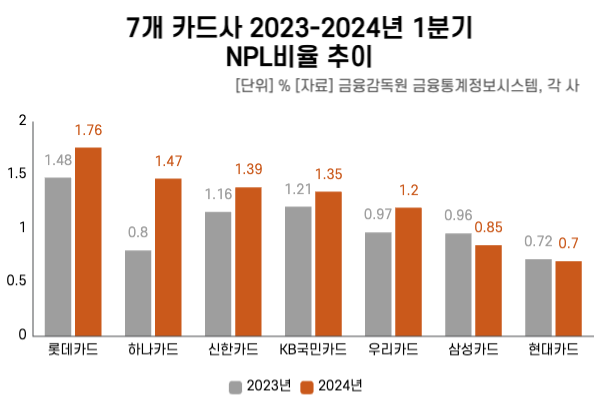
같은 기간 고정이하채권(NPL)비율 역시 고공행진하고 있다. 1분기 7개 카드사의 NPL비율 평균치는 전년(1.04%) 대비 0.20%포인트 오른 1.25%에 달하는 것으로 확인됐다.
NPL비율이란 3개월 이상 원리금을 돌려받지 못하고 연체돼 사실상 회수 가능성이 낮은 부실채권의 비중을 의미한다. 카드사의 건전성을 나타내는 지표 중 하나로 사용된다.
카드사별 NPL비율은 롯데카드가 1.76%로 가장 높았으며, 뒤를 이어 △하나카드 1.47% △신한카드 1.39% △KB국민카드 1.35% 우리카드 1.2%로 모두 1%대를 넘어섰다.
카드사의 건전성 지표가 악화일로를 걷고 있는 가운데, 현대카드와 삼성카드의 경우 전년 대비 유일하게 건전성 지표가 개선된 것으로 확인됐다. 특히 현대카드의 경우 실질 연체율과 NPL비율이 모두 업계 최저 수준으로 관리되고 있었다. 현대카드와 삼성카드 모두 우량 고객을 중심으로 한 건전성 관리가 주효했던 것으로 풀이된다.
먼저 현대카드의 1분기 실질 연체율은 1.04%로, 전년(1.24%)보다도 0.20%포인트 개선됐다. 같은 기간 NPL비율은 전년(0.72%) 대비 0.02%포인트 개선된 0.7%를 기록했다.
이에 대해 현대카드 관계자는 “현대카드는 꾸준한 리스크 관리를 통해 업계 최저 수준 연체율을 유지했다“며 ”이와 함께 우량 고객 중심의 건전한 성장으로 고정이하자산 비중 등 자산건전성 지표 또한 업계 최저 수준“이라고 밝혔다.
삼성카드 또한 연체율과 NPL비율이 모두 개선됐다. 삼성카드의 1분기 실질 연체율은 전년(1.24%)보다 0.08%포인트 개선된 1.16%, NPL비율은 0.11%포인트 하락한 0.85%를 기록했다.
삼성카드 관계자는 “고금리 상황 등 경기 불확실성을 고려해 우량 회원을 중심으로 안정적인 리스크 관리를 한 결과 올 1분기 연체율을 개선할 수 있었다”며 “2분기 이후에도 상당 기간 고금리 상황이 지속되고 카드업계를 둘러싼 환경이 녹록지 않을 것으로 예상되는 가운데, 삼성카드는 자산건전성 관리에 집중하고, 내실 기반의 효율경영으로 수익성 확대를 위한 노력을 지속하겠다”이라고 말했다.
[CEO스코어데일리 / 이지원 기자 / easy910@ceoscore.co.kr]









댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.