

 입력 2017-12-08 07:11:38


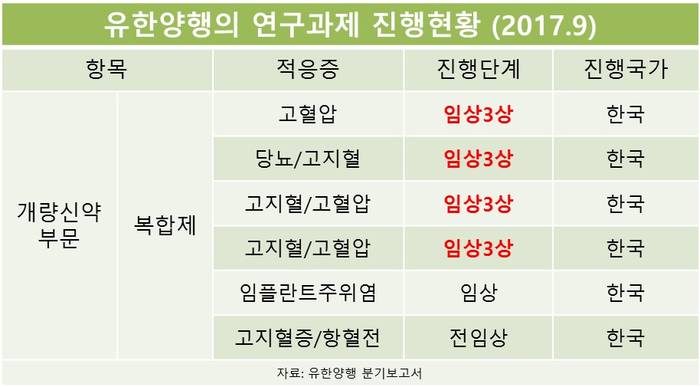
유한양행(대표 이정희)의 복합제 개량신약 포트폴리오 중 4개 신약이 임상 3상 단계로 제품 출시 후 수익성 증대에 크게 기여할 것으로 보인다.
8일 업계에 따르면 유한양행이 올해 3분기 말 기준 개발 진행 중인 복합제 개량신약부문 파이프라인은 총 6개로, 이중 4개 신약은 임상 막바지인 3상 단계에 오른 상태다.
복합제 개량신약은 2가지 이상의 약물을 결합해 복용 편의성을 높이고 부작용을 줄인 약물로 약효 향상과 편의를 위해 일반적으로 2가지 이상의 치료제를 복용하는 장기 고지혈증·고혈압 환자에게 유용하다. 유한양행의 개량신약 파이프라인 역시 6개 중 4개가 고지혈증·고혈압 신약이다.
기존 유한양행의 고지혈증 복합제 ‘로수바미브’는 전년 동기 대비 무려 253.2% 증가한 153억3100만 원의 매출을 시현했고 ‘듀오웰’ 역시 120억5100만 원으로 전년 동기보다 32.8% 매출을 올리면서 올해 3분기까지 선전했다.
개량신약은 기존 신약을 사용하기 때문에 개발기간도 짧고 위험성도 낮아 일반적으로 복제약보다 3~4배 수익성이 좋다.
의약품 정보분석업체 IMS헬스에 따르면 특허 만료 예정인 의약품의 시장규모는 올해 2560억 원에서 내년 310억 원 수준으로 87.9% 축소될 것으로 예상됐다. 오리지널 의약품의 규모가 크게 줄어들면 상대적으로 수익성이 높은 복제약 시장의 경쟁은 점차 치열해질 전망이다.
[CEO스코어데일리 / 이재아 기자]





































































































댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.