부도 위기를 맞았던 신세계톰보이(대표 고광후)가 신세계그룹에 인수된 뒤 가파른 성장곡선을 이어가고 있다. 그러나 영업활동을 통한 실질적인 현금 유입은 원활하지 않아 또다른 당면 과제가 될것으로 보인다.
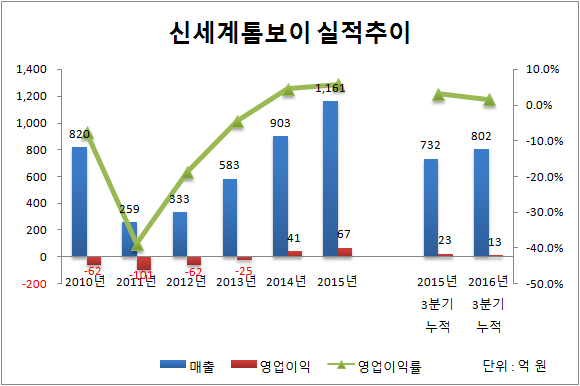
12일 금융감독원 전자공시에 따르면 신세계톰보이는 올 3분기 개별 매출이 802억 원으로 전년 동기보다 9.6%(70억 원) 증가했다. 2012년(매출 333억 원) 28.5%(74억 원), 2013년(583억 원) 75%(250억 원), 2014년(903억 원) 54.8%(319억 원), 2015년(1161억 원) 28.6%(258억 원)의 매출 신장률을 기록한데 이어 올해도 두자릿수 성장세를 이어갔다.
톰보이는 1977년 설립된 국내 최장수 여성복 브랜드다. 한때 많은 인기를 누리며 급성장했지만, 2010년 실적악화로 부도를 맞았다. 신세계그룹(인수주체 신세계인터내셔날·지분 96.1%)이 인수한 해는 2011년이다. 이후 법정관리 절차를 밟다 2014년 법정관리를 졸업했다. 인수 첫해 101억 원이던 영업적자를 2년 만에 41억 원 흑자로 전환시킨 덕분이다.
신세계톰보이는 수입 컨템포러리와 경쟁할 수 있는 차별화된 디자인, SPA와의 경쟁에서 밀리지 않는 가격 경쟁력(클린 스마트 프라이스 정책), 감성적인 문화마케팅이 호실적의 원인으로 꼽았다. 여기에다 백화점, 쇼핑몰 등 유통망을 적극 확보한 것도 한몫했다. 2011년 90개(브랜드 3개)이던 점포 수는 올해 9월 말 244개(브랜드 3개)로 1.7배 늘어났다.
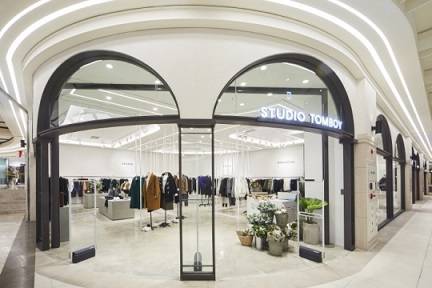
스튜디오톰보이 외관(사진=신세계인터내셔날)
올 들어서는 주력 브랜드인 톰보이를 리뉴얼했다. 사명은 '스튜디오 톰보이'로 교체하고, 디자인과 가격대에 따라 상품 구성도 아틀리에·스튜디오·에센셜·액세서리·키즈 등 5가지 라인으로 확장했다. 또한 남성복 브랜드인 코모도 스퀘어에 이어 '코모도 스튜디오'도 론칭했다. 쇼핑몰 중심의 코모도 스퀘어와 달리 백화점 유통망을 겨냥한 브랜드다.
여기에다 중국시장 진출도 계획하는 등 당분간 신세계톰보이의 가파른 외형 성장세는 계속될 것으로 관측되고 있다.
'열악한 재무구조'라는 급한 불도 일단은 껐다. 올 3분기 말 신세계톰보이의 부채비율은 639%(부채 623억 원), 차입금의존도는 57%(총차입금 444억 원)였다. 통상 부채비율은 200% 미만, 차입금의존도는 30% 미만을 안정적으로 본다. 하지만 최근 회사채 상환을 위해 신세계인터내셔날을 상대로 150억 원 규모 유상증자를 실시하면서 이 비율은 크게 낮아질 것으로 관측된다.
문제는 외형 성장세에 비해 영업활동을 통한 현금 유입이 원할하지 않다는 점이다. 신세계톰보이는 그간 운영자금 대부분을 회사채 발행을 통해 충당했다. 영업활동을 통해 들어온 돈이 마이너스였던 탓이다. 성장세가 시작된 2013~2014년 마이너스를 기록했던 이 항목은 지난해 플러스로 전환했다가 올해 도로 마이너스(3분기 -12억 원)로 떨어졌다.
신세계톰보이 관계자는 "최근 브랜드 론칭을 새롭게 하면서 재고자산이 많아졌기 때문"이라며 "두 브랜드에서 본격적인 매출이 발생하는 4분기부터는 이 흐름도 다시 플러스로 돌아설 것으로 보고 있다"고 말했다.


 입력 2016-11-13 09:06:38











댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.