

 입력 2016-11-04 08:36:56


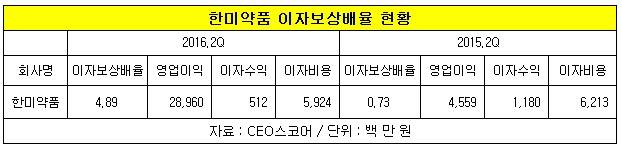
4일 기업 경영성과 평가사이트인 CEO스코어(대표 박주근)가 지난 2015년 상반기부터 올해 상반기까지 500대 기업 이자보상배율을 조사한 결과, 한미약품의 올 상반기 이자보상배율은 4.89였다. 지난해 0.73보다 6.7배 증가한 것으로 집계됐다.
이자보상배율은 기업이 수입에서 얼마를 이자비용으로 쓰는지를 나타내는 수치로 기업의 채무상환 능력을 지표화한 것이다. 기업이 부채에 대한 이자를 지급할 수 있는 능력을 판단하기 위해 산출하는데 이자보상배율이 1이면 영업활동으로 번 돈으로 이자를 지불하면 남는 돈이 없다는 의미이며 1보다 클수록 채무상환 능력이 뛰어난 것으로 해석한다.
지난해 한미약품의 이자보상배율은 0.73으로, 영업이익보다 이자비용이 더 많이 나가는 상황이었다. 그러나 1년 만에 영업이익이 지난해 46억 원에서 올해 290억 원으로 증가하며 이자보상배율이 급증하는 호재를 보였다. 이자비용은 지난해 62억에서 3억 원 가량 감소했다.
한미약품의 4분기 전망도 맑음이다. 증권 및 투자업계에 따르면 한미약품은 지난해 4분기 같은 기간에는 못 미치지만 올해 3분기보다 실적은 개선될 것으로 추정되고 있다.
교보증권 김형수 연구원은 리포트를 통해 "한미약품의 경우 지난 9월에 체결된 제넨텍과의 경구용표적항암제 기술이전 계약금 8000만 달러가 4분기에 반영될 것으로 예상된다"며 "2016년도 1조원 이상의 매출 달성이 기대되고 있다"고 설명했다.
이 같은 호조에도 한미약품이 마냥 웃을 수만은 없는 이유는 '늑장 공시'로 인해 많은 개인투자자들이 손해를 봤기 때문이다. 제약계 프론티어로까지 불리던 한미약품의 신뢰가 땅에 떨어진 만큼, 그 신뢰를 회복하는 데는 많은 노력이 필요할 것으로 보인다.
[CEO스코어데일리 / 임은희 기자]
무단 전재-재배포 금지> 2016-11-04 08:36:56 송고










댓글
[ 300자 이내 / 현재: 0자 ]
현재 총 0개의 댓글이 있습니다.